
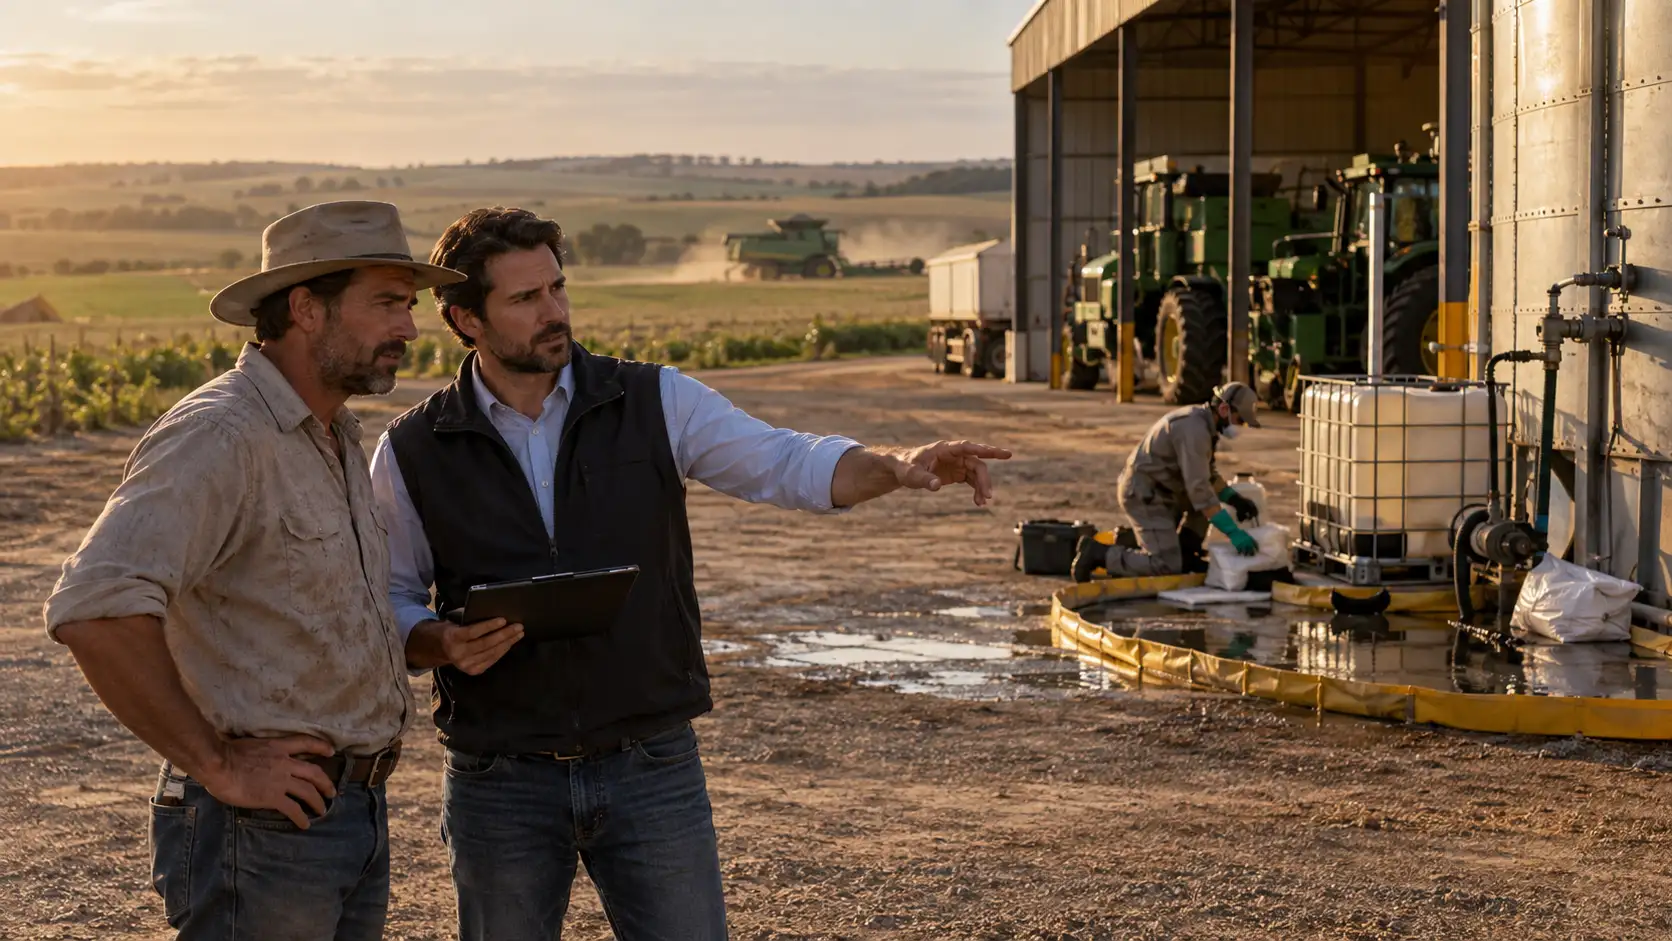
Existe um erro perigoso no campo: acreditar que o maior risco financeiro de uma propriedade está apenas na quebra da produção, nos juros bancários ou no preço da commodity.
Não está.
Uma operação rural de grande porte movimenta combustíveis, defensivos, máquinas, armazenamento, transporte, água, animais, prestadores, equipamentos de pulverização e uma quantidade enorme de decisões operacionais todos os dias.
Basta um incidente sério atingir uma propriedade vizinha, um curso d’água, o solo ou terceiros para uma operação lucrativa entrar em uma discussão financeira completamente diferente.
É exatamente nesse ponto que entra o Seguro Responsabilidade Civil Rural, especialmente quando estruturado para alcançar riscos ambientais.
Não confunda isso com seguro da lavoura.
Não confunda com seguro do trator.
E não trate como uma apólice genérica comprada rapidamente apenas porque alguém colocou um papel na frente do produtor junto com uma operação de crédito.
Estamos falando de proteção patrimonial contra uma responsabilidade potencialmente milionária.
No Brasil, a jurisprudência consolidada do Superior Tribunal de Justiça trata a responsabilidade civil por dano ambiental como objetiva e orientada pela teoria do risco integral. Em termos práticos, discutir simplesmente se houve intenção ou não pode ser insuficiente para afastar a obrigação de reparar quando estiverem presentes o dano e o nexo causal.
É aqui que muita fazenda grande descobre tarde demais que produzir bem não significa necessariamente estar financeiramente protegida.
O que é o Seguro de Responsabilidade Civil Rural?
Seguro de responsabilidade civil é, essencialmente, uma ferramenta destinada a proteger o patrimônio do segurado quando surge obrigação de reparar determinados danos causados a terceiros, observados os riscos, limites e condições contratados.
A SUSEP reconhece especificamente o ramo de Responsabilidade Civil Riscos Ambientais, destinado aos riscos relacionados à responsabilização civil decorrente de danos ambientais.
Traduzindo para a linguagem da fazenda:
se uma ocorrência ligada à sua atividade gerar um prejuízo coberto contra terceiro, uma apólice corretamente estruturada pode assumir determinadas despesas e indenizações dentro dos limites contratados.
Esse detalhe — “dentro dos limites contratados” — é o ponto que separa proteção verdadeira de falsa sensação de segurança.
Porque possuir uma apólice não significa estar protegido contra qualquer acontecimento.
O que protege patrimônio é:
- risco corretamente declarado;
- atividade corretamente enquadrada;
- propriedade corretamente identificada;
- limite financeiro compatível;
- cláusulas adequadas;
- ausência de lacunas críticas;
- comunicação correta do evento;
- documentação da operação;
- cumprimento das obrigações previstas no contrato.
Uma apólice mal estruturada de R$ 10 milhões pode ser menos útil do que uma de R$ 3 milhões montada precisamente para os riscos reais da propriedade.
Por que o risco ambiental merece atenção de quem possui patrimônio rural elevado?
Porque determinadas perdas não ficam restritas ao talhão onde começaram.
Imagine uma ocorrência operacional que provoca contaminação fora da área da propriedade.
O problema pode envolver simultaneamente:
- contenção emergencial;
- análise técnica;
- danos a terceiros;
- despesas de defesa;
- medidas de mitigação;
- recuperação da área atingida;
- interrupção de determinadas operações;
- contratação de especialistas;
- eventual discussão administrativa;
- eventual discussão judicial.
Agora coloque isso dentro de uma propriedade fortemente financiada.
O cenário muda.
A fazenda continua tendo folha, parcelas, fornecedores, CPR, custeio e compromissos financeiros enquanto enfrenta uma despesa extraordinária que não estava prevista no fluxo de caixa.
É assim que um problema operacional pode virar um problema patrimonial.
Responsabilidade ambiental não funciona como muita gente imagina
Existe uma frase extremamente perigosa no campo:
“Mas eu não fiz de propósito.”
Quando tratamos especificamente da responsabilidade civil ambiental, essa defesa isoladamente pode não resolver o problema.
O STJ mantém entendimento de que a responsabilidade civil por dano ambiental é objetiva, baseada no risco integral, com relevância central do nexo causal entre atividade e dano.
Veja a diferença.
Em uma discussão tradicional, o produtor pode imaginar que tudo dependerá de demonstrarem negligência.
Na responsabilidade ambiental, o raciocínio jurídico é mais duro.
Por isso, empresário rural com patrimônio relevante precisa trabalhar em duas frentes:
prevenção operacional + transferência securitária de parte do risco.
Uma não substitui a outra.
Quais situações podem justificar uma cobertura ambiental?
Cada propriedade possui uma matriz de risco diferente.
Uma fazenda de grãos não apresenta exatamente os mesmos riscos de uma operação pecuária intensiva, de uma estrutura de armazenagem ou de uma empresa rural com grande movimentação de produtos químicos.
Entre situações que merecem análise estão ocorrências acidentais relacionadas a:
- armazenamento de combustíveis;
- vazamentos;
- pulverização;
- deriva atingindo terceiros;
- armazenamento de produtos potencialmente contaminantes;
- rompimentos acidentais;
- contaminação de solo;
- contaminação de água;
- incêndios com impacto além da área segurada;
- operações realizadas por terceiros;
- acidentes durante determinadas operações internas;
- falhas em estruturas de contenção.
Isso não significa que qualquer apólice cubra automaticamente todos esses eventos.
É exatamente o contrário.
Cada risco precisa ser confrontado com as condições da apólice.
O erro de contratar apenas “seguro da propriedade”
Vejo produtor gastar milhões protegendo o ativo físico e deixar praticamente descoberta a responsabilidade gerada pelo próprio negócio.
Compra seguro de maquinário.
Protege galpão.
Protege estrutura.
Contrata proteção de safra.
Analisa seguro paramétrico.
Estuda seguro de faturamento.
Tudo correto.
Mas pode esquecer do problema mais silencioso:
o dano causado para fora da propriedade.
Existe diferença enorme entre proteger o seu bem e proteger seu patrimônio contra uma obrigação perante terceiros.
Se uma máquina segurada sofre determinado dano, estamos discutindo o próprio equipamento.
Se uma atividade desenvolvida pela fazenda provoca prejuízo coberto a terceiro, entramos no campo da responsabilidade civil.
São riscos diferentes.
Uma apólice de R$ 1 milhão pode ser pequena para uma fazenda de R$ 50 milhões
Esse é outro problema.
O produtor pergunta:
“Quanto custa o seguro?”
Eu faria outra pergunta primeiro:
Quanto custa ficar descoberto?
Limite de cobertura não deve ser escolhido simplesmente olhando o menor prêmio.
Imagine patrimônio de dezenas de milhões, grande faturamento anual, operação próxima a propriedades vizinhas e exposição ambiental relevante.
Nesse cenário, contratar um limite simbólico apenas para dizer que existe seguro pode ser uma economia extremamente cara.
O limite deve conversar com:
- dimensão da operação;
- patrimônio exposto;
- faturamento;
- localização;
- atividades desenvolvidas;
- volume armazenado;
- perfil de terceiros próximos;
- histórico operacional;
- potencial de dano;
- capacidade financeira da empresa rural.
Seguro sério começa pela exposição, não pelo preço.
O que observar antes de assinar a apólice
Aqui está a parte que eu analisaria com lupa.
1. Qual atividade foi declarada?
Não adianta possuir uma operação complexa e contratar cobertura baseada numa descrição genérica que não representa aquilo que realmente acontece dentro da propriedade.
A seguradora precifica risco.
Se o risco apresentado é diferente do risco real, nasce uma fragilidade.
2. Quais eventos estão efetivamente cobertos?
Não aceite explicação verbal.
Leia o contrato.
A legislação brasileira atual exige clareza na delimitação dos riscos. A Lei nº 15.040/2024 estabelece que os riscos e interesses excluídos devem ser descritos de maneira clara e inequívoca.
Pergunte objetivamente:
Qual situação gera direito à cobertura?
Depois faça a pergunta ainda mais importante:
Qual situação não gera?
3. Existe franquia?
Franquia é a parcela do prejuízo que permanece sob responsabilidade do segurado conforme o contrato.
Portanto, não basta saber o limite máximo.
Você precisa saber quanto do impacto continuará dentro do caixa da propriedade.
4. Como funcionam os custos de defesa?
Processos complexos custam dinheiro antes mesmo da decisão final.
A própria SUSEP informa que seguros de responsabilidade podem oferecer cobertura para custos de defesa, conforme contratado. Também há previsão regulatória para despesas emergenciais efetuadas para tentar evitar ou reduzir danos a terceiros, observadas as disposições e os limites da apólice.
Essa cláusula merece enorme atenção.
Porque o produtor pode precisar de:
- perícia;
- assistência técnica;
- especialistas;
- defesa jurídica;
- relatórios;
- análises;
- medidas emergenciais.
Tudo isso custa.
5. Como funcionam reclamação e aviso?
Existe seguro baseado na ocorrência.
Existe estrutura contratual em que datas de reclamação e comunicação são fundamentais.
A SUSEP orienta expressamente que o interessado confira as datas de ocorrência do dano, apresentação de reclamação, notificações e aviso do sinistro conforme a modalidade contratada.
Uma ocorrência pode acontecer hoje e produzir discussão meses depois.
Por isso, calendário contratual importa.
Nunca faça acordo por conta própria sem verificar a apólice
Esse é um ponto operacional que merece atenção imediata.
Quando ocorre um problema, existe pressão.
Vizinho liga.
Prestador aparece.
Alguém exige pagamento.
Começam as conversas.
O produtor quer resolver rapidamente para não ampliar o conflito.
Só que determinados seguros estabelecem procedimentos específicos para reconhecimento de responsabilidade, negociação e acordo.
A SUSEP alerta que, em seguros de responsabilidade civil, o segurado deve observar as exigências contratuais e a anuência da seguradora em situações de acordo com terceiros.
Portanto:
ocorreu um evento potencialmente coberto? Documente e comunique imediatamente seguindo o contrato.
Não transforme uma tentativa bem-intencionada de resolver o problema em discussão posterior sobre cobertura.
O risco começa antes do sinistro
Produtor grande precisa abandonar a mentalidade de comprar seguro depois de avaliar apenas o prêmio.
A verdadeira contratação começa em um mapa de risco.
Pegue a propriedade e pergunte:
Onde estão meus maiores pontos de exposição?
Tanques?
Armazenagem?
Pulverização?
Prestadores?
Estruturas hidráulicas?
Operações próximas a terceiros?
Transporte interno?
Máquinas?
Áreas sensíveis?
Depois faça outra pergunta:
se esse ponto falhar amanhã, qual é o maior prejuízo plausível?
Essa resposta deve orientar limite, cobertura e prevenção.
Drone agrícola: tecnologia não elimina responsabilidade
O mesmo raciocínio vale para automação.
Muita gente começa pesquisando drone pulverizador preço e termina comparando capacidade de tanque, autonomia, produtividade e custo por hectare.
Só que existe uma pergunta anterior:
qual responsabilidade essa operação adiciona ao negócio?
Equipamento novo não elimina:
- erro operacional;
- falha humana;
- problema técnico;
- aplicação inadequada;
- dano a terceiros.
Tecnologia reduz determinados riscos quando bem utilizada.
Ela não transforma responsabilidade em zero.
O seguro precisa conversar com o tamanho financeiro da fazenda
Aqui entra o essencialismo financeiro.
Eu não analiso seguro isoladamente.
Analiso dentro da estrutura patrimonial.
Uma propriedade pode estar exposta simultaneamente a:
- crédito rural;
- financiamento agrícola;
- empréstimo rural;
- capital de giro produtor;
- crédito pronamp;
- operações de custeio agrícola banco do brasil;
- compromissos estruturados;
- garantias patrimoniais;
- CPRs;
- arrendamentos;
- máquinas financiadas.
Imagine um evento ambiental relevante dentro dessa estrutura.
A receita pode cair.
A despesa extraordinária aumenta.
As parcelas continuam vencendo.
Esse é o ponto.
O sinistro não aparece sozinho. Ele entra numa empresa que já possui obrigações.
Seguro não substitui planejamento financeiro
Tem produtor procurando simultaneamente plano safra financiamento, novos limites bancários e crédito para expansão.
Outro está avaliando investimento em terras.
Outro pensa em consórcio de tratores.
Outro acompanha taxa selic agro porque a conta financeira da propriedade ficou pesada.
Nada disso deve ser analisado em gavetas separadas.
Quanto maior a alavancagem, maior a necessidade de saber quais riscos podem consumir caixa inesperadamente.
Uma propriedade extremamente endividada possui tolerância menor a um prejuízo extraordinário.
A diferença entre patrimônio e liquidez
Fazenda pode valer R$ 30 milhões e ainda assim enfrentar crise de liquidez.
Esse é um dos conceitos que banco entende perfeitamente e produtor às vezes ignora.
Ter terra não significa ter dinheiro disponível amanhã.
Por isso, uma obrigação grande pode pressionar o caixa e empurrar o produtor para:
- renegociação de dívida bancária;
- prorrogação de dívida rural;
- refinanciamento rural;
- busca emergencial por capital;
- venda de ativos.
Em situações mais graves, começam discussões sobre execução de cpr, recuperação judicial rural e até risco de leilão de fazenda dependendo da estrutura das obrigações e das garantias existentes.
Seguro adequado existe justamente para impedir que certos riscos previsíveis precisem ser absorvidos integralmente pelo patrimônio.
Cuidado com garantias reais
Quando o patrimônio está comprometido em operações financeiras, o risco merece atenção redobrada.
Estruturas envolvendo alienação fiduciária terras, garantias reais e contratos financeiros podem alterar radicalmente a margem de manobra quando o caixa aperta.
Não estou dizendo que seguro impede execução de dívida.
Não impede.
Estou dizendo algo diferente:
reduzir impactos financeiros inesperados ajuda a preservar caixa antes que a crise chegue à dívida.
Essa é a diferença.
Quem pensa apenas depois que o problema aconteceu já está negociando em posição mais fraca.
Holding não substitui seguro
Outra confusão recorrente ocorre com estrutura societária.
Uma boa holding rural agro pode ter funções sucessórias, administrativas e patrimoniais importantes.
Uma estratégia de blindagem patrimonial holding, quando legalmente estruturada e compatível com a realidade da família e das empresas, pode fazer parte de um planejamento mais amplo.
Mas não trate holding como escudo mágico contra responsabilidade.
Estrutura societária, governança, contrato, seguro e gestão de risco são peças diferentes.
Nenhuma deveria ser utilizada para encobrir obrigação legítima.
Proteção patrimonial séria é construída antes do problema e dentro da lei.
FIAGRO, LCA e securitização mudaram o nível de sofisticação financeira do campo
O agro deixou há muito tempo de depender exclusivamente do gerente da agência.
Hoje um produtor pode acompanhar fiagro, lca agro, mercado de capitais e diferentes modelos de securitização rural.
O dinheiro ficou mais sofisticado.
A gestão de risco também precisa ficar.
Não existe lógica em sofisticar captação de recursos e continuar tratando responsabilidade ambiental com uma apólice genérica escolhida apenas pelo preço.
Se a estrutura financeira evoluiu, a arquitetura de proteção também precisa evoluir.
O banco pode exigir seguro — mas a obrigação de conferir a proteção continua sendo sua
Esse é um ponto que eu repetiria cem vezes.
Seguro incluído numa operação financeira não deve ser automaticamente interpretado como seguro ideal para a propriedade.
O interesse da operação de crédito e o interesse patrimonial do produtor não são necessariamente idênticos.
Leia:
- segurado;
- beneficiário;
- risco;
- importância segurada;
- limites;
- franquias;
- exclusões;
- vigência;
- forma de comunicação;
- coberturas adicionais.
Nunca assuma:
“Se veio junto com o financiamento, deve estar completo.”
Não deve.
Precisa ser conferido.
Responsabilidade civil ambiental e seguro paramétrico não são concorrentes
Outro erro é querer escolher um único produto para resolver todos os riscos.
Um seguro paramétrico trabalha com lógica diferente de um seguro de responsabilidade civil ambiental.
Da mesma forma, seguro de faturamento, cobertura agrícola e responsabilidade perante terceiros cumprem funções distintas.
Uma estrutura mais robusta pode possuir várias camadas.
Pense assim:
Safra: proteger resultado produtivo.
Máquinas: proteger determinados equipamentos.
Faturamento: proteger determinadas perdas econômicas previstas no produto.
Responsabilidade civil: proteger contra determinadas obrigações perante terceiros.
O erro é esperar que uma única apólice faça tudo.
Quanto custa um Seguro Responsabilidade Civil Rural?
Não existe preço universal sério.
O prêmio depende de fatores como:
- atividade;
- faturamento;
- dimensão;
- histórico;
- localização;
- exposição;
- coberturas;
- limite contratado;
- franquia;
- controles internos;
- perfil operacional.
Por isso, pesquisar apenas Seguro Responsabilidade Civil Rural alto cpc ou comparar anúncios digitais não resolve a decisão técnica.
Custo baixo sem cobertura adequada é desperdício.
Custo alto também não significa automaticamente boa proteção.
O produtor precisa comparar contrato com risco.
Como reduzir o preço sem destruir a cobertura
A melhor negociação nem sempre acontece pedindo desconto.
Ela acontece demonstrando risco controlado.
Organização operacional pode melhorar a leitura que o mercado faz da propriedade.
Tenha documentação de:
- procedimentos internos;
- manutenção;
- treinamento;
- controles;
- inspeções;
- contratos de terceiros;
- registros operacionais;
- planos de contingência;
- histórico de ocorrências;
- medidas preventivas.
Uma boa consultoria agropecuária pode ajudar no desenho operacional, mas a contratação securitária precisa igualmente passar por profissionais que conheçam risco e contrato.
Propriedade organizada tende a conseguir explicar seu risco melhor do que propriedade administrada no improviso.
O que muda com a nova legislação de seguros?
O Brasil passou por mudança relevante com a Lei nº 15.040/2024, que estabeleceu novas normas gerais sobre seguros privados e já está em vigor. Entre outros pontos, ela reforça a necessidade de delimitação clara dos riscos e interesses excluídos.
Em agosto de 2026 também foi publicada a Resolução CNSP nº 496/2026, com novas regras gerais para seguros de danos. A norma entrou em vigor na publicação, mas determina aplicação obrigatória aos contratos de seguros de danos formados ou renovados a partir de 5 de janeiro de 2027, além das regras de transição previstas.
Para o produtor, a mensagem é simples:
contrato de seguro merece revisão periódica.
Não presuma que a apólice renovada durante anos continuará sendo a melhor estrutura.
Operação muda.
Patrimônio muda.
Faturamento muda.
Legislação muda.
Cobertura também precisa acompanhar.
Checklist de 15 perguntas antes de contratar
Antes de assinar, eu exigiria resposta objetiva para estas questões:
- Qual atividade rural está descrita na apólice?
- Todas as propriedades relevantes estão contempladas?
- Quais danos a terceiros estão cobertos?
- Existe cobertura específica relacionada a riscos ambientais?
- Qual é o limite por evento?
- Qual é o limite agregado da apólice?
- Existe franquia?
- Existem sublimites?
- Custos de defesa estão incluídos?
- Como funcionam despesas emergenciais?
- Quais são as principais exclusões?
- Como e quando deve ser comunicado um evento?
- Existe cobertura para atos de prestadores ou subcontratados nos termos do contrato?
- Como funciona o procedimento de acordo com terceiros?
- O limite contratado é compatível com o patrimônio e com a exposição real?
Se o produtor não sabe responder essas perguntas, ele não conhece o próprio seguro.
Faça um teste de estresse na fazenda
Eu gosto de uma pergunta simples.
Se amanhã surgir uma obrigação extraordinária de R$ 3 milhões, a propriedade continua operando normalmente?
Se a resposta for não, existe concentração de risco.
Faça simulações:
Cenário 1 — impacto de R$ 500 mil
O caixa absorve?
Cenário 2 — impacto de R$ 2 milhões
Precisaria buscar crédito?
Cenário 3 — impacto de R$ 5 milhões
Precisaria vender patrimônio?
Cenário 4 — impacto prolongado
A propriedade ainda honraria parcelas, fornecedores e custeio?
Esse exercício revela rapidamente se o limite de seguro é coerente.
Quando procurar um advogado do agronegócio
Não espere o sinistro.
Um advogado agronegócio pode ser especialmente relevante na leitura conjunta de:
- contratos de seguro;
- contratos financeiros;
- garantias;
- CPRs;
- estruturas societárias;
- contratos com prestadores;
- responsabilidades operacionais.
Isso é muito mais inteligente do que contratar defesa apenas quando tudo já virou disputa.
O mesmo raciocínio serve para auditoria financeira.
Se existem diversas linhas de crédito rural, passivos e garantias cruzadas, descubra previamente quais acontecimentos podem colocar a estrutura em tensão.
Seguro ambiental é uma decisão de preservação de patrimônio
Produtor profissional não compra seguro porque tem medo.
Compra porque entende matemática.
Uma propriedade de R$ 50 milhões não deveria ficar exposta a um risco potencialmente milionário apenas para economizar algumas dezenas de milhares na estrutura de proteção.
Isso é falsa economia.
Existe uma diferença enorme entre:
gastar menos
e
assumir risco sem perceber.
Quem administra patrimônio rural grande precisa parar de tomar decisões olhando produto por produto.
Financiamento de um lado.
Seguro do outro.
Holding em outra gaveta.
Máquinas em outra.
Terras em outra.
Tudo está conectado pelo caixa.
O verdadeiro essencialismo financeiro no agro
Essencialismo financeiro significa remover aquilo que é ruído e proteger aquilo que pode destruir patrimônio.
Você não precisa contratar tudo o que tentarem vender.
Precisa identificar os riscos capazes de causar perda relevante.
Depois decide:
- quais eliminar;
- quais reduzir;
- quais assumir;
- quais transferir por seguro.
Essa é a lógica.
Antes de procurar outro empréstimo rural, descubra se sua estrutura atual suporta um evento extraordinário.
Antes de aumentar o financiamento agrícola, entenda quanto do caixa já está comprometido.
Antes de expandir o investimento em terras, avalie se a operação existente está protegida.
Antes de buscar mais capital de giro produtor, descubra onde seu dinheiro pode desaparecer inesperadamente.
Seguro de responsabilidade civil ambiental entra exatamente nessa equação.
Conclusão: sua fazenda pode estar segurada e ainda assim estar exposta
Este é o ponto que quero deixar.
Ter seguro não significa ter proteção adequada.
O documento precisa refletir a operação real.
O limite precisa refletir o tamanho do risco.
As exclusões precisam ser compreendidas.
Os procedimentos precisam ser conhecidos.
E a proteção deve fazer parte de uma estrutura que considere crédito, patrimônio, caixa, produção e responsabilidade perante terceiros.
O Seguro Responsabilidade Civil Rural não deve ser comprado como papel burocrático.
Para propriedades de alto valor, ele deve ser analisado como uma camada de proteção do patrimônio.
Quando tudo está bem, parece apenas uma despesa.
Quando aparece um evento de grande proporção, você descobre por que aquela cláusula que ninguém quis ler poderia valer milhões.
Aviso profissional obrigatório
Este conteúdo possui caráter exclusivamente informativo e educacional. Não constitui parecer jurídico, indicação individual de seguro, recomendação financeira, contábil ou contratual. Coberturas, limites, exclusões, franquias e procedimentos variam entre seguradoras e contratos.
Não tome decisões patrimoniais relevantes sozinho. Antes de contratar, alterar ou acionar uma apólice de responsabilidade civil ambiental, procure um advogado especializado em agronegócio e, quando o patrimônio ou endividamento justificar, faça também uma auditoria financeira independente da estrutura rural.
Essa revisão deve considerar conjuntamente seguro, contratos, garantias, fluxo de caixa, endividamento e exposição operacional.
No agro de alto nível, proteger patrimônio não é burocracia.
É impedir que um único evento tenha força suficiente para colocar décadas de construção patrimonial em risco.