
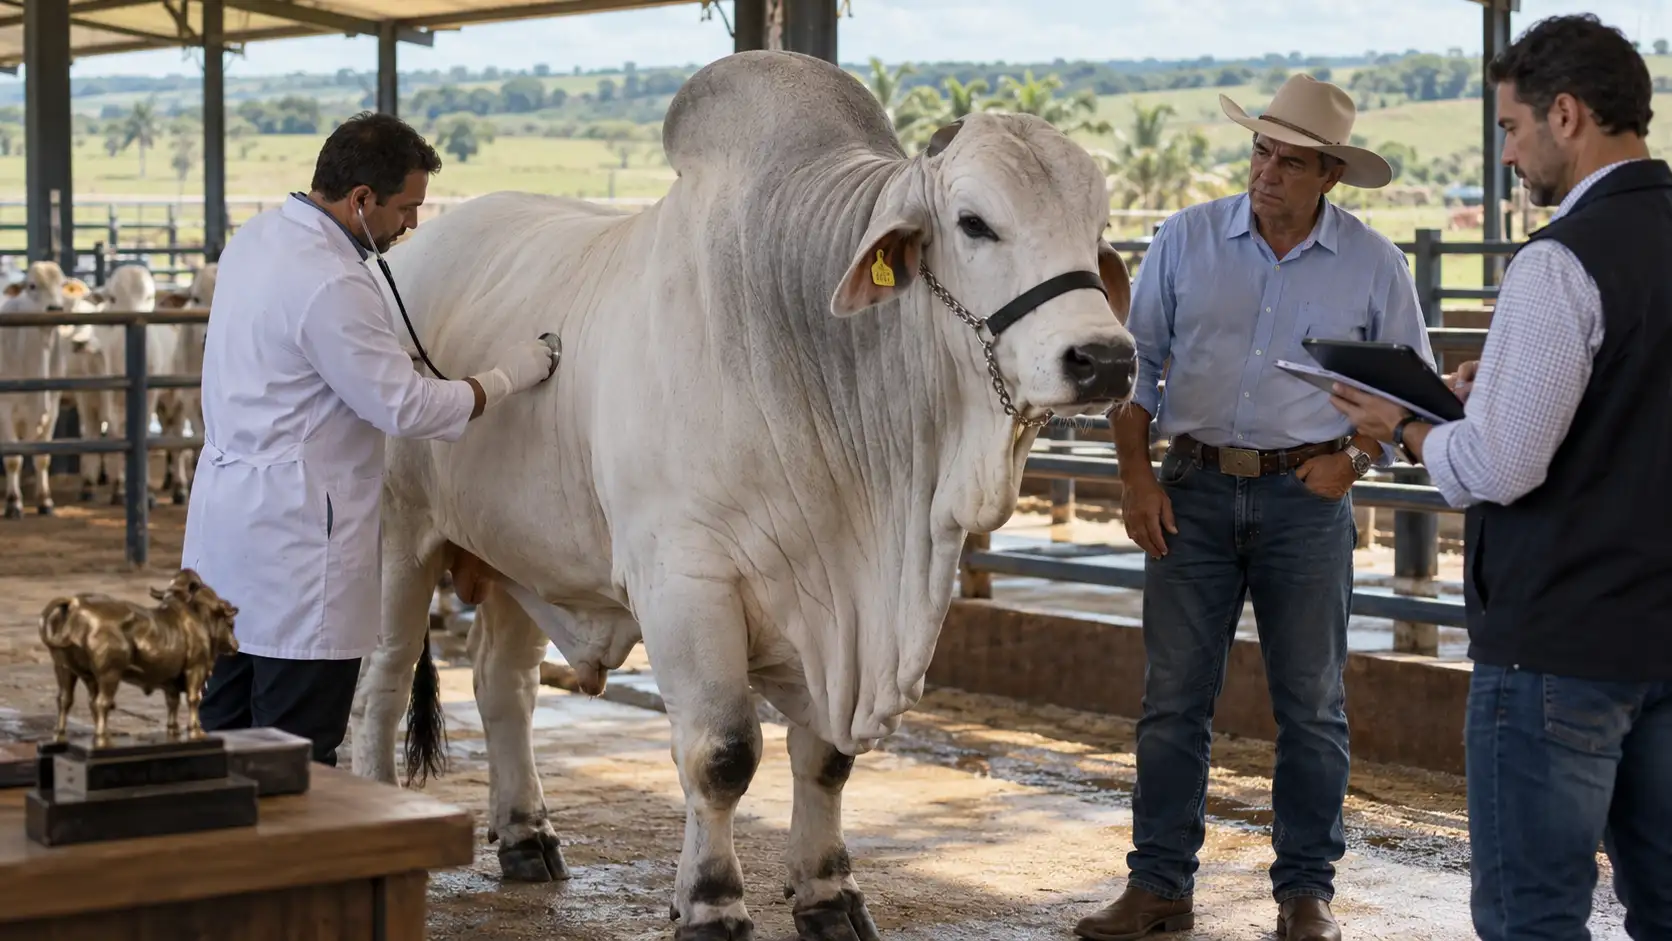
Quando um animal vale R$ 15 mil, um erro custa dinheiro.
Quando um reprodutor, matriz ou animal de genética diferenciada vale R$ 200 mil, R$ 500 mil ou mais, um erro pode atingir diretamente o patrimônio e o fluxo de caixa da propriedade.
É nesse ponto que o Seguro Animais Elite deixa de ser uma despesa administrativa e passa a fazer parte da estratégia financeira da fazenda.
E aqui está o problema.
Muita gente assina uma apólice rural olhando apenas para três informações:
- valor do prêmio;
- valor declarado do animal;
- nome da seguradora.
Isso é pouco.
O verdadeiro risco normalmente está escondido nas condições de cobertura, nas exclusões, nos critérios de avaliação e na forma como o sinistro será comprovado.
É a mesma lógica que aplico em qualquer decisão envolvendo patrimônio rural: não olhe apenas o que estão vendendo. Descubra exatamente o que está sendo protegido.
Porque genética de alto valor não se repõe simplesmente emitindo um cheque.
Um animal pode carregar anos de seleção genética, potencial reprodutivo, histórico comercial e valor estratégico para todo o plantel.
Perder isso sem proteção adequada é transformar um problema produtivo em problema financeiro.
Mito 1: se o animal está segurado pelo valor de mercado, o produtor receberá exatamente aquele valor
Esse é provavelmente um dos maiores equívocos.
O valor que aparece relacionado ao animal não deve ser interpretado automaticamente como um cheque garantido naquele montante.
A primeira pergunta deveria ser:
como a seguradora define o valor indenizável?
Dependendo das condições contratadas, podem existir critérios específicos de avaliação.
Por isso, em animais de elite, documentação é patrimônio.
Entre os elementos que podem ajudar a demonstrar valor estão:
- registro genealógico;
- histórico de aquisição;
- contratos;
- avaliações especializadas;
- resultados comerciais;
- histórico reprodutivo;
- documentação genética;
- exames;
- identificação individual do animal;
- registros fotográficos e audiovisuais.
Um reprodutor não deveria existir economicamente apenas dentro da cabeça do proprietário.
Se ele possui alto valor patrimonial, esse valor precisa ser demonstrável documentalmente.
Essa disciplina também aparece em qualquer operação séria de crédito rural, financiamento agrícola ou custeio pecuário.
Banco, seguradora, investidor e auditor trabalham com documentação.
Patrimônio mal documentado é patrimônio mais difícil de defender.
Verdade 1: o histórico e a finalidade econômica do animal importam
Dois bovinos visualmente semelhantes podem possuir valores completamente diferentes.
Isso acontece porque o valor econômico de um animal de elite pode envolver muito mais do que peso corporal.
Pode existir valor decorrente de:
Genética: linhagem, genealogia e características transmissíveis.
Reprodução: capacidade de gerar descendentes de alto valor.
Produção: desempenho comprovado dentro da atividade.
Mercado: procura por descendentes, material genético ou cruzamentos específicos.
Posicionamento do criatório: determinadas linhagens tornam-se ativos estratégicos dentro de programas de seleção.
É por isso que simplesmente colocar uma estimativa elevada em uma proposta não resolve o problema.
O produtor precisa saber como aquele valor será reconhecido caso exista uma ocorrência coberta.
Mito 2: qualquer causa de morte gera indenização
Não necessariamente.
Esse é o tipo de frase que parece óbvia depois do problema, mas que muitos ignoram antes da assinatura.
Seguro é contrato.
E contrato trabalha com:
coberturas, condições, limites e exclusões.
Dependendo do produto contratado, determinados eventos podem estar cobertos e outros não.
Acidentes, enfermidades, procedimentos, transporte, situações preexistentes ou determinados eventos específicos podem receber tratamentos diferentes conforme a seguradora e a modalidade escolhida.
Portanto, a pergunta profissional não é:
“Meu animal está segurado?”
A pergunta correta é:
“Contra exatamente quais eventos meu animal está segurado?”
São perguntas completamente diferentes.
Uma consultoria agropecuária pode ajudar na análise econômica do ativo, enquanto profissionais especializados em seguros e contratos podem avaliar o desenho da cobertura.
Quando existe patrimônio relevante envolvido, cada especialista precisa cuidar da parte que domina.
Verdade 2: exclusão mal compreendida pode destruir a utilidade da apólice
Imagine que o produtor tenha um animal de altíssimo valor.
Ele paga regularmente o seguro.
Durante anos considera aquele patrimônio protegido.
O problema aparece somente no momento do sinistro, quando descobre que determinadas circunstâncias possuíam exigências específicas ou estavam fora da cobertura contratada.
É tarde demais para discutir aquilo que deveria ter sido discutido antes.
Por isso costumo defender uma regra simples:
o produtor deve gastar mais tempo lendo as exclusões do que admirando a cobertura anunciada.
A cobertura vende o contrato.
A exclusão revela seus limites.
Mito 3: seguro de animal de elite é coisa apenas para criatórios gigantes
Não.
O ponto central não é o tamanho da propriedade.
É a relação entre o valor do ativo e a capacidade financeira do produtor de absorver a perda.
Faça uma conta brutalmente simples.
Se um ativo desaparecer amanhã, sua operação consegue absorver a perda sem comprometer:
- caixa;
- reprodução;
- planejamento;
- dívida;
- investimentos;
- compromissos financeiros?
Se a resposta for negativa, você encontrou uma exposição patrimonial relevante.
É exatamente a mesma lógica utilizada quando analisamos capital de giro produtor.
Não interessa apenas quanto patrimônio existe.
Interessa saber quanto caixa existe para suportar um choque.
Verdade 3: concentração genética também é concentração financeira
Esse ponto quase nunca recebe a atenção necessária.
Imagine um criatório com 150 animais.
À primeira vista existe diversificação.
Mas descubra que três reprodutores concentram boa parte do valor genético do projeto.
Financeiramente, a propriedade não possui 150 ativos equivalentes.
Possui uma enorme concentração de valor em poucos indivíduos.
Isso muda completamente a análise.
É semelhante à lógica de uma carteira de investimentos.
Um produtor pode conhecer LCA agro, Fiagro e debêntures do agronegócio, entendendo perfeitamente a necessidade de diversificar capital financeiro, mas manter uma concentração enorme dentro do próprio patrimônio produtivo.
O princípio é o mesmo:
quanto maior a concentração de valor, maior deve ser o cuidado com proteção e continuidade.
Mito 4: tecnologia elimina a necessidade de seguro
Tecnologia reduz determinadas exposições.
Ela não elimina todas.
Hoje uma propriedade profissional pode operar com:
- cftv fazenda;
- identificação eletrônica;
- controle de acesso;
- sensores;
- monitoramento remoto;
- rastreamento agrícola;
- sistemas de gestão.
Tudo isso é valioso.
Mas tecnologia preventiva e transferência de risco possuem funções diferentes.
Uma câmera pode registrar um acontecimento.
Ela não necessariamente recompõe financeiramente um ativo perdido.
Um sistema eletrônico pode aumentar controle.
Ele não necessariamente substitui proteção financeira.
O mesmo produtor que passa semanas pesquisando drone pulverizador preço antes de investir deveria dedicar atenção semelhante ao patrimônio genético que sustenta parte importante da receita da operação.
Máquina recebe planilha.
Genética precisa receber planilha também.
Verdade 4: prevenção pode fortalecer toda a gestão de risco
Uma seguradora quer compreender o risco que está assumindo.
E o produtor deveria querer a mesma coisa.
Quanto melhor for o controle da propriedade, mais profissional tende a ser a gestão do patrimônio.
Isso significa manter histórico organizado de:
Identificação
Cada animal de alto valor precisa ser individualmente identificável.
Documentação
Notas, contratos, certificados, registros e avaliações devem permanecer organizados.
Manejo sanitário e acompanhamento
Registros precisam permitir reconstruir o histórico do ativo.
Segurança
Instalações, acessos, transporte e movimentação merecem protocolos.
Comunicação
Ocorrências relevantes devem ser documentadas adequadamente.
Esse conjunto não serve apenas para seguro.
Ele melhora auditoria, gestão, sucessão patrimonial e avaliação financeira do negócio.
Mito 5: ter uma holding resolve todos os riscos da fazenda
Outro erro perigoso.
Holding rural agro pode fazer parte de uma estratégia societária e sucessória.
Blindagem patrimonial holding é uma expressão muito utilizada comercialmente, mas nenhuma estrutura societária deveria ser tratada como uma espécie de escudo mágico capaz de apagar todos os riscos econômicos e jurídicos.
Seguro trabalha com determinados riscos.
Estrutura societária trabalha com outros.
Gestão financeira trabalha com outros.
Governança trabalha com outros.
Misturar tudo é receita para tomar decisões ruins.
Uma propriedade sofisticada trabalha em camadas.
Prevenção + contrato + seguro + estrutura patrimonial + controle financeiro.
Não existe ferramenta única que substitua todas as outras.
Seguro pecuário e dívida rural precisam conversar
Agora entramos na parte que interessa ao produtor capitalizado, mas também endividado.
Um animal de elite pode participar direta ou indiretamente da capacidade de geração de receita da operação.
Se esse ativo desaparece, o problema não fica restrito ao patrimônio.
Pode surgir impacto sobre o caixa utilizado para pagar:
- empréstimo rural;
- financiamento agrícola;
- custeio pecuário;
- parcelas de investimentos;
- capital de giro;
- outros compromissos.
E dívida continua vencendo mesmo quando um ativo produtivo desaparece.
Esse é o motivo pelo qual seguro precisa ser analisado dentro do planejamento financeiro da propriedade e não como produto isolado.
Taxa de juros muda completamente o custo de ficar descoberto
Quando o dinheiro era muito barato, alguns produtores aceitavam determinados riscos porque acreditavam que poderiam simplesmente financiar a reposição de um ativo.
Essa estratégia fica muito mais perigosa quando o custo financeiro sobe.
Termos como taxa selic agro e taxa de juros agro aparecem constantemente na análise de crédito justamente porque custo de capital altera todas as decisões.
Imagine perder um ativo de R$ 300 mil e precisar levantar dinheiro rapidamente para recompor parte da operação.
O custo não será necessariamente apenas R$ 300 mil.
Pode existir:
- custo financeiro;
- perda operacional;
- tempo de reposição;
- perda genética;
- perda comercial;
- pressão sobre caixa.
E se esse dinheiro vier de novo crédito rural, existe mais uma obrigação financeira entrando na estrutura.
Quando dívida e patrimônio começam a se misturar
Produtor grande precisa entender uma diferença essencial.
Problema produtivo pode virar problema bancário.
Uma perda relevante de patrimônio pode reduzir caixa.
Menos caixa pode comprometer pagamento.
Pagamento comprometido pode levar à renegociação de dívida bancária.
Dependendo da situação, o produtor começa a estudar refinanciamento rural ou prorrogação de dívida rural.
Se o problema avança, aparecem expressões muito mais pesadas:
execução de CPR, alienação fiduciária terras e até discussões envolvendo recuperação judicial rural.
Não estou dizendo que a perda de um animal produzirá automaticamente esse caminho.
Estou mostrando a cadeia financeira.
Uma propriedade pressionada raramente quebra por causa de um único evento.
Normalmente existe uma sequência:
perda + caixa apertado + dívida + juros + nova dívida + perda de margem de negociação.
Seguro serve justamente para impedir que determinados eventos cobertos tenham capacidade de iniciar ou aprofundar essa sequência.
Seguro não substitui uma boa estrutura financeira
Existe outra armadilha.
Achar que patrimônio segurado permite assumir qualquer nível de dívida.
Não permite.
O produtor precisa continuar analisando:
- endividamento total;
- vencimentos;
- garantias;
- geração de caixa;
- custo efetivo;
- exposição contratual.
Quem trabalha com custeio agrícola Banco do Brasil, cooperativas, bancos privados ou outras instituições precisa conhecer exatamente o custo financeiro da operação.
O mesmo vale para operações nas quais aparecem juros compostos crédito rural.
Não aceite planilha que você não entende.
Não aceite custo financeiro que você não consegue reproduzir.
Não aceite seguro que você não consegue explicar.
Complexidade é uma ótima amiga de quem cobra.
E uma péssima amiga de quem paga.
Mito 6: a seguradora já sabe quanto meu animal vale
Não conte com isso como princípio de gestão.
O produtor conhece melhor a história econômica do próprio plantel.
Portanto, precisa manter evidências.
Se você possui um ativo de enorme valor, monte um arquivo patrimonial daquele animal.
Pense nele como se fosse uma pequena empresa.
Registre aquisição, origem, genética, desempenho, reprodução, avaliações e documentos relevantes.
Essa organização é importante antes de qualquer problema.
Depois do problema, reconstruir a história pode ser muito mais difícil.
Verdade 5: subseguro pode gerar falsa sensação de proteção
O produtor olha para o contrato e pensa:
“Está segurado.”
Mas existe uma segunda pergunta:
está segurado pelo valor adequado?
Patrimônio muda de preço.
Animais também.
Um reprodutor pode valorizar depois de resultados importantes.
Uma matriz pode adquirir importância maior dentro do programa genético.
Se o produtor contrata proteção e nunca mais revisa os valores, pode existir um descompasso entre patrimônio real e proteção contratada.
Seguro de patrimônio valioso não deveria funcionar no piloto automático.
Quanto custa não proteger um animal de elite?
Essa pergunta é melhor do que perguntar apenas quanto custa o seguro.
Imagine um ativo avaliado em R$ 400 mil.
Agora imagine que a propriedade trabalhe com margem financeira apertada.
Uma perda dessa magnitude pode obrigar o produtor a buscar recursos.
Nesse momento entram conceitos como:
capital de giro produtor, empréstimo rural e refinanciamento rural.
Se o crédito vier caro, a perda original passa a carregar juros.
Se o produtor ainda possuir outras operações bancárias, o problema começa a contaminar o restante da estrutura financeira.
Essa é a análise correta.
Não compare o prêmio apenas com zero.
Compare o prêmio com o impacto econômico potencial de uma perda relevante.
Fundo garantidor não deve ser confundido com seguro do animal
Outra confusão recorrente está na utilização do termo fundo garantidor.
Existem diferentes mecanismos financeiros de garantia utilizados no mercado.
Eles podem participar de estruturas de crédito específicas.
Isso é completamente diferente de contratar proteção para determinado risco associado ao patrimônio pecuário.
Não misture garantia de operação financeira com cobertura de seguro.
São instrumentos diferentes, com finalidades diferentes.
Securitização também não elimina risco produtivo
O agronegócio brasileiro passou a utilizar estruturas financeiras cada vez mais sofisticadas.
Hoje o produtor encontra discussões envolvendo securitização rural, mercado de capitais, Fiagro, LCA agro e debêntures do agronegócio.
Isso mostra como o capital do agronegócio profissionalizou.
Mas sofisticação financeira não elimina o risco existente dentro da porteira.
Você pode possuir uma estrutura financeira moderna e ainda ter um patrimônio biológico mal protegido.
Uma coisa não corrige automaticamente a outra.
E onde entra o advogado do agronegócio?
Quando existe patrimônio expressivo e contratos relevantes, análise jurídica preventiva pode ser muito mais barata do que disputa posterior.
Um advogado agronegócio pode avaliar questões contratuais dentro de sua área de atuação, especialmente quando existem operações financeiras, garantias ou riscos patrimoniais relevantes.
Isso ganha ainda mais importância quando a propriedade possui contratos que envolvem:
- garantias reais;
- CPR;
- financiamentos;
- estruturas societárias;
- aquisição de ativos;
- seguros de grande valor.
O erro clássico é procurar análise especializada somente depois que o problema virou disputa.
Seguro também faz parte da defesa do patrimônio familiar
Propriedade rural é negócio.
Mas frequentemente também é patrimônio construído por gerações.
Quando o negócio entra em crise financeira, discussões envolvendo impenhorabilidade de pequena propriedade podem surgir em contextos específicos.
Também podem existir contratos envolvendo alienação fiduciária terras ou outros tipos de garantias.
Nada disso deve ser analisado com base em frases encontradas na internet.
Cada contrato e cada situação concreta precisam ser examinados individualmente.
O princípio econômico, porém, é simples:
quanto menos choques financeiros desnecessários sua operação sofrer, menor tende a ser a pressão sobre o patrimônio.
É por isso que prevenção importa.
Seguro Animais Elite: o que verificar antes de assinar
Antes de contratar, sente com os documentos na mesa.
Não compre no impulso.
Verifique pelo menos:
- Quais eventos estão efetivamente cobertos.
- Quais situações estão expressamente excluídas.
- Qual é o limite financeiro da cobertura.
- Como o valor do animal será comprovado.
- Quais documentos precisam ser mantidos.
- Quais obrigações o segurado possui durante a vigência.
- Quais procedimentos precisam ser adotados depois de uma ocorrência.
- Como funcionam carências, franquias ou participações previstas no produto, quando existirem.
- Se transporte ou movimentações relevantes possuem tratamento específico.
- Se o valor segurado continua compatível com o valor econômico atual do ativo.
Essa revisão vale mais do que escolher seguro simplesmente pelo menor preço.
O produtor profissional olha o seguro junto com o balanço
Seguro de animal de elite não deve existir isolado da gestão financeira.
Coloque lado a lado:
Valor do patrimônio protegido
versus
Valor total das dívidas
versus
Caixa disponível
versus
Capacidade de reposição
versus
Custo da cobertura
versus
Impacto de uma eventual perda.
É assim que decisão financeira séria é tomada.
O mesmo raciocínio deve acompanhar decisões relacionadas a custeio pecuário, crédito rural e outros financiamentos.
Até operações conhecidas, como custeio agrícola Banco do Brasil, precisam ser analisadas dentro do conjunto do endividamento.
A instituição financeira olha seu risco.
Você precisa olhar o seu.
O erro de discutir apenas preço
Na internet, muita gente chega pesquisando expressões como Seguro Animais Elite alto cpc procurando entender custos, coberturas ou soluções financeiras.
Mas preço sozinho nunca deveria decidir esse tipo de contratação.
Um seguro barato que não cobre o risco econômico mais relevante pode sair absurdamente caro.
Um seguro mais completo também não deve ser contratado sem análise.
A pergunta não é:
“Qual é o mais barato?”
É:
“Qual estrutura protege adequadamente o risco que eu não consigo ou não quero absorver sozinho?”
Isso é essencialismo financeiro.
Comprar o necessário.
Eliminar o inútil.
Entender aquilo pelo qual você está pagando.
O mesmo princípio vale para toda a fazenda
O produtor precisa aplicar essa lógica a qualquer decisão de capital.
Antes de comprar tecnologia, entende retorno.
Antes de tomar financiamento, entende juros.
Antes de assinar garantia, entende exposição patrimonial.
Antes de contratar seguro, entende cobertura.
É assim que você deixa de ser apenas tomador de produto financeiro e passa a comandar a própria estrutura financeira.
Se estiver analisando drone pulverizador preço, por exemplo, você compara equipamento, produtividade e retorno.
Faça a mesma coisa com proteção patrimonial.
Não trate milhões em genética com menos rigor do que trata a compra de uma máquina.
Auditoria financeira não começa quando a dívida explode
Outro ponto importante.
Muitos produtores associam auditoria apenas a problema bancário.
Está errado.
Auditoria deveria funcionar preventivamente.
Uma análise ampla pode cruzar:
- seguros;
- contratos bancários;
- garantias;
- taxas;
- cronograma de vencimentos;
- exposição patrimonial;
- patrimônio segurado;
- necessidade de caixa.
É muito mais eficiente detectar fragilidade antes de precisar discutir renegociação de dívida bancária.
Quando o caixa já está sufocado, sua margem de negociação geralmente fica menor.
Seguro de elite é proteção de continuidade
Esse é o ponto que realmente importa.
Você não está protegendo apenas um animal.
Dependendo do caso, está protegendo:
genética, receita futura, planejamento reprodutivo, liquidez e continuidade do negócio.
Quando existe grande concentração de valor em determinados indivíduos, a análise deve ser proporcional ao patrimônio envolvido.
Não transforme um ativo de seis dígitos em um item tratado informalmente.
Mitos e verdades: o resumo que interessa
Mito: basta declarar um valor elevado.
Verdade: é preciso entender como aquele valor será reconhecido dentro do contrato.
Mito: qualquer ocorrência gera indenização.
Verdade: cobertura depende das condições efetivamente contratadas.
Mito: tecnologia elimina risco.
Verdade: tecnologia reduz determinadas exposições, enquanto seguro transfere riscos previstos contratualmente.
Mito: estruturas societárias substituem seguro.
Verdade: holding rural agro, gestão patrimonial e seguro possuem funções diferentes.
Mito: seguro é apenas despesa.
Verdade: para ativos altamente concentrados, ele pode funcionar como instrumento de proteção do fluxo financeiro.
A decisão final deve ser matemática, não emocional
Produtor rural vive cercado de risco.
Meu ponto nunca é tentar eliminar todos eles.
Isso seria impossível.
O objetivo é identificar quais riscos você consegue carregar e quais poderiam causar estrago grande demais.
Depois disso, você decide quais riscos prevenir, quais transferir e quais aceitar.
Essa é a diferença entre simplesmente possuir patrimônio e administrar patrimônio.
Seguro de animal de elite merece exatamente esse nível de análise.
Leia a apólice rural.
Questione.
Documente.
Compare.
Faça conta.
E nunca considere protegido aquilo que você ainda não entendeu completamente.
Aviso profissional importante
Este conteúdo possui caráter exclusivamente informativo e educacional. Não representa recomendação jurídica, financeira, securitária ou de investimento e não substitui a análise individual de contratos, apólices, garantias e operações de crédito.
Cada propriedade possui estrutura patrimonial, dívida, contratos, riscos e capacidade financeira diferentes.
Principalmente quando estiverem envolvidos patrimônio elevado, garantias bancárias, execução de CPR, recuperação judicial rural, juros compostos crédito rural, alienação fiduciária terras, prorrogação de dívida rural ou outras operações financeiras relevantes, não aja sozinho.
Procure profissionais qualificados.
Considere a análise de um advogado agronegócio, especialista em seguros e uma auditoria financeira independente antes de tomar decisões capazes de afetar a fazenda, o caixa ou o patrimônio familiar.
Contrato mal compreendido custa caro. Patrimônio de alto valor exige análise de alto nível.