
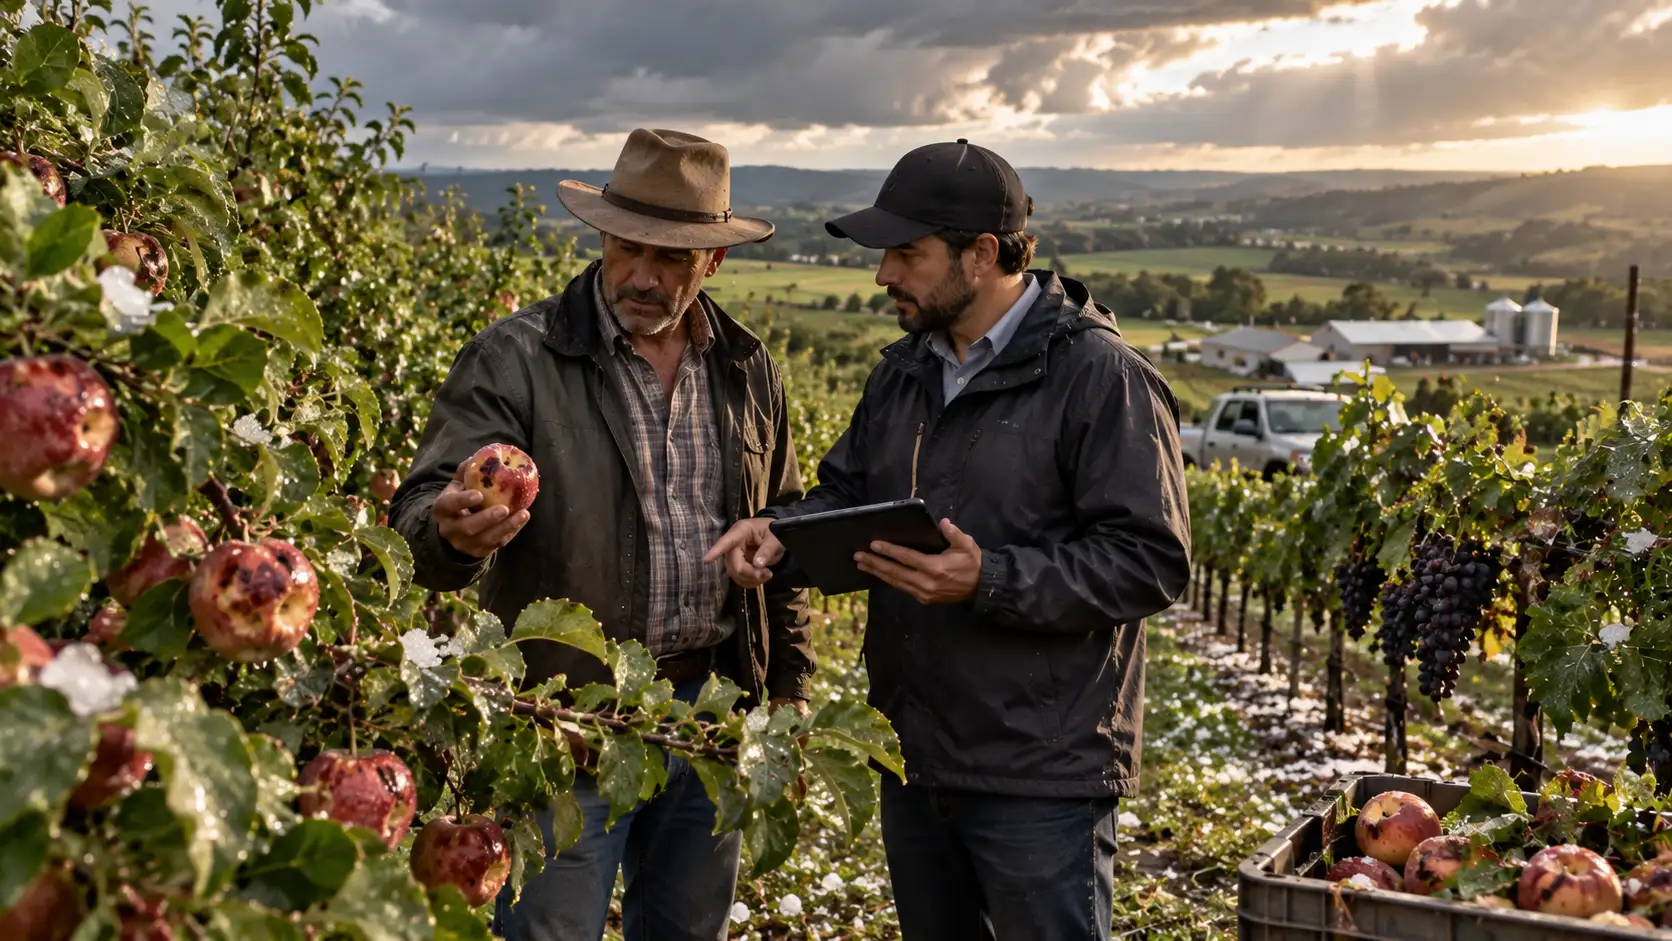
Quem produz fruta comercialmente sabe de uma verdade que muita planilha bancária ignora: uma tempestade de poucos minutos pode destruir o valor construído durante uma safra inteira.
Na fruticultura, o prejuízo não acontece apenas quando a fruta cai.
Uma maçã pode continuar presa à planta e perder padrão comercial. Uma uva marcada pode perder classificação. Um pêssego machucado pode continuar existindo fisicamente, mas deixar de valer aquilo que o produtor projetou quando montou seu fluxo de caixa.
É exatamente por isso que o Seguro Granizo Fruticultura precisa ser analisado de maneira diferente de uma cobertura agrícola genérica.
O produtor não está protegendo apenas toneladas.
Está protegendo qualidade, preço, receita, capacidade de pagamento e continuidade financeira da operação.
E aqui começa a parte que interessa.
Seguro ruim não é necessariamente aquele que custa caro.
Seguro ruim é aquele que parece barato até o dia em que você descobre que a cláusula não protege exatamente aquilo que você imaginava.
Por que o granizo é especialmente perigoso na fruticultura?
Em determinados cultivos anuais, uma perda é percebida principalmente pela redução de produtividade.
Na fruticultura comercial, o granizo consegue causar dois prejuízos simultaneamente:
- redução física da produção, pela queda ou destruição do fruto;
- perda de qualidade comercial, mesmo quando a fruta permanece na planta.
Isso faz uma diferença brutal.
Documentos de produtos registrados para seguro agrícola mostram justamente essa variação. Existem condições para maçã em que a proteção considera a desvalorização decorrente da perda de qualidade provocada pelo granizo. Para uva de mesa, determinados produtos contemplam danos aos frutos e também às brotações responsáveis pela produção. Em pêssego, nectarina e ameixa, também há produtos estruturados especificamente para perdas decorrentes do evento coberto.
Portanto, antes de perguntar:
“Quanto custa o seguro?”
Pergunte:
“Exatamente qual prejuízo esta apólice reconhece?”
Essa segunda pergunta pode valer centenas de milhares de reais.
Seguro Granizo Fruticultura: cobertura não é tudo igual
Esse é um erro clássico.
O produtor recebe duas propostas, olha o prêmio, compara o Limite Máximo de Indenização e escolhe a mais barata.
Só que duas apólices aparentemente parecidas podem funcionar de formas completamente diferentes na hora do sinistro.
O Seguro Granizo Fruticultura pode variar em pontos como:
- cultura efetivamente segurada;
- talhão ou área coberta;
- estágio em que a proteção começa;
- período de carência;
- produtividade ou valor segurado por hectare;
- perda quantitativa considerada;
- perda qualitativa considerada;
- percentual de franquia;
- método de amostragem;
- critérios para classificação dos frutos;
- exclusões;
- procedimento depois do sinistro;
- Limite Máximo de Indenização;
- momento em que a cobertura termina.
A própria documentação pública disponível para produtos agrícolas demonstra essas diferenças. Em uma condição específica para maçã, por exemplo, a cobertura começa após determinado estágio de desenvolvimento dos frutos e existe franquia vinculada ao limite segurado. Isso é característica daquele produto, não uma regra universal para todas as seguradoras.
É por isso que produtor grande não deveria comprar seguro apenas pelo preço.
Compra-se cláusula. Compra-se critério de indenização. Compra-se capacidade de atravessar uma perda sem desmontar o patrimônio.
Maçã: quando o fruto continua na árvore, mas perde valor
A maçã deixa esse problema muito claro.
Imagine um pomar de alto padrão próximo da colheita.
A fruta está formada. O custo de produção praticamente já aconteceu.
Manejo, mão de obra, defensivos autorizados, fertilização, irrigação, condução, estrutura, colheita futura, embalagem e comercialização já estão incorporados à operação.
Então vem o granizo.
Parte das maçãs continua na árvore.
Quem olha de longe pode pensar:
“Não perdeu tudo.”
Financeiramente, porém, essa frase pode ser completamente enganosa.
Marcas, perfurações, deformações e danos superficiais podem alterar a categoria comercial do fruto. O produto que seria vendido em uma faixa superior pode terminar direcionado para uma categoria inferior.
O problema deixa de ser apenas:
quantas toneladas restaram?
E passa a ser:
quanto vale comercialmente aquilo que restou?
Há produtos de seguro agrícola cujas condições específicas para maçã tratam justamente da desvalorização provocada pela perda de qualidade decorrente do granizo. Também podem existir regras específicas sobre início de cobertura, vistoria preliminar e vistoria final antes da colheita.
Esse detalhe precisa estar na mesa antes da assinatura.
Não depois da tempestade.
Uva: o dano pode começar antes mesmo do cacho pronto
Na uva, o produtor precisa olhar ainda mais cedo para a apólice.
Existem condições contratuais em que a cobertura de uva de mesa considera não apenas o fruto, mas também perdas sobre brotações que darão origem à produção segurada.
Em um produto oficialmente disponibilizado para consulta, por exemplo, o período de cobertura começa quando determinada proporção das plantas iniciou o processo de quebra de dormência. O mesmo documento estabelece que o Limite Máximo de Indenização é relacionado ao valor da produção por hectare multiplicado pela área segurada.
Perceba a importância disso.
O produtor não deveria analisar apenas:
“Minha uva está segurada?”
A pergunta correta é:
“A partir de qual estágio a seguradora assume o risco e exatamente quais estruturas produtivas estão dentro da cobertura?”
São perguntas completamente diferentes.
E somente uma delas protege o caixa.
Pêssego, nectarina e ameixa: frutas de caroço exigem leitura cirúrgica
Nas frutas de caroço, especialmente pêssego, nectarina e ameixa, o mesmo princípio vale.
Há produtos registrados em que a cobertura considera perda de produtividade provocada especificamente pelo granizo. Há também estruturas contratuais voltadas à desvalorização comercial causada pela perda de qualidade.
Isso mostra por que simplesmente dizer “tenho seguro contra granizo” é insuficiente.
Você precisa saber se está protegendo:
produção física, qualidade comercial ou ambos.
Imagine dois pomares com o mesmo número de frutos após a tempestade.
No primeiro, 80% mantém padrão comercial.
No segundo, boa parte fica marcada e passa para uma categoria de valor muito menor.
A quantidade física pode parecer semelhante.
A receita não.
Essa é a matemática que interessa ao produtor profissional.
O número mais importante não é o prêmio do seguro
Vou contrariar o comportamento de muita gente do mercado.
O prêmio não deveria ser o primeiro número analisado.
O produtor precisa começar pelo tamanho da exposição.
Suponha uma área cuja receita esperada seja de R$ 2 milhões.
Uma proposta custa R$ 45 mil.
Outra custa R$ 60 mil.
Olhar somente os R$ 15 mil de diferença é raciocinar pequeno.
O que precisa ser comparado é:
qual delas responde melhor diante de um prejuízo de R$ 500 mil, R$ 1 milhão ou mais?
Franquia, LMI, exclusões e metodologia de cálculo podem tornar uma diferença aparentemente pequena no prêmio irrelevante perto da diferença de indenização.
É essencialismo financeiro.
Proteja o que pode quebrar a operação.
Não aquilo que simplesmente parece barato na proposta comercial.
Franquia: onde muito produtor descobre tarde demais que estava parcialmente descoberto
Franquia é um daqueles termos simples que escondem muito dinheiro.
Ela representa a parcela do risco que permanece com o segurado conforme a estrutura contratada.
Determinados produtos de granizo disponíveis no mercado estabelecem franquias vinculadas ao Limite Máximo de Indenização. Outros podem trabalhar com mecanismos diferentes.
Por isso, faça uma simulação antes de contratar.
Pegue três cenários:
Perda moderada: R$ 150 mil.
Perda severa: R$ 500 mil.
Perda extrema: R$ 1 milhão.
Depois aplique as regras reais da proposta.
Quanto seria reconhecido?
Quanto seria descontado?
Qual parte ficaria por sua conta?
Existe rateio?
Existe limitação por área ou gleba?
A indenização é calculada sobre produtividade ou valor?
A perda de classificação comercial entra na conta?
Se ninguém consegue responder essas perguntas antes da assinatura, não existe motivo para imaginar que tudo ficará claro justamente depois do sinistro.
O perigo do rateio e da área declarada incorretamente
Área segurada errada parece detalhe de escritório.
Não é.
Condições contratuais disponíveis publicamente demonstram que diferenças entre a área informada e a área efetivamente cultivada podem repercutir na indenização.
Há produtos em que, constatada área plantada superior à área declarada no seguro, pode ocorrer redução proporcional no pagamento.
Esse tipo de problema nasce antes do granizo.
Nasce na contratação.
Mapa do pomar, cadastro das glebas, variedade, área, produtividade e valor esperado precisam conversar entre si.
É aqui que rastreamento agrícola deixa de ser apenas tecnologia operacional.
Um bom histórico por talhão pode ajudar o produtor a organizar:
- localização exata da área;
- variedade implantada;
- estágio produtivo;
- datas de manejo;
- imagens anteriores ao evento;
- expectativa de produção;
- histórico de produtividade;
- registros posteriores ao sinistro.
Documentação boa não cria cobertura que não existe.
Mas evita transformar uma cobertura válida em discussão documental desnecessária.
Caiu granizo. O que fazer nas primeiras horas?
Aqui mora outro erro caro: tentar “arrumar” tudo imediatamente.
A primeira reação natural do produtor é entrar no pomar, colher, limpar, retirar frutos, fazer manejo e reduzir o prejuízo.
Só que o contrato precisa ser lido antes de qualquer intervenção relevante.
Condições de determinados produtos estabelecem obrigações específicas depois do sinistro e podem prever consequências quando a área é colhida sem autorização antes da avaliação da seguradora.
Então o procedimento racional é:
- Comunique o sinistro imediatamente pelos canais previstos na apólice.
- Registre data, horário aproximado e área afetada.
- Fotografe e filme diferentes pontos do pomar.
- Separe registros por gleba ou talhão.
- Mantenha os documentos da apólice disponíveis.
- Não altere substancialmente a área sem observar as orientações contratuais e da seguradora.
- Acompanhe pessoalmente ou por representante técnico a vistoria.
- Guarde protocolos, laudos, mensagens e relatórios.
Não transforme um sinistro climático em um sinistro documental.
Vistoria preliminar não é necessariamente a palavra final
No caso da maçã, há condições de seguro prevendo vistoria preliminar depois do evento e uma avaliação final antes da colheita.
A lógica é simples.
Logo depois da ocorrência, o perito consegue identificar sinais do evento e estimar a intensidade.
Mas certos efeitos precisam ser avaliados com o desenvolvimento dos frutos.
Por isso podem existir etapas diferentes de regulação.
O produtor precisa acompanhar esse processo.
Não para discutir com o perito.
Para garantir que a realidade da área esteja bem documentada.
Conheça os talhões.
Tenha mapas.
Tenha histórico.
Saiba qual variedade está sendo avaliada.
Separe áreas com comportamentos produtivos diferentes.
Quanto maior a operação, menos espaço existe para trabalhar de memória.
A pergunta que precisa ser feita sobre perda de qualidade
Antes de assinar, pergunte diretamente:
Se o fruto continuar na planta, mas perder categoria comercial depois do granizo, existe indenização?
Depois pergunte:
Como essa desvalorização será medida?
Isso vale ouro.
Porque “dano físico” e “prejuízo financeiro” não são necessariamente a mesma coisa.
Duas frutas podem estar igualmente presentes no pomar e valer preços completamente diferentes no mercado.
Em culturas premium, esse detalhe pode representar a maior parte da perda.
Seguro Granizo Fruticultura alto cpc: por que o tema está ligado ao dinheiro caro do agro
A expressão Seguro Granizo Fruticultura alto cpc parece assunto de publicidade digital, mas existe uma razão econômica por trás do valor desse mercado.
Estamos falando de uma proteção diretamente ligada a ativos caros, produção de elevado valor por hectare, linhas bancárias, garantia de operações e preservação de patrimônio.
Um granizo severo não termina no pomar.
Ele pode chegar ao banco.
É aí que Seguro Granizo Fruticultura começa a conversar diretamente com crédito rural, financiamento agrícola, empréstimo rural, capital de giro produtor e crédito pronamp.
Quando a receita projetada desaparece, as parcelas não desaparecem junto.
Quando a perda agrícola vira problema bancário
Esse é o efeito dominó que eu quero que você enxergue.
A safra estava projetada para gerar caixa.
Parte desse caixa pagaria fornecedores.
Outra parte pagaria parcelas.
Outra financiaria a próxima etapa produtiva.
E outra remuneraria o patrimônio.
Quando ocorre uma perda severa sem proteção adequada, o produtor começa a preencher o buraco com dinheiro novo.
Primeiro entra capital de curto prazo.
Depois vem refinanciamento.
Depois aparecem novas garantias.
Depois começa a renegociação de dívida bancária.
Dependendo da estrutura, discussões sobre juros compostos crédito rural entram no radar do produtor.
E uma propriedade altamente produtiva pode terminar pressionada não porque o negócio era ruim, mas porque houve descasamento entre risco agrícola e estrutura financeira.
Esse é o motivo pelo qual seguro não pode ser tratado isoladamente pelo departamento operacional.
Seguro é parte da arquitetura financeira.
CPR, garantias e exposição patrimonial
Produtor capitalizado também precisa pensar nisso.
Operações lastreadas em produção precisam ser construídas considerando cenários adversos.
Se uma obrigação vinculada à produção entra em inadimplência, a discussão pode evoluir para execução de cpr.
Estruturas envolvendo alienação fiduciária terras exigem atenção ainda maior porque o patrimônio usado como garantia pode estar diretamente conectado à dívida.
E não adianta procurar blindagem patrimonial holding depois que o problema contratual já nasceu.
Estrutura patrimonial séria é feita antes.
Com documentação.
Governança.
Contabilidade.
Separação adequada das operações.
E orientação especializada.
O mesmo vale para impenhorabilidade de pequena propriedade: é matéria jurídica específica, dependente das circunstâncias do caso, e jamais deve ser usada como desculpa para ignorar uma obrigação financeira.
Do custeio ao investimento: uma perda atravessa toda a estrutura
Veja como tudo se conecta.
O produtor pode ter custeio agrícola banco do brasil, recursos ligados a bndes agro, consórcio de tratores, contratos privados e financiamento próprio.
Pode manter custeio pecuário em outra operação.
Pode estudar investimento em terras.
Pode acessar mercado de capitais indiretamente por estruturas relacionadas a lca agro e debêntures do agronegócio.
Pode analisar cpr verde, securitização rural ou algum fundo garantidor vinculado a operações específicas.
Nada disso muda uma realidade:
o pagamento das obrigações depende da geração de caixa.
É exatamente por isso que proteger receita potencial é tão importante quanto negociar taxa de financiamento.
O produtor passa meses tentando reduzir alguns pontos do custo financeiro e depois deixa milhões em produção expostos por economia no seguro.
Essa conta não fecha.
Seguro de faturamento e seguro paramétrico substituem o granizo tradicional?
Não necessariamente.
São estruturas diferentes.
O seguro de faturamento pode trabalhar com outra lógica de proteção econômica.
O seguro paramétrico utiliza parâmetros objetivos previamente estabelecidos para acionar pagamentos conforme a estrutura contratual.
Já o seguro específico contra granizo pode avaliar diretamente danos cobertos sobre determinada cultura.
Não existe razão para escolher um produto apenas porque parece tecnologicamente mais sofisticado.
A pergunta continua sendo a mesma:
qual risco financeiro você precisa transferir?
Depois disso escolhe-se o instrumento.
Nunca ao contrário.
A subvenção pode reduzir o custo, mas não deve ser confundida com cobertura automática
O seguro rural brasileiro possui mecanismos públicos de incentivo ao pagamento do prêmio.
Em 2026, o programa federal de subvenção ao prêmio continua operacional, com regras, orçamento, critérios de enquadramento e relação de apólices contempladas. Isso significa que o produtor pode encontrar redução relevante no custo em operações elegíveis, mas não deve presumir que toda contratação será automaticamente beneficiada.
Minha regra é simples:
primeiro analise se o seguro presta. Depois veja quanto ele custa líquido.
Não contrate um produto ruim só porque recebeu incentivo.
Cobertura ruim subsidiada continua sendo cobertura ruim.
Como comparar duas propostas de Seguro Granizo Fruticultura
Se duas seguradoras colocarem propostas na sua mesa, não compare apenas o prêmio.
Monte uma ficha e coloque lado a lado:
| Critério | Proposta A | Proposta B |
|---|---|---|
| Cultura e variedade | ||
| Área segurada | ||
| Valor por hectare | ||
| LMI total | ||
| Início da cobertura | ||
| Carência | ||
| Franquia | ||
| Perda de produtividade | ||
| Perda de qualidade | ||
| Danos à brotação | ||
| Rateio | ||
| Principais exclusões | ||
| Processo de vistoria | ||
| Prazo e forma de comunicação | ||
| Custo líquido |
Agora você está comparando seguro.
Antes disso, estava comparando preço.
O papel da tecnologia na prova do patrimônio produtivo
Outra peça importante é a documentação tecnológica.
Um sistema de cftv fazenda não substitui laudo técnico, mas imagens datadas podem integrar o conjunto documental da propriedade.
O mesmo vale para drones, mapas, fotografias georreferenciadas e plataformas de rastreamento agrícola.
Quanto maior o valor segurado, mais profissional deveria ser o arquivo da propriedade.
Eu manteria, no mínimo:
- mapa atualizado dos talhões;
- histórico fotográfico;
- documentos das variedades;
- estimativa de produção;
- produtividade histórica;
- notas e comprovantes relevantes;
- apólice completa;
- proposta assinada;
- endossos;
- comprovantes de pagamento;
- protocolo de todo aviso de sinistro;
- relatórios técnicos e laudos.
Quem administra milhões não pode depender de uma pasta perdida no WhatsApp.
Seguro não impede dívida. Ele impede que um evento isolado destrua a estrutura de pagamento
Essa distinção é importante.
Seguro não corrige financiamento mal contratado.
Não elimina alavancagem excessiva.
Não resolve desorganização patrimonial.
Não impede que uma empresa entre em recuperação judicial rural quando existe uma crise mais ampla.
E não substitui estratégia jurídica diante de eventual leilão de fazenda.
A função dele é outra:
transferir uma parcela definida do risco econômico para a seguradora mediante um contrato previamente estabelecido.
Quando bem estruturado, pode impedir que um problema agronômico temporário seja transformado em uma crise financeira permanente.
Consultoria agropecuária e análise financeira precisam conversar
Uma boa consultoria agropecuária conhece produtividade, variedades, manejo e realidade produtiva.
Uma boa análise financeira conhece fluxo de caixa, dívida, garantias e necessidade de capital.
Esses dois mundos precisam sentar na mesma mesa.
Suponha que o pomar gere R$ 5 milhões de receita bruta esperada.
A operação possui R$ 1,8 milhão em compromissos diretamente dependentes daquela safra.
Nesse caso, uma análise profissional deveria perguntar:
Qual perda a empresa consegue absorver com recursos próprios?
R$ 200 mil?
R$ 500 mil?
R$ 1 milhão?
Acima de qual valor começa a existir risco para o serviço da dívida?
Essa é a franquia econômica real da fazenda.
Depois compare essa capacidade com a franquia contratual da seguradora.
A diferença entre as duas revela quanto risco você está verdadeiramente carregando.
Seguro barato pode sair caro quando a proteção termina cedo
Outro detalhe que merece atenção é o período efetivo de cobertura.
Em produtos específicos para maçã e uva, as próprias condições contratuais mostram que o início pode estar ligado ao estágio fenológico da cultura, enquanto o encerramento pode ocorrer na colheita ou no final da vigência prevista.
Portanto, verifique exatamente:
Quando começa?
Quando termina?
Existe carência?
O que ocorre se houver aumento do valor segurado?
A produção tardia está integralmente dentro da vigência?
Não existe cobertura perfeita se a tempestade ocorrer fora do período contratado.
Dez perguntas que eu faria antes de assinar
Antes de colocar meu nome em uma apólice de alto valor, eu exigiria respostas objetivas para estas perguntas:
- Qual evento exatamente está coberto?
- A indenização considera perda de quantidade, qualidade ou ambas?
- Qual é a franquia real em reais?
- Existe rateio?
- Qual é o LMI por hectare e total?
- Em qual estágio da cultura começa a proteção?
- Qual é a carência?
- Como o prejuízo será apurado?
- O que posso ou não fazer antes da vistoria?
- Quais situações permitem redução ou negativa da indenização?
Se o vendedor não conseguir explicar isso de forma simples, peça as condições contratuais.
E leia.
O dinheiro é seu.
O verdadeiro custo de ficar sem cobertura
Produtor costuma perguntar:
“Quanto vou gastar para segurar?”
Eu prefiro inverter:
Quanto você terá de levantar se perder a safra?
Talvez tenha de buscar novo capital de giro produtor.
Talvez aumente o empréstimo rural.
Talvez tenha de refinanciar o financiamento agrícola.
Talvez precise renegociar CPR.
Talvez coloque mais patrimônio em garantia.
Talvez uma dificuldade temporária chegue ao nível de uma renegociação de dívida bancária.
Em cenários extremos, discussões que antes pareciam distantes — execução de cpr, recuperação judicial rural ou até leilão de fazenda — podem começar a aparecer.
E tudo começou com alguns minutos de gelo.
Esse é o ponto.
O granizo não sabe quanto você deve ao banco.
A parcela continua vencendo.
Quando procurar um advogado agronegócio
Seguro rural de valor elevado não deveria ser tratado como compra de balcão.
Um profissional com atuação em advogado agronegócio pode ser importante principalmente quando existem:
- valores expressivos segurados;
- divergência entre proposta e apólice;
- discussão sobre exclusão de cobertura;
- diferença relevante no cálculo do prejuízo;
- rateio controverso;
- negativa de indenização;
- financiamento vinculado à produção;
- garantias patrimoniais relevantes;
- discussão contratual depois do sinistro.
Não espere o conflito ficar milionário para começar a organizar documentos.
Conclusão: o seguro precisa proteger o caixa, não apenas a fruta
O Seguro Granizo Fruticultura não é uma despesa administrativa.
É uma ferramenta de preservação financeira.
Para maçã, uva, pêssego, nectarina, ameixa e outras culturas de elevado valor por hectare, o raciocínio precisa ir além da produtividade física.
Existe preço.
Existe qualidade.
Existe classificação comercial.
Existe financiamento.
Existe dívida.
Existe patrimônio.
Existe continuidade.
Um contrato bem escolhido pode ser a diferença entre absorver um evento severo e transformar uma tempestade em anos de passivo financeiro.
Por isso eu repetiria três coisas antes de contratar:
Leia a cobertura.
Calcule sua exposição.
Simule a indenização.
O produtor que entende esses três pontos para de comprar seguro pelo preço e começa a comprar proteção financeira.
E esse é o jogo que interessa.
AVISO PROFISSIONAL IMPORTANTE
Este conteúdo possui caráter exclusivamente informativo e educacional. Condições de seguro, franquias, indenizações, limites, carências, subvenções, obrigações contratuais, garantias bancárias e efeitos jurídicos variam conforme seguradora, produto, apólice, cultura, região, contrato e situação concreta.
Não tome decisões milionárias sozinho.
Antes de contratar, cancelar, alterar cobertura, aceitar cálculo de indenização, renegociar obrigações financeiras ou oferecer patrimônio em garantia, procure profissionais independentes. Em operações relevantes, considere revisão por especialista em seguros rurais, advogado especialista em agronegócio e auditoria financeira, principalmente quando houver crédito bancário, CPR, garantias reais ou patrimônio rural envolvido.