
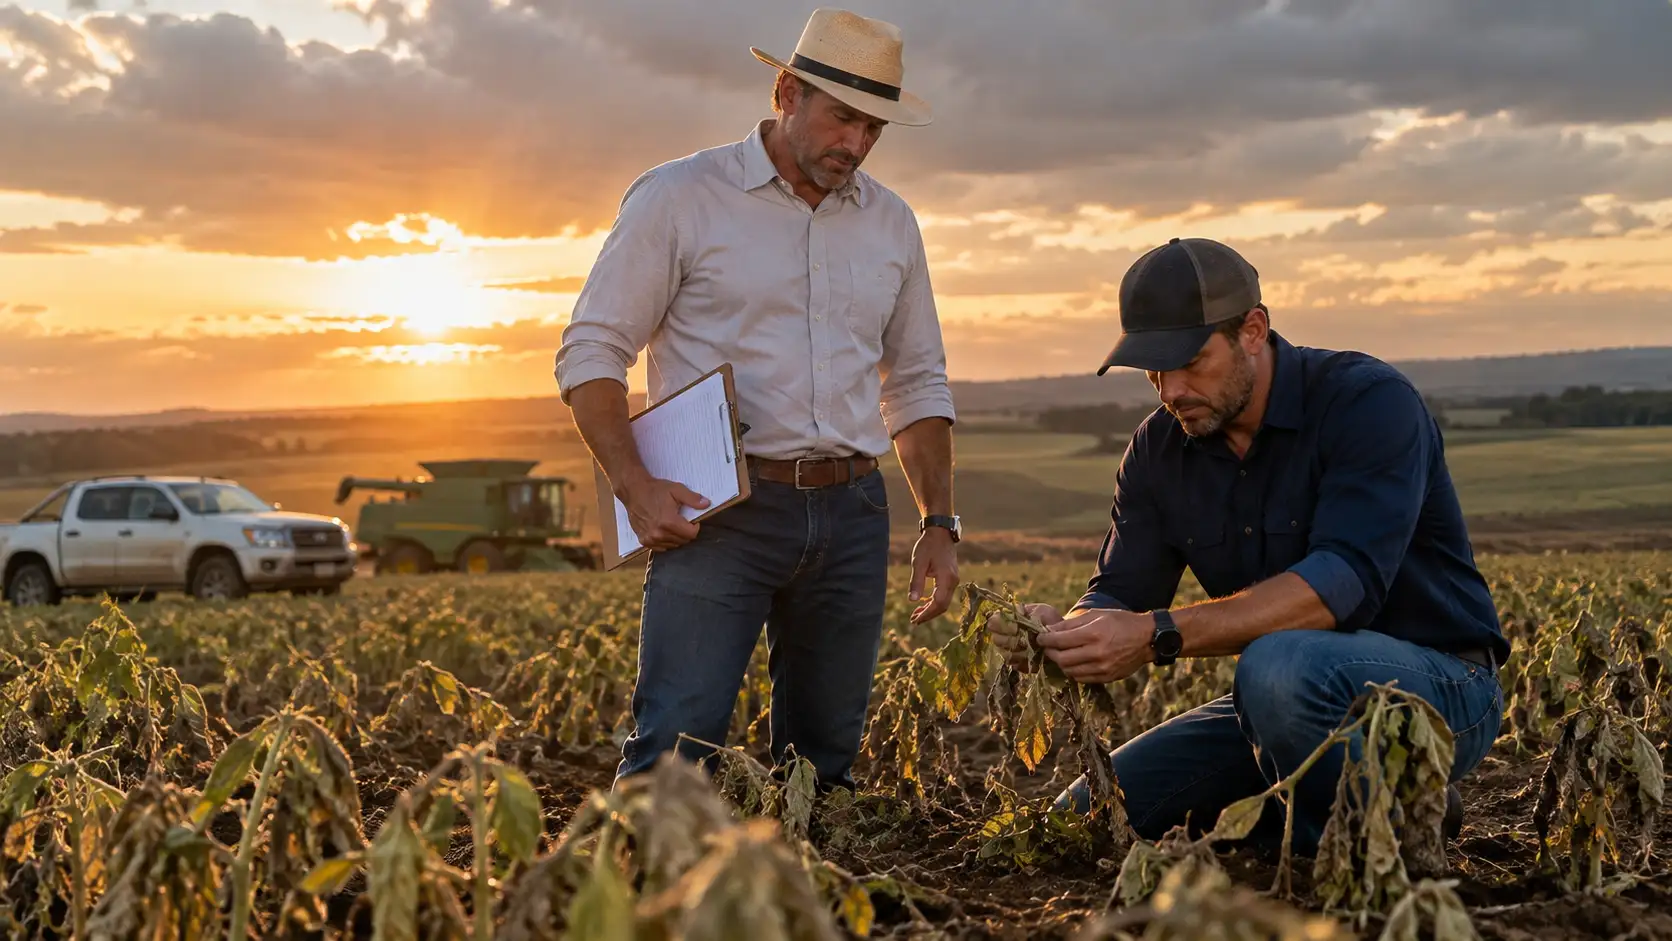
Existe um erro que custa caro no campo e quase nunca acontece na contratação do seguro.
Ele acontece depois do prejuízo.
O produtor vê a área atingida, calcula mentalmente o rombo, liga para o gerente, manda mensagem para o corretor e acredita que o problema está encaminhado.
Não está.
Quando existe uma apólice rural, o que separa uma indenização bem conduzida de meses de desgaste pode estar na forma como foi feito o Aviso Sinistro Rural, nas provas preservadas e nas decisões tomadas nas primeiras horas após o evento.
Seguro não funciona com memória.
Funciona com contrato, cronologia, documento, prova e protocolo.
Essa é uma das regras mais importantes que aprendi analisando operações rurais: não basta ter sofrido o prejuízo. É preciso conseguir demonstrar tecnicamente o prejuízo e enquadrá-lo na cobertura contratada.
E existe outro detalhe perigoso.
O produtor que está pressionado financeiramente costuma tomar decisões rápidas justamente no pior momento possível.
Ele precisa continuar a operação, pagar fornecedor, honrar crédito rural, sustentar folha, preservar capital de giro produtor e impedir que um problema operacional se transforme em crise patrimonial.
É por isso que um sinistro de seguro precisa ser tratado como uma operação financeira séria.
Não como burocracia.
O que é o Aviso Sinistro Rural?
O Aviso Sinistro Rural é a comunicação formal feita à seguradora informando que ocorreu — ou está ocorrendo — um evento que pode estar coberto pelo contrato.
Na prática, é o ponto de partida da regulação.
A legislação atual determina que, ao tomar conhecimento do sinistro ou de sua iminência, o segurado deve tomar providências úteis para reduzir seus efeitos, avisar prontamente a seguradora por meio adequado, seguir as instruções de contenção ou salvamento e fornecer as informações disponíveis sobre causas e consequências.
Perceba a diferença.
Não é apenas:
“Minha produção foi prejudicada.”
É algo muito mais organizado:
- qual propriedade foi atingida;
- qual unidade segurada;
- qual apólice;
- qual talhão;
- qual data e horário aproximado;
- qual evento ocorreu;
- qual área foi afetada;
- qual estágio da cultura ou operação;
- qual prejuízo aparente;
- quais providências emergenciais foram tomadas;
- quais evidências foram preservadas.
Há condições de seguro rural disponibilizadas oficialmente que exigem informações como número da apólice, nome do segurado, localização, evento, data, área atingida e data prevista para início da colheita. Os documentos e procedimentos exatos, porém, dependem da contratação realizada.
Esse detalhe importa porque não existe uma lista universal que substitua a leitura da sua apólice.
O primeiro erro: avisar informalmente e achar que está resolvido
Mandar uma mensagem para alguém dizendo que houve perda não significa necessariamente que você estruturou corretamente sua reclamação.
Meu princípio é simples:
se não existe comprovação de recebimento, trate como se ainda houvesse trabalho a fazer.
A própria SUSEP orienta o segurado a manter comprovante do aviso com protocolo e data de recebimento pela seguradora.
Portanto, depois de comunicar:
guarde o protocolo.
Salve:
- número do atendimento;
- formulário enviado;
- e-mails;
- confirmação no aplicativo;
- arquivos anexados;
- identificação do corretor;
- nome do atendente;
- data e horário;
- respostas recebidas.
Faça uma pasta exclusiva daquele sinistro.
Se a operação envolve alguns milhões de reais, administrar o sinistro apenas por conversa de telefone é amadorismo financeiro.
O segundo erro: mexer na área antes da documentação
Aqui mora uma armadilha pesada.
O produtor olha o estrago e pensa:
“Preciso resolver isso imediatamente.”
A intenção pode estar correta.
O método pode destruir evidências.
A Lei nº 15.040/2024 determina que o segurado não deve modificar o local do sinistro nem destruir ou alterar elementos relacionados ao evento. A consequência pode variar conforme a conduta e o prejuízo provocado à regulação; em caso de alteração dolosa, a legislação prevê até exoneração do dever de indenizar.
Em determinadas condições de seguro agrícola, procedimentos como colher, replantar, erradicar ou modificar a área sinistrada podem depender de autorização da seguradora. Há contratos que ainda exigem suspensão da operação quando a ocorrência surge durante determinada etapa produtiva.
Portanto, antes de transformar completamente o cenário:
documente.
E consulte imediatamente as condições contratuais e as instruções formais da seguradora.
Fotografia bonita não é prova suficiente
O produtor profissional precisa pensar em cadeia de evidência.
Registre, quando aplicável:
- imagens amplas da área;
- imagens aproximadas dos danos;
- vídeos contínuos;
- coordenadas ou identificação precisa dos pontos;
- mapas dos talhões;
- registros operacionais;
- datas;
- notas fiscais;
- ordens de serviço;
- relatórios de máquinas;
- histórico de operações;
- laudos técnicos;
- documentos da produção;
- registros de produtividade relevantes ao contrato.
Uma estrutura de rastreamento agrícola pode ganhar enorme valor justamente nessas horas.
Da mesma maneira, equipamentos de cftv fazenda podem ser úteis para determinados eventos patrimoniais quando as imagens possuem relação direta com a ocorrência.
Tecnologia não substitui cobertura contratual.
Mas pode fortalecer a documentação dos fatos.
O terceiro erro: tentar “melhorar” a história
Nunca faça isso.
Seguro é contrato.
Se ocorreu um evento, relate aquilo que efetivamente ocorreu.
Não aumente área.
Não invente horário.
Não modifique causa.
Não altere documentos.
Não faça uma narrativa que você acredita ser “melhor para aprovação”.
Além da questão ética e jurídica, a legislação estabelece que fraude durante a reclamação de sinistro pode levar à perda do direito à garantia.
Quer proteger a indenização?
Seja preciso.
Fato forte não precisa de maquiagem. Precisa de prova.
O roteiro que eu usaria imediatamente após identificar o possível sinistro
Minha lógica seria esta.
1. Pegue a apólice antes de discutir dinheiro
Localize:
- apólice;
- certificado;
- proposta;
- condições particulares;
- condições especiais;
- condições gerais;
- endossos;
- limites contratados;
- franquias;
- riscos cobertos;
- riscos excluídos;
- unidade segurada;
- período de vigência.
As condições particulares prevalecem sobre as especiais e estas, por sua vez, sobre as gerais segundo a atual Lei do Contrato de Seguro. A mesma lei estabelece interpretação restritiva das cláusulas de exclusão ou limitação de garantias.
Ou seja:
leia o contrato que você realmente comprou.
Não o seguro que você imaginava ter comprado.
2. Confirme se o evento ocorreu durante a vigência
Parece básico.
Mesmo assim, esse ponto derruba discussões.
Verifique a data de início e término da cobertura e eventuais particularidades previstas para aquela modalidade.
A legislação estabelece, em regra, que a seguradora responde pelos efeitos de sinistro caracterizado durante a vigência do contrato, ainda que determinados efeitos apareçam ou permaneçam posteriormente.
3. Faça o aviso imediatamente
Não fique esperando saber o tamanho definitivo da perda.
A função inicial do aviso não é apresentar uma tese financeira perfeita.
É comunicar a ocorrência e iniciar corretamente o procedimento.
A regra atual determina aviso pronto à seguradora.
4. Exija confirmação e protocolo
Comunicação sem comprovante deixa espaço para discussão.
Guarde o protocolo junto com todo o conjunto probatório.
5. Pergunte por escrito quais são as próximas obrigações
Solicite orientação objetiva sobre:
- vistoria;
- preservação da área;
- autorização para intervenção;
- documentos;
- laudos;
- cronograma;
- dados adicionais necessários.
Quando receber instrução relevante por telefone, procure documentá-la posteriormente por canal que permita comprovação.
Quem deve provar o quê?
Essa discussão mudou de importância com a nova legislação.
A Lei nº 15.040/2024 estabelece que, apresentados pelo interessado elementos que indiquem a existência de lesão ao interesse garantido, cabe à seguradora provar que a lesão não existiu ou que não decorreu, total ou parcialmente, dos riscos predeterminados no contrato.
Isso não significa que o produtor possa cruzar os braços.
Muito pelo contrário.
Você precisa construir um arquivo organizado capaz de demonstrar:
evento + bem protegido + vigência + dano + relação com a cobertura + dimensão econômica.
É aí que uma boa consultoria agropecuária, trabalhando ao lado da assessoria jurídica e securitária adequada, pode evitar uma discussão mal estruturada.
Cuidado com a palavra “exclusão”
Quando uma indenização relevante está em jogo, o produtor não deveria aceitar uma negativa vaga.
“Evento não coberto.”
“Descumprimento contratual.”
“Risco excluído.”
Isso não basta para você compreender o fundamento econômico e contratual da decisão.
Pela legislação atual, a recusa de cobertura deve ser expressa e motivada. O relatório da regulação e liquidação é documento comum às partes e, em caso de negativa total ou parcial, a seguradora deve disponibilizar ao interessado os documentos produzidos ou obtidos na regulação que tenham fundamentado a decisão, respeitadas as exceções legais.
Se existe muito dinheiro em discussão, leia a negativa linha por linha.
É nesse momento que pode fazer sentido envolver um advogado agronegócio com experiência efetiva em contratos de seguro e operações rurais.
Não alguém que apenas conhece o campo de longe.
Existe prazo para a seguradora responder?
Aqui está uma mudança que o produtor precisa conhecer.
Pela Lei nº 15.040/2024, atualmente vigente, a seguradora possui, em regra, prazo máximo de 30 dias para se manifestar sobre a cobertura após a apresentação da reclamação ou do aviso acompanhados dos elementos necessários à decisão.
A legislação permite pedidos justificados de documentos complementares e prevê hipóteses específicas de suspensão da contagem. Também admite regulamentação diferenciada para seguros de maior complexidade, dentro dos limites legais.
Reconhecida a cobertura, existe, em regra, outro prazo máximo de 30 dias para pagamento da indenização, igualmente sujeito às regras legais sobre documentação complementar e eventuais particularidades regulamentares.
Portanto, não trabalhe com a frase:
“Disseram que vão analisar.”
Trabalhe com:
data de entrega + protocolo + documento pendente + resposta + fundamento.
Gestão de sinistro é gestão de prazo.
Pedido repetido de documentos merece atenção
A seguradora pode solicitar documentos complementares quando houver justificativa e quando o interessado tiver condições de produzi-los.
Mas isso não significa que o produtor deve receber solicitações indefinidas sem controle.
Crie uma tabela interna:
| Data | Documento solicitado | Motivo informado | Data da entrega | Protocolo |
|---|---|---|---|---|
| 12/03 | Laudo técnico | Avaliação do dano | 14/03 | 0001 |
| 16/03 | Nota fiscal | Comprovação | 16/03 | 0002 |
Esse histórico pode se tornar extremamente importante em uma disputa posterior.
O sinistro precisa ser visto junto com o caixa da fazenda
Aqui está o ponto que quase ninguém explica.
O problema não termina no seguro.
Imagine uma operação que depende de:
- custeio agrícola banco do brasil;
- crédito pronamp;
- custeio pecuário;
- financiamento agrícola;
- plano safra financiamento;
- consórcio de tratores;
- fornecedores a prazo;
- contratos comerciais;
- capital de giro produtor.
Uma perda relevante atinge a produção e, imediatamente, pode atingir o fluxo financeiro.
O erro é esperar a crise chegar à conta bancária para começar a negociar.
Se você já percebeu que o sinistro poderá comprometer obrigações futuras, construa cenários.
Quanto entra sem indenização?
Quanto entra com indenização parcial?
Quanto entra se houver atraso?
Quais compromissos vencem primeiro?
Qual dívida possui maior custo?
Onde estão os riscos de juros compostos crédito rural?
Como uma eventual mudança na taxa selic agro afeta novas operações ou refinanciamentos?
Essa é a leitura financeira que separa seguro de gestão patrimonial.
Não transforme um sinistro em renegociação desesperada
Quando o produtor chega ao banco sem números, o banco normalmente enxerga risco.
Quando chega com:
- fluxo projetado;
- protocolo do sinistro;
- apólice;
- estimativa de recuperação;
- cronograma;
- patrimônio;
- exposição financeira;
- alternativas de caixa;
a conversa muda.
Pode ser necessário avaliar renegociação de dívida bancária ou refinanciamento rural.
Pode ser necessário revisar linhas de bndes agro.
Pode ser necessário reorganizar determinado crédito rural.
Mas tudo isso precisa acontecer antes de o caixa entrar em colapso.
Não aceite automaticamente a primeira operação oferecida.
Crédito novo pode resolver liquidez de curto prazo e criar um problema muito maior de longo prazo.
Um sinistro pode atingir estruturas financeiras além da seguradora
Grandes propriedades raramente funcionam isoladamente.
Há produtores expostos a:
- CPR;
- contratos de financiamento;
- garantias reais;
- recebíveis;
- investidores;
- arrendamento;
- operações estruturadas.
Nesse contexto, uma perda produtiva pode aumentar o risco de execução de cpr, afetar discussões sobre recuperação judicial rural e mudar completamente a estratégia de refinanciamento rural.
É por isso que aviso de sinistro não deve ficar abandonado em uma caixa de entrada.
Ele faz parte do gerenciamento de risco da empresa rural.
Proteção de safra não é apenas comprar seguro
A verdadeira proteção de safra tem várias camadas.
Seguro é uma delas.
Mas gestão financeira também envolve reserva de liquidez, estrutura de dívidas, diversificação, contratos, documentação, gestão patrimonial e planejamento sucessório.
É comum encontrar produtores estudando simultaneamente instrumentos como:
fiagro, lca agro, cpr verde, financiamento bancário e alternativas privadas de capital.
Também existe aumento de interesse em estruturas como holding rural agro e blindagem patrimonial holding.
Essas ferramentas, porém, não devem ser vendidas como escudos mágicos contra credores ou obrigações já constituídas.
Estrutura patrimonial precisa nascer de planejamento legítimo, tributário, societário e sucessório.
Não de tentativa improvisada de esconder patrimônio.
Da mesma forma, discussões sobre impenhorabilidade de pequena propriedade dependem dos fatos concretos e da legislação aplicável. Não presuma proteção automática sem análise jurídica especializada.
E o seguro paramétrico?
O seguro paramétrico trabalha com lógica diferente de diversos produtos tradicionais.
Em vez de depender exclusivamente da mensuração física convencional do dano, determinadas coberturas podem estar vinculadas ao comportamento de um índice ou parâmetro previamente contratado.
Isso muda completamente a forma de analisar o gatilho de indenização.
A pergunta deixa de ser apenas:
“Quanto eu perdi?”
E passa a incluir:
“Qual era exatamente o parâmetro contratado e ele foi atingido?”
Por isso, nunca compare produtos olhando apenas o preço do prêmio.
Compare:
- gatilho;
- franquia;
- limite;
- risco coberto;
- metodologia;
- período;
- unidade considerada;
- critérios de cálculo;
- exclusões.
Seguro barato que não conversa com o risco real da fazenda pode ser caro demais.
E se a indenização for negada?
Primeiro:
não responda no impulso.
Pegue a negativa completa.
Identifique:
- qual cláusula foi citada;
- qual fato a seguradora considerou;
- qual documento embasou a conclusão;
- se a negativa é total ou parcial;
- se houve divergência de causa;
- se existe divergência sobre quantificação;
- se existe discussão sobre obrigação contratual do segurado.
Depois confronte isso com a apólice e as provas.
A lei atual ainda estabelece que a recusa precisa ser motivada e disciplina a prescrição da pretensão do segurado a partir da ciência da recepção da recusa expressa e motivada. Há também previsão específica de suspensão uma única vez quando a seguradora recebe pedido de reconsideração da negativa.
Isso é assunto sério.
Não guarde uma negativa na gaveta durante meses imaginando que poderá resolver “quando sobrar tempo”.
A armadilha de misturar dívida com indenização
Uma coisa é o contrato de seguro.
Outra é a sua dívida.
Outra é a garantia oferecida.
Outra é a destinação financeira do eventual pagamento.
Se a produção segurada está vinculada a determinada operação, verifique toda a estrutura documental antes de presumir que o valor recebido ficará integralmente disponível no caixa.
O produtor precisa enxergar a fotografia completa.
É possível existir simultaneamente:
- indenização em discussão;
- financiamento agrícola;
- parcela de crédito rural;
- obrigação garantida por produção;
- necessidade de capital de giro produtor;
- decisão sobre investimento em terras;
- aquisição de equipamentos;
- contratos comerciais.
Administrar cada assunto em uma gaveta diferente é o caminho mais fácil para perder controle financeiro.
Quando chamar especialista
Para prejuízo pequeno, simples e claramente documentado, a condução pode ser relativamente tranquila.
Para perdas grandes, a história muda.
Eu considero especialmente importante buscar apoio especializado quando houver:
- negativa relevante;
- divergência sobre causa;
- divergência sobre produtividade;
- interpretação de exclusão;
- valor alto;
- dívida relacionada à produção;
- risco de vencimento antecipado;
- discussão sobre garantias;
- documentação incompleta;
- cobrança extraordinária de documentos;
- conflito sobre metodologia de cálculo.
Um advogado agronegócio não substitui agrônomo, regulador, corretor ou contador.
Cada profissional tem sua função.
Operações grandes exigem coordenação.
Checklist do Aviso Sinistro Rural
Antes de considerar o processo encaminhado, confira:
- apólice localizada;
- cobertura identificada;
- vigência conferida;
- evento documentado;
- fotos e vídeos preservados;
- localização das áreas registrada;
- aviso enviado à seguradora;
- protocolo salvo;
- corretor informado;
- instruções formais arquivadas;
- área preservada conforme regras aplicáveis;
- vistoria acompanhada;
- documentos entregues com protocolo;
- cronologia montada;
- impacto financeiro calculado;
- negativa, se houver, solicitada de forma completa;
- assessoria especializada acionada quando necessária.
Esse checklist parece simples.
E é justamente esse o ponto.
Essencialismo financeiro é fazer muito bem aquilo que realmente protege patrimônio.
O que “Aviso Sinistro Rural alto cpc” revela sobre a intenção de busca
Quem chega pesquisando Aviso Sinistro Rural alto cpc normalmente está muito mais perto de uma decisão financeira do que alguém buscando informação genérica sobre seguros.
Existe uma dor real.
Há dinheiro em risco.
Há um contrato ativo.
E muitas vezes existe dívida por trás daquela produção.
Por isso, conteúdos sobre apólice rural, proteção de safra, crédito pronamp, bndes agro, financiamento agrícola e renegociação de dívida bancária se conectam diretamente com a realidade financeira do produtor após uma perda relevante.
Não por SEO artificial.
Mas porque uma fazenda funciona como sistema.
Produção, seguro, dívida, patrimônio e liquidez estão conectados.
A fazenda não pode depender de uma única saída
Em operações maiores, eu gosto de trabalhar com três cenários financeiros.
Cenário 1 — indenização integralmente reconhecida
Avalie quando o dinheiro pode entrar e quais obrigações serão priorizadas.
Cenário 2 — indenização parcial
Calcule o déficit restante e determine antecipadamente de onde virá liquidez.
Cenário 3 — discussão ou negativa
Aqui a estrutura financeira precisa sobreviver enquanto o assunto é analisado.
Dependendo da situação, podem entrar na mesa alternativas como refinanciamento rural, reorganização de passivos, revisão de investimentos e novo planejamento do capital de giro produtor.
Instrumentos de mercado como fiagro, lca agro ou operações envolvendo cpr verde possuem características próprias e não devem ser tratados como substitutos automáticos da indenização.
Da mesma maneira, estruturas como holding rural agro ou blindagem patrimonial holding precisam ter finalidade jurídica e econômica legítima.
Planejamento patrimonial é feito antes da emergência.
Não depois.
A lição final: a indenização é construída antes da discussão
Não estou dizendo que seguradora sempre negará.
Também não estou dizendo que todo sinistro terminará em conflito.
Estou dizendo algo muito mais útil:
um produtor organizado reduz drasticamente o espaço para dúvida factual.
Ele consegue demonstrar:
o que aconteceu;
onde aconteceu;
quando aconteceu;
o que estava segurado;
o que foi danificado;
o que ele fez depois;
o que a seguradora solicitou;
o que foi entregue;
e quando tudo isso ocorreu.
Esse é o padrão.
Não emoção.
Não improviso.
Não telefonema perdido.
Documento.
Protocolo.
Contrato.
Prova.
Prazo.
Quando milhões em patrimônio rural estão na mesa, isso não é burocracia.
Isso é defesa de caixa.
E defesa de caixa faz parte da defesa da terra.
AVISO PROFISSIONAL IMPORTANTE
Este conteúdo possui finalidade exclusivamente informativa e educacional e não substitui análise jurídica, securitária, contábil, agronômica ou financeira individualizada.
Contratos de seguro rural podem possuir coberturas, franquias, limites, obrigações, métodos de regulação, documentos e procedimentos distintos. A aplicação da legislação também depende dos fatos concretos e do contrato firmado.
Não tome decisões patrimoniais relevantes sozinho depois de um sinistro de grande valor.
Se houver negativa, divergência de cálculo, risco de perda da indenização, execução de cpr, discussão envolvendo recuperação judicial rural, refinanciamento, garantias patrimoniais ou exposição bancária relevante, procure um advogado agronegócio com experiência em seguros e crédito rural e considere uma auditoria financeira independente da operação.
Uma análise profissional realizada cedo geralmente é muito mais útil do que tentar reconstruir documentos e decisões quando o conflito já está instalado.