
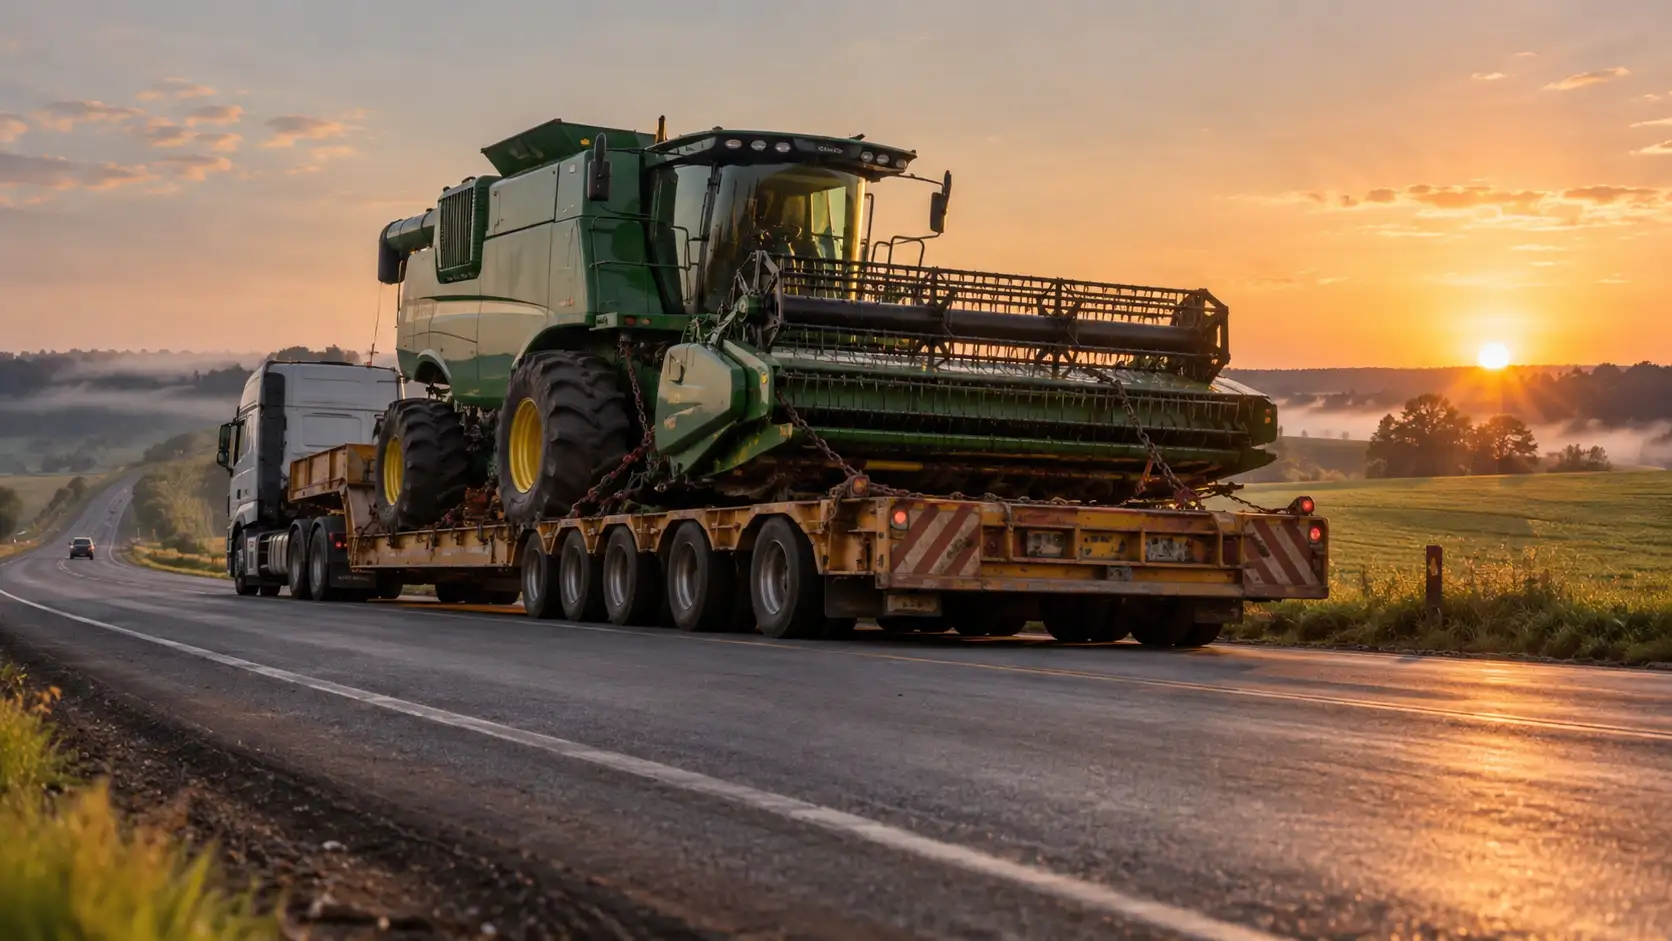
Existe um erro caro sendo cometido em muitas propriedades: o produtor olha para a apólice da colheitadeira, da plantadeira ou do pulverizador, vê a palavra “segurado” e conclui que o patrimônio está protegido em qualquer situação.
Não está.
Quando uma máquina de alto valor sai da propriedade e entra em deslocamento, seja sobre uma carreta-prancha, caminhão adequado ou por autopropulsão, o risco muda. E, em seguro, mudança de risco sem cobertura contratual adequada é exatamente o tipo de detalhe que pode aparecer quando o produtor mais precisa receber.
O Seguro Máquinas Trânsito não deve ser analisado como mais uma despesa operacional. Estamos falando de preservar ativos que facilmente representam centenas de milhares ou milhões de reais e que, muitas vezes, ainda estão vinculados a financiamento.
Uma colisão, tombamento ou queda durante o transporte pode destruir simultaneamente patrimônio, capacidade operacional e fluxo de caixa.
E vou deixar uma coisa clara desde o início: ter seguro para a máquina não significa automaticamente ter cobertura para o transporte rodoviário dela.
Esse é o ponto que precisa ser verificado antes de colocar o equipamento na estrada.
Seguro Máquinas Trânsito: o risco começa antes de entrar na rodovia
Imagine uma colheitadeira de alto valor sendo deslocada de uma propriedade para outra.
A máquina é carregada. O transporte começa.
Durante o percurso, a carreta sai da pista e tomba.
Agora surgem perguntas que não podem ser respondidas depois do acidente:
- A apólice cobre transporte?
- O limite territorial inclui aquele percurso?
- O meio de transporte era considerado adequado?
- A máquina estava corretamente fixada?
- Havia alguma limitação de distância?
- O motorista atendia às exigências contratuais?
- Peso e altura estavam dentro das condições permitidas?
- A cobertura abrangia colisão e tombamento?
- Existia franquia específica?
- O implemento também estava relacionado na apólice?
- Havia cobertura para retirada e salvamento?
- O prejuízo decorrente da paralisação está protegido?
Perceba o problema.
A discussão sobre seguro não começa quando acontece o sinistro. Começa quando a apólice é contratada.
Há produtos diferentes no mercado e as condições não são uniformes. Em um exemplo atual, a MAPFRE informa cobertura em território nacional, inclusive durante o transporte de máquinas e equipamentos, além de mencionar cobertura para acidente de transporte dentro das condições do produto.
Já condições contratuais de outro produto da BB Seguros mostram uma cobertura específica para circulação de equipamentos por autopropulsão em vias públicas, nesse caso delimitada a determinados deslocamentos entre frentes de trabalho e com distância máxima prevista de 30 quilômetros.
É exatamente por isso que produtor profissional não compra seguro pelo nome comercial.
Compra lendo cobertura, limite, franquia, exclusões e condições especiais.
Máquina transportada e máquina rodando por conta própria não são a mesma coisa
Essa distinção é fundamental.
Transporte sobre carreta ou caminhão
Aqui, o equipamento está sendo efetivamente transportado.
Pode ser uma:
- colheitadeira;
- plantadeira;
- plataforma;
- retroescavadeira;
- pá-carregadeira;
- máquina florestal;
- semeadora;
- pulverizador;
- equipamento de terraplenagem;
- implemento de alto valor.
Nesse cenário, devem ser observadas as condições específicas aplicáveis ao transporte.
Não presuma que a cobertura utilizada dentro da propriedade será automaticamente estendida à rodovia.
Deslocamento por autopropulsão
É outra situação.
A máquina se desloca utilizando seus próprios meios.
Determinadas apólices podem oferecer proteção para esse tipo de circulação, mas estabelecer limites bastante específicos de finalidade, percurso e distância.
Como vimos em uma condição contratual da BB Seguros, existe produto em que a proteção para autopropulsão em via pública foi descrita para ligação entre frentes de trabalho, sem desvios para outras finalidades e dentro de um limite específico de percurso.
Portanto, a pergunta correta nunca é:
“Minha máquina tem seguro?”
A pergunta correta é:
“O evento, o local, a forma de deslocamento e o percurso que vou realizar estão expressamente amparados pela minha apólice?”
Essa pequena mudança de pergunta evita muita dor de cabeça.
O que um seguro para máquinas em trânsito precisa ser capaz de enfrentar
Não existe uma lista universal aplicável a todas as seguradoras e contratos. Cada produto possui condições próprias.
Mas, ao avaliar a proteção, procure entender como a apólice trata principalmente:
Colisão do veículo transportador
Uma carreta transportando máquina agrícola pode sofrer colisão mesmo quando o equipamento está perfeitamente acondicionado.
O impacto pode:
- deformar a estrutura;
- quebrar componentes eletrônicos;
- destruir cabine;
- danificar eixos;
- comprometer transmissão;
- afetar sistemas hidráulicos;
- desalojar implementos;
- provocar perda total.
O produtor precisa saber previamente se esse cenário está coberto e quais limites se aplicam.
Tombamento
É um dos eventos com maior potencial de prejuízo.
Não é apenas o valor de funilaria.
Máquinas modernas possuem eletrônica embarcada, sensores, módulos, sistemas hidráulicos e componentes de precisão extremamente caros.
Depois de um tombamento sério, o prejuízo pode ultrapassar em muito aquilo que aparentemente foi danificado na parte externa.
Queda durante carregamento ou transporte
Outro ponto que merece atenção.
É necessário verificar onde começa e termina efetivamente a cobertura contratada.
Não confunda:
transporte coberto
com
qualquer movimentação relacionada ao transporte coberta.
Carga, descarga, içamento e movimentações intermediárias podem receber tratamento específico nas condições contratuais.
Incêndio após acidente
Uma colisão pode provocar vazamentos, curto-circuito e incêndio.
A apólice deve ser analisada considerando a cadeia inteira de acontecimentos possíveis e não somente o dano mais óbvio.
Roubo durante deslocamento
Também precisa ser conferido separadamente.
Cobertura contra acidente físico não significa necessariamente proteção idêntica contra subtração do equipamento.
Leia as condições.
As exclusões que derrubam uma indenização
Aqui está a parte que quase ninguém gosta de ler.
Eu gosto.
Porque é nas exclusões que você descobre o seguro que realmente comprou.
Condições contratuais publicadas pela BB Seguros para seguro de máquinas e equipamentos, por exemplo, apresentam entre as situações excluídas da cobertura analisada transporte realizado sem observância das regras aplicáveis, excesso de carga, peso ou altura, utilização de veículo sem licenciamento adequado ou em condição inadequada e motorista sem habilitação regular para aquele transporte. O documento também estabelece outras limitações específicas.
Isso precisa ser levado a sério.
Excesso de peso ou altura
Transportar um equipamento milionário ignorando restrições operacionais para economizar algumas horas pode ser uma das economias mais caras da propriedade.
Antes da saída:
- confira dimensões;
- confirme peso total;
- valide o veículo transportador;
- verifique restrições do percurso;
- confirme as autorizações eventualmente necessárias;
- registre documentalmente a operação.
Transporte inadequado
Não adianta gastar fortunas com uma máquina e economizar justamente no transporte.
Prancha errada, fixação improvisada, equipamento inadequado ou veículo sem condições compatíveis criam dois problemas ao mesmo tempo:
aumentam o risco de acidente e podem complicar o processo de indenização.
Motorista irregular
O produtor precisa enxergar o transporte como uma operação empresarial.
Documentação deve estar em ordem.
Quem transporta patrimônio de alto valor precisa estar corretamente habilitado e autorizado para realizar a operação correspondente.
Transportadora sem relação contratual clara
Outro erro é contratar transporte informalmente e depois descobrir que faltam documentos para estabelecer responsabilidades.
Contrato, identificação do prestador, dados do veículo e demais documentos envolvidos na operação precisam ser organizados antes da saída.
Patrimônio milionário não pode viajar baseado em conversa de telefone.
A maior armadilha: acreditar que “cobertura total” significa tudo
Não significa.
Expressões comerciais simplificam aquilo que juridicamente está dividido em dezenas de cláusulas.
Você precisa identificar pelo menos cinco elementos.
1. Risco coberto
Qual evento gera direito à indenização?
2. Bem segurado
A máquina específica está identificada corretamente?
Número de série, características e valor precisam estar coerentes com aquilo que efetivamente existe.
3. Limite máximo de indenização
Uma máquina pode valer muito mais hoje do que quando foi contratada a apólice.
Valor segurado desatualizado é um risco.
4. Franquia ou participação do segurado
Não analise somente o prêmio anual.
Uma apólice aparentemente barata pode possuir participação financeira pesada justamente no evento que mais preocupa você.
5. Exclusões
É aqui que mora boa parte do perigo.
O produtor experiente pergunta antes:
“Em quais situações vocês não vão pagar?”
Essa pergunta costuma revelar mais que vinte páginas de apresentação comercial.
Seguro barato pode sair extremamente caro
Há produtor que compara seguro olhando apenas para o prêmio anual.
É uma comparação incompleta.
Considere duas propostas hipotéticas.
A primeira custa menos, mas:
- possui franquia maior;
- limita o raio de transporte;
- exclui determinadas movimentações;
- reduz cobertura para acessórios;
- não protege paralisação;
- tem condições restritivas para deslocamento.
A segunda custa um pouco mais, mas se encaixa na operação real da propriedade.
Qual delas é mais barata?
Aquela que funciona quando você precisa.
Não existe economia em pagar por uma apólice que não protege o risco relevante.
O custo invisível de uma máquina parada
Imagine que o acidente aconteça no momento mais crítico da operação.
A perda não termina no reparo.
Pode haver:
- aluguel emergencial de outra máquina;
- contratação de terceiros;
- atraso operacional;
- quebra do planejamento financeiro;
- necessidade de capital adicional;
- parcelas do financiamento continuando a vencer;
- pressão sobre caixa;
- redução temporária da capacidade produtiva.
Alguns produtos podem disponibilizar coberturas relacionadas à perda ou pagamento de aluguel quando um evento coberto impede a utilização do equipamento, sempre conforme limites e condições contratadas. Em condições do BB Patrimônio Rural, por exemplo, existe previsão específica dessa natureza.
Isso mostra por que a análise profissional não pode se limitar ao valor físico da máquina.
O produtor precisa proteger a capacidade de continuar operando.
Seguro Máquinas Trânsito e crédito rural precisam conversar
Agora entramos na parte financeira.
Máquina segurada muitas vezes também é máquina financiada.
Quando ocorre perda grave, você pode ficar com:
um ativo destruído e uma dívida viva.
É aqui que o Seguro Máquinas Trânsito deixa de ser apenas proteção patrimonial e passa a integrar gestão financeira.
Quem utiliza crédito rural, crédito pronamp, plano safra financiamento, empréstimo rural, consórcio de tratores ou outras estruturas para aquisição de ativos precisa saber exatamente quem possui interesse financeiro no bem.
Pode existir beneficiário ou credor relacionado à operação.
Isso deve ser entendido antes do sinistro.
O seguro precisa conversar com:
- saldo devedor;
- valor atual do equipamento;
- estrutura da garantia;
- prazo da operação;
- eventual alienação;
- capacidade de reposição;
- necessidade de continuidade operacional.
Se a máquina é essencial à geração de receita, a proteção dela também faz parte da proteção do financiamento.
Taxa de juros alta aumenta a importância da proteção patrimonial
Quando o dinheiro está caro, perder ativo financiado é ainda pior.
Discussões sobre taxa de juros agro e taxa selic agro normalmente ficam concentradas na contratação do financiamento.
Mas existe outra pergunta importante:
quanto custa substituir uma máquina destruída depois que o crédito já foi contratado?
O produtor pode ter conseguido uma excelente condição de financiamento há dois anos e descobrir que hoje não consegue recompor o mesmo equipamento nas mesmas condições.
Aí surgem alternativas como:
- novo financiamento;
- reestruturação do passivo;
- refinanciamento rural;
- negociação de prazo;
- prorrogação de dívida rural;
- utilização de garantias adicionais.
O problema é que nenhuma dessas opções é tão eficiente quanto evitar que um acidente vire um rombo financeiro.
Do custeio à proteção do patrimônio: tudo está conectado
Eu insisto em uma visão que chamo de essencialismo financeiro.
O produtor não pode administrar cada contrato isoladamente.
Seguro, financiamento, garantia e caixa pertencem ao mesmo sistema.
Uma fazenda pode utilizar custeio agrícola banco do brasil numa operação, custeio pecuário em outra e financiamento de equipamentos em uma terceira.
Pode ainda ter exposição por execução de cpr, operações vinculadas a lca agro, estruturas de securitização rural, debêntures do agronegócio, fiagro ou mecanismos relacionados a fundo garantidor.
Em propriedades mais capitalizadas também aparecem estratégias envolvendo investimento em terras, holding rural agro, alienação fiduciária terras e blindagem patrimonial holding.
O ponto não é misturar contratos diferentes.
É justamente o contrário.
Você precisa saber como a perda de um ativo importante atinge todas as outras obrigações financeiras.
Quando um acidente de máquina vira problema de dívida
Considere uma operação com caixa apertado.
A máquina sofre perda relevante.
A indenização demora porque existe discussão documental.
A propriedade precisa contratar equipamento substituto.
Ao mesmo tempo:
- parcelas continuam vencendo;
- despesas operacionais continuam chegando;
- linhas bancárias já estão comprometidas;
- garantias já foram dadas;
- caixa disponível diminui.
É nesse ponto que começam conversas sobre recuperação judicial rural, renegociação de passivos ou até risco de leilão de fazenda.
Obviamente, um acidente isolado não significa que isso necessariamente acontecerá.
Mas produtor profissional trabalha justamente para impedir que um evento operacional gere uma cascata financeira.
Seguro bem estruturado é uma das barreiras dessa defesa.
CPR, crédito e proteção patrimonial
Outro erro é olhar apenas para a dívida bancária.
Produtores podem possuir compromissos por instrumentos diversos, inclusive CPR.
Quando existe forte dependência de ativos operacionais, um acidente severo pode afetar indiretamente a capacidade de cumprimento desses compromissos.
Isso vale tanto para estruturas tradicionais quanto para operações envolvendo cpr verde.
A solução não é contratar seguro aleatoriamente.
É fazer um mapa.
De um lado:
ativos essenciais.
Do outro:
obrigações financeiras dependentes desses ativos.
No meio:
seguros, reservas e estratégias de contingência.
É assim que se constrói proteção de verdade.
Seguro de máquina não substitui seguro de receita
Outro conceito importante.
Proteger a máquina não significa proteger automaticamente o resultado econômico da propriedade.
São riscos diferentes.
Pode existir necessidade de analisar separadamente seguro de faturamento, seguro paramétrico e outros mecanismos de proteção conforme a atividade.
A mesma lógica serve para patrimônio.
Ter proteção financeira sobre produção não significa que colheitadeira, pulverizador ou outro equipamento estará adequadamente coberto durante um transporte.
Cada risco precisa de uma ferramenta correspondente.
Quanto deveria valer a máquina na apólice?
Não use um valor antigo simplesmente porque está lá desde a primeira contratação.
Compare:
- valor de reposição;
- valor de mercado;
- estado do equipamento;
- idade;
- características;
- acessórios;
- tecnologia instalada;
- condições definidas pela seguradora.
Uma diferença relevante entre valor real e importância segurada pode criar surpresa na hora errada.
Faça essa revisão periodicamente.
Especialmente quando o ativo:
- foi adquirido recentemente;
- recebeu implementos;
- recebeu eletrônica embarcada;
- passou por grande atualização;
- mudou de utilização;
- passou a circular mais entre propriedades.
Rastreamento não substitui seguro, mas melhora gestão de risco
Rastreamento agrícola pode fazer parte de uma estratégia de controle patrimonial muito maior.
O produtor moderno deveria saber:
- onde está cada ativo;
- quem está operando;
- quando saiu;
- para onde está indo;
- quando deveria chegar;
- qual rota foi definida;
- quem autorizou o deslocamento.
Em equipamentos e estruturas sensíveis, soluções como cftv fazenda também podem ajudar a documentar movimentações, carga e descarga.
Não estou dizendo que câmera ou rastreador cria direito automático à indenização.
Não cria.
Mas organização documental reduz improviso e melhora controle.
Seguro protege financeiramente.
Gestão reduz probabilidade de problema.
Você precisa dos dois.
Checklist antes de colocar uma máquina na estrada
Eu não liberaria uma máquina de alto valor para transporte sem conferir, no mínimo:
- Máquina corretamente relacionada na apólice
- Valor segurado atualizado
- Cobertura de transporte confirmada
- Forma de transporte compatível com o contrato
- Origem e destino dentro do território contratado
- Limite de distância verificado
- Franquia conhecida
- Veículo transportador adequado
- Motorista regularmente habilitado
- Peso e dimensões conferidos
- Autorizações necessárias verificadas
- Fixação tecnicamente adequada
- Transportadora formalmente contratada quando aplicável
- Fotos antes do carregamento
- Fotos depois da fixação
- Documentos da máquina disponíveis
- Documentos do transporte organizados
- Contato para aviso de sinistro salvo
- Procedimento interno em caso de acidente definido
Isso leva pouco tempo.
Uma negativa de indenização pode consumir meses.
O que registrar antes da viagem
Crie um dossiê digital simples.
Fotografe:
A máquina antes do carregamento
Registre todos os lados e pontos relevantes.
Número de identificação
Garanta que seja possível ligar documentalmente aquele equipamento à apólice.
Carregamento
Documente o processo.
Fixação
Fotografe os pontos utilizados.
Veículo transportador
Registre a identificação necessária.
Condição final antes da saída
Faça imagens gerais.
Armazene tudo de forma segura.
Não estou recomendando burocracia.
Estou recomendando prova.
São coisas diferentes.
O que fazer imediatamente após um acidente
Primeiro, proteja vidas.
Depois, preserve o patrimônio e a prova do ocorrido dentro do possível.
Em seguida:
- Acione os serviços de emergência necessários.
- Evite alterações desnecessárias no cenário antes do registro.
- Faça registros fotográficos e em vídeo quando houver segurança para isso.
- Comunique a seguradora ou canal indicado na apólice.
- Siga as instruções para salvamento e remoção.
- Não autorize grandes reparos sem entender o procedimento contratual.
- Organize toda a documentação do transporte.
- Mantenha propostas, notas, laudos e comunicações arquivados.
- Registre gastos emergenciais relacionados ao evento.
- Se surgir controvérsia relevante, procure assessoria especializada imediatamente.
O erro é tentar “resolver rápido” e destruir justamente a documentação necessária para comprovar o sinistro.
Não aceite uma negativa sem entender a cláusula utilizada
Negativa precisa ser analisada tecnicamente.
Pergunte:
- Qual cláusula está sendo aplicada?
- Qual fato concreto fundamentou a decisão?
- Qual documento levou à conclusão?
- Existe laudo?
- O enquadramento corresponde ao evento ocorrido?
- A cobertura contratada realmente exclui aquela situação?
Isso não significa que toda negativa esteja errada.
Significa que um produtor não deveria aceitar uma perda de centenas de milhares de reais sem compreender exatamente o fundamento contratual.
Se necessário, entre com advogado especializado.
A expressão “Seguro Máquinas Trânsito alto cpc” mostra onde está o dinheiro
No mercado digital, Seguro Máquinas Trânsito alto cpc aparece associado a um universo de serviços financeiros e securitários de alto valor justamente porque estamos falando de patrimônio caro, crédito, garantias e risco empresarial.
É o mesmo ambiente econômico em que aparecem consultoria agropecuária, análise de financiamento, proteção patrimonial, reestruturação de dívida e planejamento sucessório.
Isso faz sentido.
Uma máquina de milhões de reais não é uma peça isolada da propriedade.
Ela interfere em produtividade, endividamento, garantias e capacidade de geração de caixa.
Proteção financeira moderna vai além da apólice
Grandes produtores já perceberam que defesa patrimonial exige camadas.
Uma estrutura madura pode envolver:
Seguro do ativo → controle operacional → documentação → reserva de liquidez → estrutura societária → gestão das dívidas → proteção de receita.
Dependendo do tamanho e da estrutura do patrimônio, instrumentos de mercado como fiagro, lca agro, debêntures do agronegócio ou operações de securitização rural podem fazer parte do universo financeiro do negócio, embora tenham finalidades completamente diferentes do seguro.
Da mesma forma, estruturas como holding rural agro e estratégias de blindagem patrimonial holding não substituem uma apólice.
Uma holding não conserta uma colheitadeira tombada.
Um seguro não organiza uma sucessão patrimonial.
Uma linha de crédito não substitui gestão de risco.
Cada ferramenta deve fazer aquilo para que foi criada.
Faça uma auditoria antes da próxima movimentação
Pegue todas as apólices das máquinas de maior valor.
Não olhe apenas a primeira página.
Monte uma tabela com:
| Item | Verificação |
|---|---|
| Máquina | Está identificada corretamente? |
| Valor | Está atualizado? |
| Transporte | Está expressamente coberto? |
| Autopropulsão | Existe cobertura? |
| Distância | Há limite? |
| Território | Qual é? |
| Franquia | Quanto custa? |
| Tombamento | Está amparado? |
| Colisão | Está amparada? |
| Roubo | Como funciona? |
| Carga e descarga | Qual é o tratamento? |
| Salvamento | Existe cobertura? |
| Aluguel substituto | Existe proteção? |
| Exclusões | Quais podem afetar sua operação? |
| Beneficiário | Existe credor indicado? |
Depois compare isso com a operação real.
Se a apólice diz uma coisa e sua fazenda faz outra, você encontrou um risco.
Corrija antes do próximo transporte.
Conclusão: o prejuízo não acontece na estrada; começa na apólice mal contratada
Seguro Máquinas Trânsito não deve ser comprado para preencher requisito bancário ou colocar mais um PDF na pasta administrativa.
Ele precisa funcionar.
Uma máquina de alto valor circulando entre propriedades está exposta a riscos que podem comprometer não somente o equipamento, mas toda a estrutura financeira ligada a ele.
O produtor que utiliza crédito rural, crédito pronamp, plano safra financiamento, empréstimo rural ou qualquer estrutura de aquisição financiada deve prestar ainda mais atenção.
Porque perder a máquina não significa automaticamente perder a dívida.
Seu objetivo deve ser simples:
se o patrimônio estiver exposto, a proteção precisa acompanhar essa exposição.
Antes de cada grande deslocamento, confira cobertura, distância, meio de transporte, franquia, documentação e exclusões.
Banco protege o contrato dele.
Seguradora trabalha dentro do contrato dela.
Você precisa proteger o seu patrimônio.
AVISO PROFISSIONAL IMPORTANTE
Este conteúdo possui caráter exclusivamente informativo e educacional. Condições de seguro, limites de cobertura, franquias, exclusões, regras de financiamento, garantias e consequências jurídicas variam conforme seguradora, instituição financeira, contrato e situação concreta.
Não tome uma decisão patrimonial relevante apenas com base neste artigo.
Quando houver máquina de alto valor, financiamento, garantia real, discussão de indenização, risco de execução de cpr, alienação fiduciária terras, prorrogação de dívida rural, refinanciamento rural, recuperação judicial rural ou qualquer ameaça ao patrimônio, procure advogado especializado em direito bancário, securitário e agronegócio e considere realizar uma auditoria financeira e contratual independente.
Em patrimônio rural de alto valor, corrigir a estrutura antes do problema costuma custar uma fração do preço de tentar recuperar o prejuízo depois.