
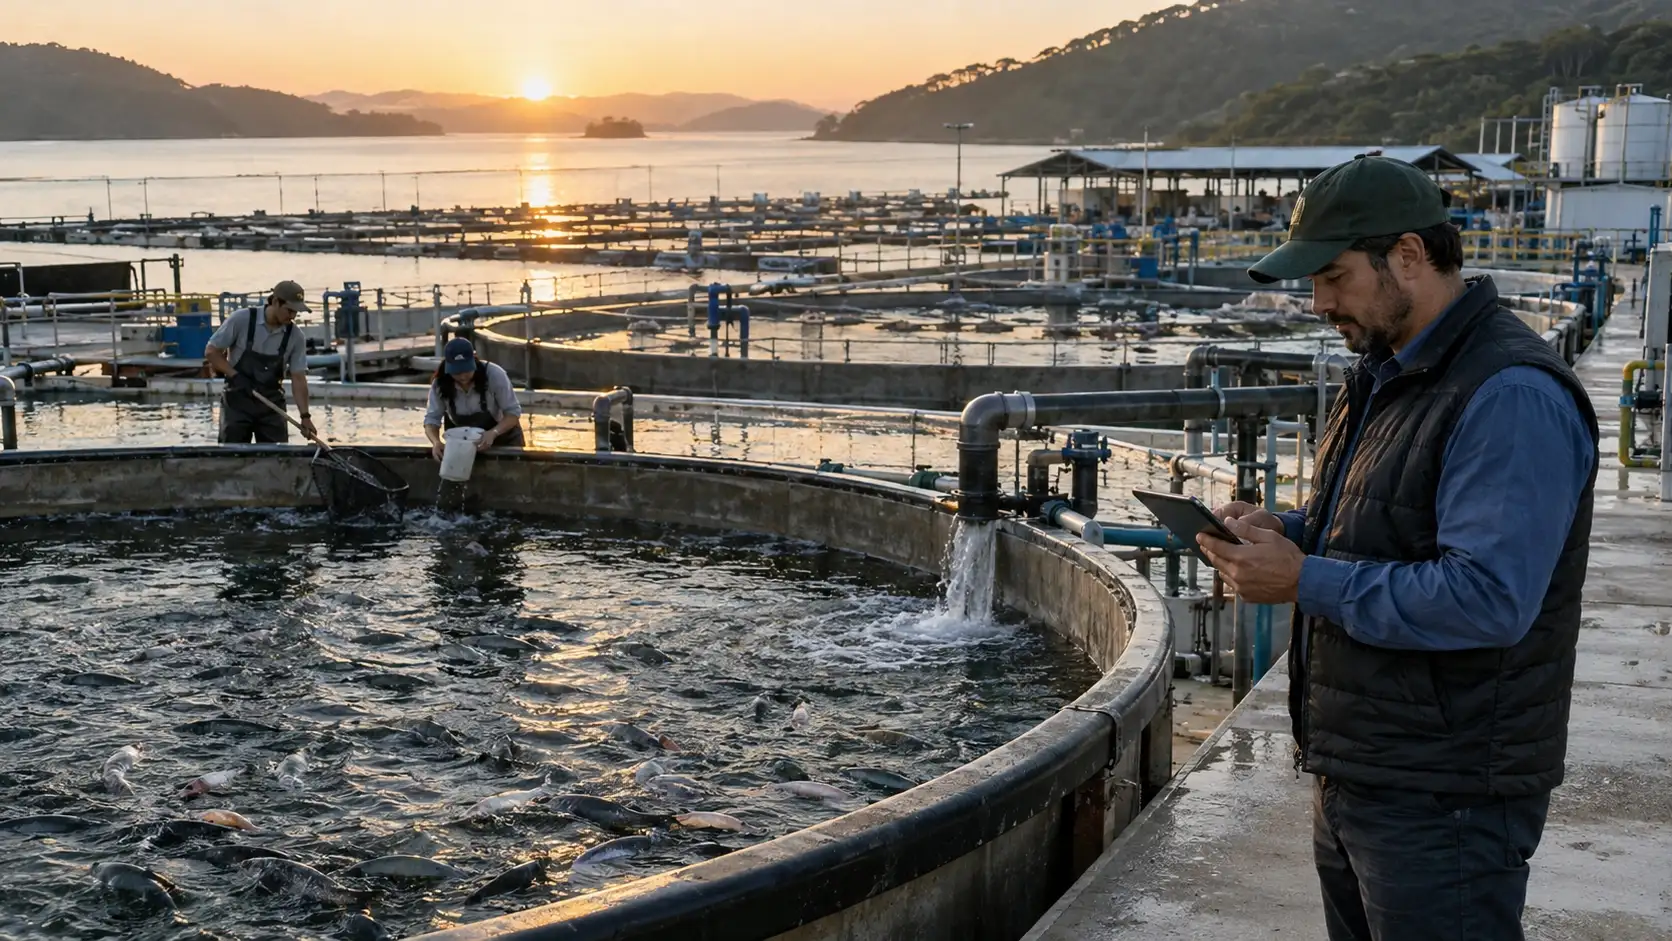
Quem trabalha com piscicultura, carcinicultura ou maricultura sabe que o ativo mais valioso da operação não está parado em um galpão. Ele está vivo, cresce todos os dias e depende de água, oxigenação, estrutura, sanidade, energia, manejo e controle técnico.
É exatamente por isso que eu digo uma coisa que muita gente só entende depois de perder dinheiro: produção aquícola sem gestão de risco é patrimônio exposto.
O seguro aquícola existe para transformar parte desse risco biológico e operacional em uma proteção contratual. Em termos gerais, ele pode indenizar perdas ligadas à mortalidade ou à perda física de animais aquáticos quando o evento está dentro das coberturas da apólice.
A estrutura exata muda conforme seguradora, espécie, sistema de criação, localização, histórico da operação, franquias, limites e riscos aceitos.
Não compre seguro pelo nome do produto. Compre pela qualidade da cobertura.
A documentação oficial brasileira sobre seguro rural reconhece o seguro aquícola como modalidade destinada à proteção de animais aquáticos e descreve modelos de criação em terra e em estruturas instaladas em corpos d’água, com coberturas que podem envolver acidentes, doenças, alterações na água e falhas estruturais, conforme a contratação.
Para quem pesquisa Seguro Aquícola Fazendas, o ponto central não é descobrir se “existe seguro”. O ponto é entender se a apólice realmente protege a parte da operação que pode destruir caixa, patrimônio e capacidade de pagamento.
Seguro aquícola não é detalhe: é proteção do fluxo de caixa
Uma criação intensiva de peixes pode concentrar um valor expressivo em biomassa dentro de poucos tanques, viveiros ou estruturas flutuantes.
O produtor paga alevinos, ração, energia, mão de obra, assistência técnica, manutenção, medicamentos permitidos, monitoramento, logística e estrutura antes de realizar a receita final.
Se ocorre um evento severo, a perda não é apenas do peixe.
O prejuízo pode atingir simultaneamente:
- biomassa já formada;
- custo acumulado de alimentação;
- despesas com energia;
- contratos de fornecimento;
- cronograma de abate;
- receita esperada;
- capital de giro;
- parcelas de financiamento;
- capacidade de comprar novo lote;
- relacionamento com bancos e investidores.
É por isso que seguro não deve ser analisado isoladamente. Ele precisa conversar com crédito rural, financiamento agrícola, empréstimo rural, caixa operacional e estrutura patrimonial.
Quando o produtor financia expansão, compra equipamentos, amplia tanques ou assume dívida de longo prazo, o risco técnico passa a ser também risco financeiro.
O que o seguro aquícola pode proteger
Não existe uma lista universal válida para toda apólice. As coberturas dependem do produto contratado.
Em operações aquícolas, podem aparecer proteções ligadas a eventos como:
- mortalidade decorrente de determinados acidentes;
- doenças previstas contratualmente;
- alterações físicas ou químicas da água;
- contaminação ou poluição coberta;
- falhas estruturais;
- danos em sistemas essenciais;
- determinados eventos que provoquem perda física dos animais;
- roubo ou furto, quando expressamente incluídos;
- eventos específicos ligados à criação em estruturas instaladas em represas ou ambiente marinho.
O produtor precisa ler três pontos antes de qualquer assinatura: riscos cobertos, riscos excluídos e gatilho de indenização.
A documentação técnica oficial disponível para o setor diferencia sistemas de criação em terra e em estruturas sobre a água e mostra que as coberturas podem variar de acordo com o tipo de produção.
Cobertura não significa indenização automática
Esse é um dos erros mais caros.
Ter uma apólice não significa que qualquer mortalidade será indenizada.
A seguradora pode exigir prova de causa, registros de biomassa, histórico de mortalidade, parâmetros da água, laudos, registros técnicos, comunicação do evento dentro do prazo e preservação de evidências.
Se você não consegue provar o que tinha, quanto valia, como morreu e qual evento causou a perda, sua posição fica mais fraca.
O controle de biomassa é o coração da apólice
Uma criação profissional precisa saber o que existe dentro do sistema.
Não basta dizer: “Eu tinha muitos peixes”.
É necessário trabalhar com inventário, espécie, faixa de peso, quantidade estimada, densidade, lote, data de entrada, evolução da biomassa e custo de produção.
Em materiais oficiais sobre o tema, o limite de indenização pode considerar espécie, peso, quantidade prevista e valores associados a cada faixa de biomassa.
Isso muda completamente a conversa.
O produtor que mantém controle técnico consistente não está apenas administrando melhor.
Ele está construindo evidência.
E evidência vale dinheiro quando chega o momento de discutir sinistro.
A primeira armadilha: contratar pelo menor prêmio
O seguro mais barato pode sair absurdamente caro.
Se o prêmio cai porque a franquia aumentou, o limite foi reduzido ou coberturas críticas foram excluídas, você não economizou.
Você apenas transferiu mais risco de volta para a fazenda.
Antes de comparar preço, compare:
- limite máximo de indenização;
- franquia;
- carência, quando houver;
- riscos cobertos;
- exclusões;
- forma de comprovação da perda;
- metodologia de avaliação da biomassa;
- exigências de manutenção;
- obrigação de monitoramento;
- prazo para aviso;
- documentos exigidos;
- critérios para apuração do valor indenizável.
A pergunta não é:
“Quanto custa o seguro?”
A pergunta correta é:
“Quanto do meu pior prejuízo continua comigo depois que eu pago o seguro?”
Franquia: onde muita proteção desaparece
Uma apólice pode ter limite alto e ainda assim entregar proteção insuficiente.
Imagine uma operação com grande volume de biomassa, mas franquia elevada. Um evento relevante pode gerar perda séria e, ainda assim, deixar uma parcela enorme do prejuízo com o produtor.
A conta precisa ser feita antes.
Pegue três cenários:
- perda moderada;
- perda severa;
- perda catastrófica.
Depois calcule quanto seria absorvido pela franquia, quanto seria potencialmente indenizável e quanto permaneceria no caixa da empresa.
Esse exercício deve ser conectado ao capital de giro produtor.
Se a fazenda perder biomassa e precisar recompor lote, pagar funcionários, energia, alimentação e parcelas bancárias ao mesmo tempo, a pergunta real é:
Existe caixa para atravessar o intervalo até a recomposição da produção?
Seguro de biomassa não é igual a seguro de faturamento
Esse ponto precisa ficar claro.
Uma apólice voltada à biomassa pode proteger determinado valor do estoque vivo, mas isso não significa que toda a receita futura esperada esteja protegida.
Por isso, o produtor deve entender a diferença entre proteção de ativo, proteção de custo, cobertura de equipamentos e eventual seguro de faturamento.
São camadas diferentes.
Uma fazenda aquícola pode ter bom seguro sobre os animais e continuar exposta em:
- lucro cessante;
- perda de contratos;
- queda de receita;
- interrupção prolongada;
- equipamentos;
- estrutura elétrica;
- bombas;
- sistemas de oxigenação;
- geradores;
- instalações.
É aí que entra o desenho completo do risco.
Seguro aquícola e seguro de maquinário precisam conversar
Uma operação intensiva depende de infraestrutura.
Se bombas, aeradores, geradores, alimentadores automáticos, sistemas de monitoramento ou estruturas de contenção são críticos, o produtor precisa verificar se estão protegidos pela apólice aquícola ou por um seguro de maquinário separado.
Não assuma cobertura.
Confirme.
A pior descoberta é perceber depois do evento que a biomassa estava segurada, mas o equipamento que causou a interrupção não estava.
Seguro paramétrico: pode fazer sentido em algumas estratégias
O seguro paramétrico funciona com lógica diferente do seguro indenitário tradicional.
Em vez de depender apenas da apuração do dano individual, determinadas estruturas podem usar um parâmetro previamente definido como gatilho contratual.
Mas atenção: isso não significa que qualquer produto paramétrico sirva para aquicultura.
A utilidade depende da existência de um índice confiável, correlação entre o parâmetro e a perda real, disponibilidade do produto e condições da apólice.
O produtor deve estudar essa alternativa como parte de uma estratégia de gestão de risco, não como solução automática.
O banco olha risco, garantia e capacidade de pagamento
Quando você busca plano safra financiamento, capital para expansão ou outras linhas de crédito rural, a instituição financeira não olha apenas o potencial produtivo.
Ela olha risco.
No ciclo 2026/2027, a política oficial de financiamento rural continua tratando gestão de risco e seguro como peças importantes da estrutura de produção e crédito. Também há recursos relevantes destinados a custeio, comercialização e investimento.
Uma operação mais organizada pode ter melhor qualidade documental para negociar com bancos, investidores e parceiros.
Isso não significa aprovação automática.
Significa que você chega à mesa com números, controles e mecanismos de proteção.
Seguro não conserta uma dívida mal estruturada
Aqui está uma regra que eu repito sempre:
Seguro protege risco operacional; não corrige financiamento ruim.
Se a dívida já está apertada, o seguro não substitui uma revisão de passivos.
Nessa situação, pode ser necessário avaliar:
- renegociação de dívida bancária;
- refinanciamento rural;
- prorrogação de dívida rural;
- reorganização do fluxo de amortização;
- substituição de dívida cara;
- venda ou reorganização de ativos não essenciais;
- revisão de garantias;
- eventual securitização rural, quando tecnicamente aplicável.
O produtor precisa separar três problemas:
risco da produção, custo da dívida e estrutura das garantias.
Misturar tudo é o caminho mais rápido para perder poder de negociação.
Taxa de juros agro precisa entrar na conta do risco
Seguro tem custo.
Dívida também.
Quando o produtor compara expansão financiada com capital próprio, precisa analisar taxa de juros agro, prazo, carência, fluxo de caixa e margem esperada.
A taxa selic agro é uma expressão muito pesquisada por quem tenta entender o custo financeiro do setor, mas o produtor deve olhar a taxa efetiva da operação, encargos, indexadores, garantias e custo total.
No crédito rural empresarial de 2026/2027, existem linhas e programas com taxas diferentes conforme finalidade e enquadramento.
Não tome decisão com base em uma taxa de manchete.
Leia a operação completa.
A apólice pode influenciar a qualidade do projeto financeiro
Quando o produtor apresenta um plano de investimento em expansão aquícola, uma boa análise de risco pode fortalecer o projeto.
Isso vale para:
- construção de novos viveiros;
- expansão de estruturas;
- automação;
- geração própria de energia;
- sistemas de oxigenação;
- câmaras frias;
- processamento;
- logística;
- infraestrutura de monitoramento;
- aquisição de equipamentos.
A política de financiamento rural 2026/2027 mantém linhas voltadas a investimento, inovação, infraestrutura e modernização produtiva.
A lógica é simples:
Quem investe precisa proteger a capacidade de pagar o investimento.
Fundo garantidor não substitui análise de risco
O termo fundo garantidor aparece com frequência em operações de crédito, mas ele não deve ser confundido com seguro da produção.
São instrumentos diferentes.
Um mecanismo de garantia pode facilitar ou complementar determinada estrutura de financiamento, quando disponível e aplicável.
O seguro aquícola, por outro lado, procura transferir riscos previstos na apólice.
Não confunda garantia bancária com proteção da biomassa.
LCA agro, Fiagro e outras fontes de capital
Produtores maiores estão olhando além da agência bancária.
Termos como lca agro e fiagro aparecem cada vez mais nas discussões sobre financiamento e mercado de capitais ligado ao agronegócio.
Isso não significa que uma fazenda aquícola deva sair emitindo estruturas complexas.
Significa que o gestor precisa entender que capital tem custo, prazo, risco e exigência de governança.
Quanto mais sofisticada a fonte de recursos, mais importante fica a qualidade de:
- controles financeiros;
- contratos;
- inventário;
- seguros;
- governança;
- documentação técnica;
- projeções de caixa.
CPR Verde não é seguro aquícola
A cpr verde tem outra finalidade e não deve ser misturada com a proteção de biomassa.
O ponto de conexão está na gestão financeira mais ampla.
Uma empresa rural que trabalha com ativos ambientais, produção, crédito, garantias e contratos precisa separar claramente cada instrumento.
Quando tudo é tratado como “dinheiro para a fazenda”, o produtor perde visão.
Cada instrumento precisa de objetivo, risco e fluxo próprio.
Investimento em terras e expansão: não imobilize tudo
Outro erro clássico é usar todo o caixa disponível em investimento em terras, estrutura e expansão e deixar a operação sem reserva.
Aquicultura exige capital de giro.
A biomassa precisa ser alimentada antes de ser vendida. A energia precisa ser paga. A equipe continua trabalhando. Equipamentos precisam ser mantidos.
Se o produtor imobiliza todo o patrimônio e depois depende de crédito caro para qualquer emergência, a expansão pode criar fragilidade em vez de riqueza.
Proteção financeira começa antes da apólice.
Holding rural agro e organização patrimonial
Produtores maiores também discutem holding rural agro e blindagem patrimonial holding.
Esse assunto exige cuidado.
Holding não é capa de invisibilidade contra dívida, credor, garantia válida ou obrigação regularmente assumida.
Estruturas patrimoniais devem ter finalidade econômica legítima, contabilidade adequada, governança e orientação jurídica e tributária.
O seguro deve entrar como proteção operacional.
A estrutura societária entra como organização patrimonial e sucessória.
São funções diferentes.
Impenhorabilidade de pequena propriedade: não trate como escudo automático
A expressão impenhorabilidade de pequena propriedade envolve requisitos jurídicos e análise do caso concreto.
Não presuma que qualquer imóvel rural estará protegido de qualquer cobrança.
Se a fazenda foi dada em garantia, se existe execução, se há discussão sobre enquadramento ou se a dívida já está em estágio avançado, procure orientação especializada antes de assinar renegociações, confessar dívida, substituir garantias ou aceitar novas cláusulas.
Esse cuidado é ainda mais importante quando existe risco de leilão de fazenda.
Quando chamar um advogado agronegócio
Um advogado agronegócio pode ser necessário quando a questão sai da análise técnica do seguro e entra em contrato, garantia, recusa de indenização, execução, reestruturação de dívida ou discussão sobre responsabilidade.
Procure apoio especializado principalmente quando houver:
- negativa relevante de sinistro;
- divergência sobre causa da mortalidade;
- controvérsia sobre valor de biomassa;
- cláusula de exclusão duvidosa;
- exigência bancária vinculada à apólice;
- execução de garantia;
- renegociação complexa;
- patrimônio rural relevante em risco.
Não espere o problema virar urgência.
Custeio agrícola Banco do Brasil e outras linhas não devem ser comparados só pela taxa
A busca por custeio agrícola banco do brasil é comum entre produtores que querem referência para linhas bancárias.
Mas aquicultura exige enquadramento correto da atividade e análise específica da instituição.
O mesmo raciocínio vale para custeio pecuário: apesar de ser outra atividade produtiva, a comparação financeira pode ajudar o gestor a entender como diferentes modalidades de custeio tratam prazo, garantias, risco e fluxo de pagamento.
A regra é simples:
Compare a estrutura, não apenas a propaganda.
Consórcio de tratores, equipamentos e prioridades de capital
O termo consórcio de tratores aparece em estratégias de aquisição de patrimônio produtivo, mas uma operação aquícola precisa priorizar capital de acordo com sua própria matriz de risco.
Antes de assumir nova obrigação, eu prefiro responder cinco perguntas:
- Esse ativo aumenta receita ou reduz risco?
- Existe caixa para a parcela mesmo em cenário ruim?
- A biomassa está protegida?
- Os equipamentos críticos estão protegidos?
- Existe reserva para recomposição do ciclo produtivo?
Se a resposta for não, talvez a prioridade esteja errada.
Tecnologia ajuda a provar o que aconteceu
Monitoramento é um dos pontos mais subestimados do seguro.
Sensores, câmeras, registros de qualidade da água, sistemas de alarme e histórico operacional podem ajudar a reconstruir eventos.
Até soluções pesquisadas em outros segmentos, como cftv fazenda, mostram uma lógica importante:
Quanto melhor o registro, menor a dependência de memória e relato verbal.
Na aquicultura, registros de:
- oxigênio dissolvido;
- temperatura;
- pH;
- energia;
- falhas de equipamento;
- mortalidade;
- alimentação;
- densidade;
- manutenção;
- entrada e saída de lotes;
podem ser decisivos para gestão e documentação.
“Drone pulverizador preço” não tem relação direta com a apólice — e isso ensina uma coisa
A expressão drone pulverizador preço pertence a outra frente de investimento produtivo, mas serve para mostrar um erro comum de gestão:
Comprar tecnologia antes de definir o problema.
Seguro funciona do mesmo jeito.
Não compre porque virou tendência.
Defina primeiro:
- qual risco ameaça sua margem;
- qual risco ameaça seu caixa;
- qual risco ameaça sua capacidade de pagar dívida;
- qual risco pode interromper a produção;
- qual risco você consegue absorver sozinho;
- qual risco precisa ser transferido.
Depois escolha o instrumento.
Seguro Aquícola Fazendas alto cpc: o que realmente importa por trás da busca
Quem pesquisa Seguro Aquícola Fazendas alto cpc normalmente está entrando em um ambiente onde seguradoras, bancos, consultorias e empresas financeiras disputam clientes com operações de maior valor.
O produtor precisa usar isso a seu favor.
Quanto maior o valor econômico da operação, mais importante negociar:
- franquia;
- limite;
- escopo;
- critérios de vistoria;
- exigências técnicas;
- forma de avaliação;
- documentação;
- prazo de regulação;
- cobertura de equipamentos;
- proteção de receita;
- integração com crédito.
Não trate uma fazenda aquícola milionária como se estivesse comprando uma apólice simples de prateleira.
Checklist antes de contratar
Antes de assinar, tenha em mãos:
- inventário atualizado de biomassa;
- histórico produtivo;
- mapa das unidades de criação;
- protocolos de monitoramento;
- registros de qualidade da água;
- plano de contingência;
- lista de equipamentos críticos;
- histórico de manutenção;
- contratos de financiamento;
- projeção de fluxo de caixa;
- relação de garantias;
- valor máximo de perda suportável;
- cenários de mortalidade;
- estimativa de tempo para recomposição do ciclo.
Depois pergunte à seguradora ou corretora:
- Qual é exatamente o evento coberto?
- Quais são as exclusões?
- Qual é a franquia?
- Como a biomassa é avaliada?
- Qual é o limite por evento?
- Existe sublimite?
- O custo de reposição entra?
- Equipamentos entram?
- Doença entra?
- Falha de energia entra?
- Alteração da água entra?
- Qual documentação será exigida?
- Como comunicar o evento?
- Qual prazo existe para aviso?
- O que pode reduzir ou impedir a indenização?
Se a resposta vier vaga, não assine ainda.
O seguro certo protege a capacidade de continuar produzindo
O objetivo não é “ganhar dinheiro com seguro”.
O objetivo é sobreviver financeiramente a um evento que poderia quebrar o ciclo produtivo.
O seguro aquícola deve fazer parte de uma arquitetura maior que pode envolver:
- reserva de emergência;
- caixa operacional;
- seguro de equipamentos;
- proteção de biomassa;
- eventual proteção de receita;
- crédito bem dimensionado;
- contratos equilibrados;
- estrutura societária adequada;
- governança;
- plano de contingência;
- estratégia de dívida.
Uma operação saudável não depende de um único instrumento.
Conclusão: quem mede o risco negocia melhor
A aquicultura pode ser uma atividade altamente produtiva, mas concentração de biomassa, dependência de água, energia, equipamentos e manejo cria riscos que não podem ser ignorados.
O produtor profissional precisa saber quanto pode perder em um evento severo e quanto dessa perda consegue absorver.
Depois disso, o seguro deixa de ser despesa e passa a ser ferramenta de continuidade.
E aqui entra o essencialismo financeiro:
Proteja o que sustenta receita, caixa e patrimônio. Corte o que não resolve risco real.
Antes de contratar, revise cobertura, franquia, limite, exclusões, documentação e impacto no fluxo de caixa.
Antes de financiar expansão, verifique se a nova dívida continua pagável em cenário adverso.
Antes de dar patrimônio em garantia, entenda a consequência.
E antes de confiar em qualquer promessa comercial, leia o contrato.
Aviso profissional
Este conteúdo é exclusivamente informativo e educacional. Ele não substitui análise jurídica, financeira, contábil, securitária ou técnica individualizada.
Condições de seguro, crédito, garantias, tributação, enquadramento rural, taxas, elegibilidade e indenização variam conforme contrato, instituição, seguradora, atividade, região, espécie criada e perfil do produtor.
Não tome decisões relevantes sozinho. Antes de contratar seguro, renegociar passivos, oferecer imóvel em garantia, reorganizar patrimônio, discutir sinistro ou assumir novo financiamento, procure um advogado especializado no agronegócio, um corretor habilitado e, quando necessário, uma auditoria financeira independente.