
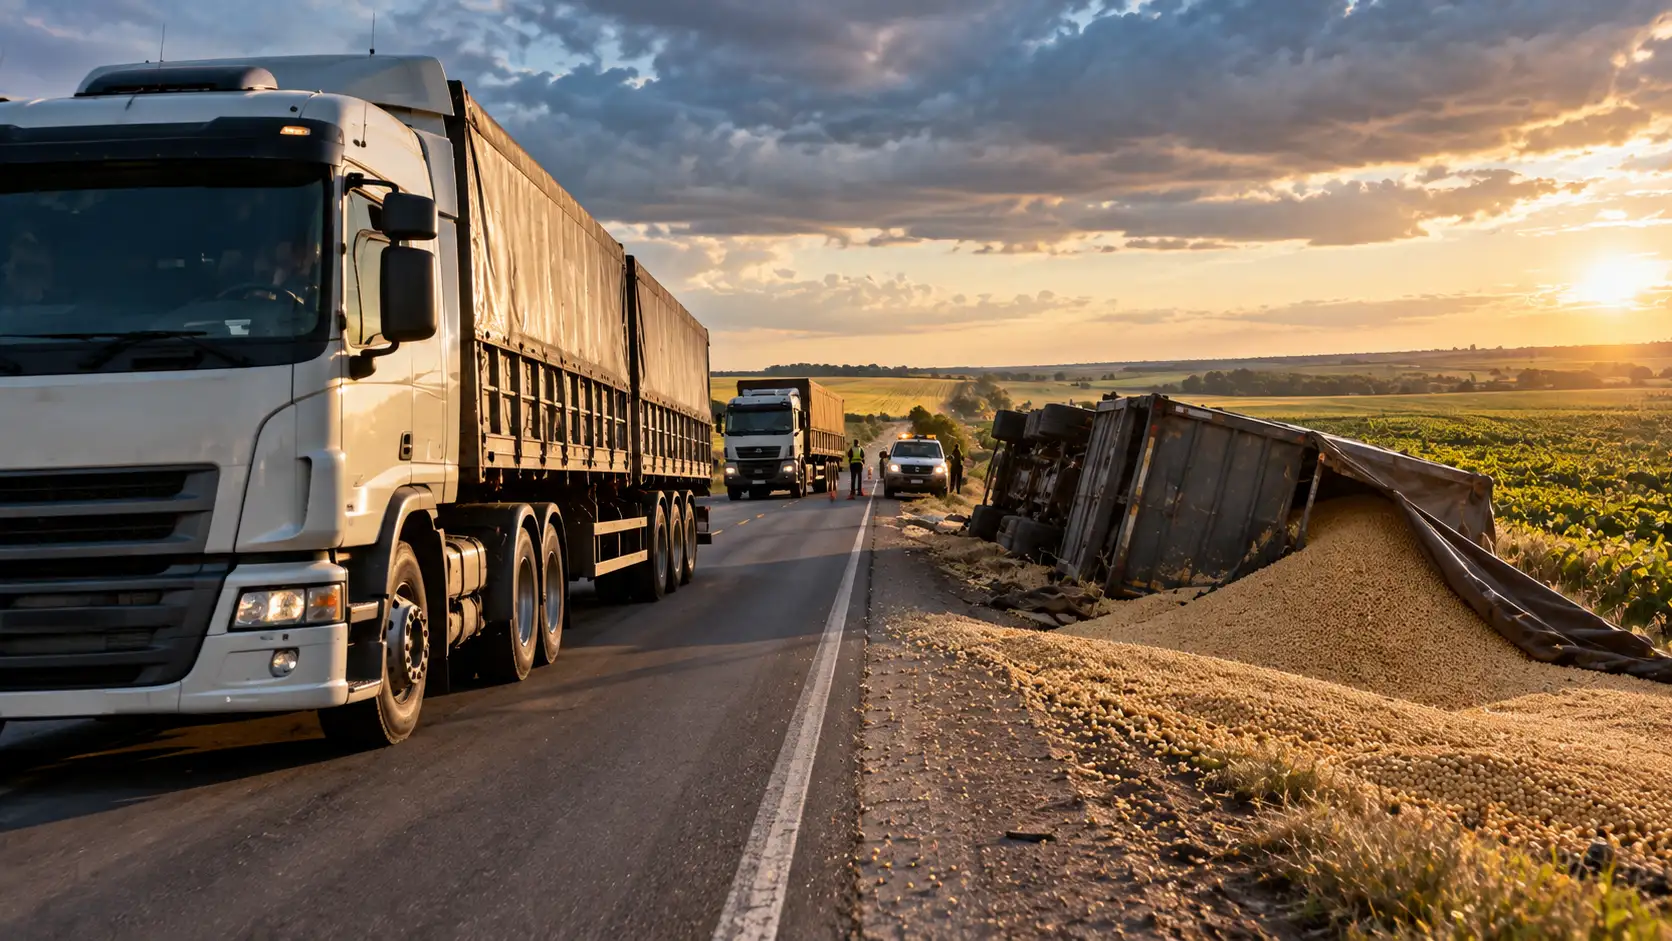
Existe uma hora em que a soja deixa de ser safra e vira dinheiro em movimento.
É quando ela sai do armazém, entra no caminhão e pega a estrada.
E é justamente nesse intervalo que muito produtor deixa milhões de reais expostos acreditando em uma frase perigosa:
“A transportadora tem seguro.”
Ter seguro não significa, automaticamente, que todo o patrimônio embarcado está protegido da maneira que você imagina.
Existe diferença entre seguro da mercadoria, responsabilidade do transportador, cobertura contra acidentes, cobertura para desaparecimento da carga, limites de indenização, franquias, gerenciamento de risco e condições que precisam ser cumpridas antes mesmo de o caminhão sair do portão.
No agronegócio profissional, Seguro Transporte Carga Agro não pode ser tratado como despesa administrativa.
É mecanismo de proteção financeira.
Um bitrem carregado com grãos não transporta apenas produto. Transporta receita, margem operacional e, muitas vezes, dinheiro que já tem destino marcado: amortização de crédito rural, pagamento de insumos, liquidação de CPR ou recomposição do caixa da próxima operação.
Um tombamento pode destruir parte relevante desse valor em segundos.
Um roubo pode fazer a carga simplesmente desaparecer.
E uma cobertura mal contratada pode criar o pior cenário possível: o prejuízo existe, mas a indenização esperada não chega da forma ou no valor que o produtor imaginava.
É isso que vamos desmontar neste artigo.
O erro começa quando o produtor acha que “seguro de carga é tudo igual”
Não é.
No transporte rodoviário existem diferentes interesses seguráveis e diferentes responsabilidades.
Para o proprietário dos grãos, o ponto principal é saber:
quem assume financeiramente a perda se aquela carga não chegar ao destino?
A legislação atualmente estabelece seguros obrigatórios para os transportadores rodoviários remunerados de cargas.
Entre eles estão o RCTR-C, relacionado a perdas ou danos à carga decorrentes de acidentes como colisão, abalroamento, tombamento, capotamento, incêndio ou explosão, e o RC-DC, direcionado a situações envolvendo desaparecimento da carga, incluindo roubo e outras ocorrências previstas legalmente. Há ainda o RC-V para danos corporais e materiais provocados a terceiros pelo veículo utilizado no transporte.
Mas atenção:
responsabilidade do transportador e seguro do interesse patrimonial do dono da mercadoria não são necessariamente a mesma coisa.
A própria Susep explica que o seguro de transportes pode indenizar prejuízos sofridos pelos bens segurados durante deslocamentos terrestres, aquaviários ou aéreos e pode envolver diferentes níveis de cobertura.
É aqui que começa a análise inteligente.
Tombamento: quando toneladas de grãos viram um problema financeiro imediato
Imagine uma composição saindo da propriedade com soja destinada a um terminal.
O motorista segue viagem.
Horas depois acontece um tombamento.
Parte dos grãos fica espalhada.
Outra parte pode ser contaminada.
Pode haver necessidade de transbordo, remoção, salvamento e avaliação técnica do que ainda possui condição comercial.
A pergunta que interessa não é:
“Existe seguro?”
A pergunta correta é:
“Qual contrato responde por cada parcela desse prejuízo e até qual limite?”
O RCTR-C contempla, dentro das condições legais aplicáveis, acidentes envolvendo colisão, abalroamento, tombamento, capotamento, incêndio e explosão.
Já no seguro de transportes contratado para proteger os próprios bens, a Susep apresenta, entre as hipóteses existentes nas coberturas básicas, eventos relacionados a capotagem, colisão e tombamento de veículo terrestre. A extensão efetiva depende do produto e das condições contratuais.
Parece detalhe.
Não é.
Em operações milionárias, detalhe contratual vira dinheiro.
Roubo exige uma camada diferente de análise
Tombamento é uma coisa.
Desaparecimento da carga é outra.
A legislação criou o RC-DC — Responsabilidade Civil do Transportador Rodoviário por Desaparecimento de Carga — abrangendo determinadas situações como roubo, furto, apropriação indébita, estelionato e extorsão relacionadas à carga durante o transporte.
Mas não basta ler “roubo” em uma página da proposta comercial e considerar o problema resolvido.
É necessário investigar:
- limite máximo suportado pela cobertura;
- valor transportado por veículo;
- regras para rotas;
- horários e pontos de parada;
- critérios para motoristas e veículos;
- necessidade de monitoramento;
- procedimentos para desvios;
- exigências do Plano de Gerenciamento de Riscos;
- eventuais franquias e participações;
- forma de comunicação e averbação da viagem;
- documentos necessários em caso de ocorrência;
- situações expressamente excluídas.
O seguro barato que não acompanha a realidade operacional pode sair muito caro.
O Plano de Gerenciamento de Riscos deixou de ser detalhe operacional
Aqui está um ponto que grandes produtores precisam entender.
A Lei nº 14.599/2023 estabeleceu que RCTR-C e RC-DC devem estar vinculados a um Plano de Gerenciamento de Riscos — PGR, definido entre transportador e seguradora. A legislação também prevê que o contratante do transporte pode exigir medidas adicionais, assumindo os custos correspondentes.
Traduzindo para dentro da fazenda:
não adianta discutir apenas o preço do prêmio.
É preciso discutir como a carga será protegida durante toda a viagem.
É aqui que tecnologia passa a ser parte da engenharia financeira da propriedade.
Um sistema sério de rastreamento agrícola e logístico pode trabalhar em conjunto com controles como telemetria, cercas geográficas, alertas de desvios, validação de rotas, controle de paradas e protocolos de gerenciamento de risco.
Dependendo da contratação, determinadas exigências podem estar diretamente relacionadas às condições aceitas pela seguradora.
Ou seja:
não cumprir procedimento pode ser tão perigoso quanto não possuir cobertura adequada.
Em 2026 a fiscalização regulatória está ainda mais relevante
O produtor que contrata frete precisa parar de enxergar documentação da transportadora como burocracia sem importância.
Em agosto de 2025, a ANTT publicou procedimentos para comprovação dos seguros RCTR-C, RC-DC e RC-V para inscrição e manutenção no RNTRC. A regulamentação da agência estabelece que operações de transporte rodoviário remunerado abrangidas pelo regime devem estar amparadas pelas coberturas exigidas.
A Resolução ANTT nº 5.982 também passou por atualização em 2025 incorporando esses seguros aos requisitos aplicáveis aos transportadores registrados.
E existe uma atualização ainda mais recente.
Em 18 de setembro de 2026, a Susep publicou orientação específica sobre a operacionalização do RC-V, seguro obrigatório relacionado à responsabilidade por danos corporais e materiais causados a terceiros pelo veículo utilizado no transporte rodoviário de cargas.
Portanto, estamos falando de um ambiente regulatório vivo.
Contratos antigos não devem ser simplesmente copiados ano após ano sem revisão.
Seguro Transporte Carga Agro: mercadoria de milhões pede engenharia de risco
Agora entramos no ponto que separa produtor profissional de produtor improvisado.
O custo da cobertura deve ser comparado ao valor econômico que está efetivamente exposto por viagem.
Faça uma conta mental.
Considere:
valor da tonelada × quantidade transportada × quantidade simultânea de veículos em trânsito.
De repente, você percebe que não existem apenas R$ 300 mil ou R$ 400 mil expostos.
Uma operação logística intensa pode manter vários milhões de reais rodando simultaneamente.
Esse é o capital que precisa ser analisado.
Quem pesquisa Seguro Transporte Carga Agro alto cpc geralmente está chegando a um mercado no qual seguradoras, corretoras, instituições financeiras, empresas de gerenciamento de risco e prestadores especializados disputam operações de grande valor.
Quanto maior a operação, menos sentido faz comprar seguro apenas pelo menor preço.
O produtor precisa saber quem é o verdadeiro segurado
Antes de assinar qualquer coisa, responda a quatro perguntas:
- Quem contratou a cobertura?
- Quem aparece como segurado ou beneficiário conforme a estrutura da operação?
- Qual interesse patrimonial está efetivamente protegido?
- Qual é o limite financeiro por embarque ou evento?
Isso parece básico.
Mas é exatamente nesse tipo de detalhe que surgem disputas depois do sinistro.
Existe diferença entre a responsabilidade civil de quem transporta e a proteção contratada pelo proprietário dos bens.
Por isso, o produtor não deve aceitar respostas genéricas do tipo:
“Está tudo coberto.”
Peça os documentos.
Leia.
Cruze os limites da cobertura com o valor real das cargas.
O valor declarado precisa conversar com o valor real do grão
Outra armadilha é contratar limites incompatíveis com a operação.
Se você movimenta cargas de elevado valor, sua estrutura de seguros precisa refletir essa realidade.
Não faz sentido aumentar faturamento, produtividade e exposição financeira durante cinco anos enquanto a arquitetura de proteção permanece parada no passado.
A análise deve considerar, entre outros fatores:
- quantidade média de viagens;
- quantidade máxima de veículos simultaneamente carregados;
- valor máximo de uma carga individual;
- rotas utilizadas;
- sazonalidade da movimentação;
- pontos críticos do percurso;
- destino da mercadoria;
- frequência de armazenagem intermediária;
- contratação direta ou terceirização do transporte;
- histórico de ocorrências;
- estrutura do gerenciamento de risco.
É exatamente como dimensionar crédito.
Você não analisa apenas a parcela.
Analisa o risco inteiro.
Frete terceirizado não transfere magicamente todo o seu risco
Essa talvez seja uma das ilusões mais caras do setor.
O produtor pensa:
“Contratei uma transportadora. Agora o problema é dela.”
Não é uma conclusão segura.
Existe responsabilidade contratual, existe responsabilidade legal, existem seguros obrigatórios e podem existir outras coberturas.
Mas o seu interesse financeiro continua existindo.
Seu grão continua sendo dinheiro.
Se existe financiamento, CPR, contrato de entrega, compromisso com trading ou necessidade imediata de caixa, o desaparecimento daquele ativo pode gerar consequências financeiras antes mesmo da discussão sobre indenização terminar.
É por isso que proteção logística precisa conversar com tesouraria.
Seguro de carga e proteção de safra precisam funcionar juntos
Muita gente pensa em proteção de safra somente até a colheita.
Eu penso diferente.
O patrimônio não está protegido enquanto o valor econômico ainda pode desaparecer entre a propriedade e o comprador.
O ciclo é maior:
produção → colheita → armazenagem → carregamento → transporte → entrega → recebimento financeiro.
Cada fase tem um risco diferente.
Um seguro paramétrico pode estar relacionado a determinados eventos predefinidos na produção.
Um seguro de faturamento pode atender outra lógica de risco.
Uma apólice rural pode proteger determinados bens ou operações.
Um seguro de maquinário protege outro grupo de ativos.
E o seguro de transporte entra quando aquilo que você produziu começa a circular.
Proteção séria funciona em camadas.
Seguro não substitui caixa
Esse ponto é fundamental.
Indenização não deve ser confundida com liquidez instantânea.
Depois de uma ocorrência podem existir comunicação, documentação, regulação, avaliação dos fatos e demais procedimentos previstos contratualmente.
Enquanto isso, suas obrigações financeiras não desaparecem.
O banco continua existindo.
O fornecedor continua existindo.
A obrigação comercial continua existindo.
É por isso que seguro precisa fazer parte de uma estrutura maior de liquidez.
Um produtor excessivamente alavancado pode sofrer não apenas pelo valor perdido, mas pelo intervalo entre a ocorrência e a recomposição financeira.
Crédito rural aumenta a importância da proteção logística
Quando a operação é financiada, o problema ganha outra dimensão.
Crédito rural é ferramenta.
Mal estruturado, vira corrente.
Se o produtor mantém empréstimo rural, financiamento de máquinas, operações de custeio pecuário, capital para agricultura ou outras obrigações simultaneamente, a perda de uma sequência de carregamentos pode apertar rapidamente o fluxo de caixa.
É nesse momento que aparecem discussões sobre taxa de juros agro, cronogramas de amortização e capacidade de pagamento.
E quanto mais o produtor refinancia dívida sem corrigir seu mapa de risco, maior o problema.
Juros compostos crédito rural: o custo invisível do prejuízo não protegido
Existe o prejuízo direto.
E existe o prejuízo financeiro.
Imagine que você perde uma carga relevante e precisa substituir aquele capital utilizando uma linha de curto prazo.
Agora acrescente:
juros + prazo + custo financeiro + comprometimento de limite bancário.
É nesse ponto que compreender juros compostos crédito rural deixa de ser exercício financeiro e passa a ser estratégia patrimonial.
O custo de ficar descoberto não é apenas o preço da mercadoria perdida.
Pode incluir o custo do dinheiro utilizado para preencher o buraco.
Plano Safra financiamento não resolve risco operacional
Outro erro recorrente é imaginar que acesso a capital significa segurança.
Não significa.
Plano Safra financiamento ajuda a financiar atividade.
Não elimina tombamento.
Não impede desaparecimento de carga.
Não substitui gerenciamento de risco.
Da mesma forma, linhas vinculadas ao BNDES Agro podem ser importantes na estratégia de investimento, mas não substituem proteção operacional.
Capital e seguro têm funções diferentes.
O produtor profissional combina as duas.
Custeio agrícola Banco do Brasil e outras linhas precisam entrar no mapa financeiro
Quando existe custeio agrícola Banco do Brasil, cooperativa, banco privado ou qualquer outro financiador dentro da estrutura de capital da propriedade, o produtor precisa enxergar a operação como um balanço.
De um lado:
ativos.
Do outro:
obrigações.
O grão transportado é um ativo.
A dívida permanece sendo uma obrigação.
Se o ativo desaparece e a obrigação continua, surge um descasamento.
Seguro bem estruturado serve justamente para reduzir a capacidade de um único evento operacional destruir essa equação.
Seguro de transporte não é blindagem patrimonial
Também é importante separar conceitos.
Blindagem patrimonial holding e seguro não são a mesma coisa.
Uma holding rural agro pode participar de um planejamento societário e patrimonial.
Seguro trata transferência de determinados riscos mediante condições contratuais.
Não adianta criar uma estrutura societária sofisticada e deixar milhões de reais em mercadoria circulando com cobertura inadequada.
Organização societária não impede acidente rodoviário.
Alienação fiduciária terras exige ainda mais disciplina financeira
Produtor com patrimônio livre tem uma margem de manobra.
Produtor com patrimônio fortemente comprometido possui outra.
Quando existem operações com alienação fiduciária terras, garantias reais ou outras formas de vinculação patrimonial, um choque de caixa provocado por perda logística pode gerar consequências maiores.
Não porque um tombamento automaticamente resulte em perda da propriedade.
Mas porque a deterioração da liquidez pode afetar a capacidade de cumprir obrigações.
É assim que problemas pequenos se tornam grandes.
O caminho que pode terminar em execução de CPR
Uma carga não entregue pode repercutir em contratos.
Dependendo da estrutura específica da operação, podem surgir discussões relacionadas ao cumprimento da obrigação e até execução de CPR.
Cada contrato precisa ser analisado pelas suas próprias cláusulas e garantias.
É exatamente por isso que seguro de transporte não deve ser comprado isoladamente.
Ele precisa conversar com:
contratos comerciais + CPR + financiamento + cronograma de entrega + política de caixa.
O objetivo é impedir efeito dominó.
De perda logística a leilão de fazenda existe um caminho — e ele normalmente passa pelo caixa
Ninguém perde patrimônio relevante porque um caminhão atrasou algumas horas.
O problema nasce quando vários riscos se acumulam:
dívida elevada, margem comprimida, garantias patrimoniais, safra comprometida, contratos de entrega e ausência de reserva financeira.
É nessa combinação que uma crise operacional pode evoluir para inadimplência, cobrança judicial e, conforme a estrutura jurídica das garantias e decisões do caso concreto, até discussões envolvendo leilão de fazenda.
Por isso, seguro não deve ser analisado somente pelo departamento logístico.
Ele pertence à mesa financeira.
Recuperação judicial rural não deve ser seu plano de seguro
Quando o produtor começa a pesquisar recuperação judicial rural depois que a liquidez desapareceu, normalmente já está tentando tratar uma crise instalada.
Seguro trabalha antes.
Gerenciamento de risco trabalha antes.
Política de caixa trabalha antes.
Auditoria contratual trabalha antes.
O essencialismo financeiro é simples:
não espere a crise para descobrir onde seu patrimônio estava exposto.
Impenhorabilidade de pequena propriedade não é desculpa para operar descoberto
Existem proteções jurídicas específicas que podem surgir em determinados contextos, entre elas discussões sobre impenhorabilidade de pequena propriedade.
Mas não transforme tese jurídica em plano financeiro.
A situação concreta, a configuração patrimonial, a destinação, as garantias constituídas e diversos outros elementos jurídicos podem alterar completamente a análise.
Patrimônio se protege primeiro evitando crises desnecessárias.
Taxa Selic agro: dinheiro caro aumenta o valor de uma boa proteção
Quando a taxa Selic agro influencia o custo de capital na cadeia financeira, qualquer necessidade emergencial de recomposição de caixa pode se tornar mais pesada.
É por isso que o produtor precisa comparar:
custo previsível de proteção
versus
custo imprevisível de um rombo sem cobertura adequada.
Não significa aceitar qualquer seguro.
Significa precificar o risco.
Fundo garantidor não é substituto automático do seguro
Outro conceito que precisa ficar no lugar correto é o fundo garantidor.
Mecanismos de garantia financeira podem atuar em estruturas de crédito específicas.
Eles não devem ser confundidos automaticamente com seguro destinado à mercadoria transportada.
São ferramentas diferentes.
Produtor que mistura os conceitos começa a acreditar que está protegido duas vezes quando, na realidade, pode não estar protegido da forma que precisa.
Securitização rural e debêntures do agronegócio mudaram o nível do jogo
O agro brasileiro está cada vez mais integrado ao mercado de capitais.
Operações envolvendo securitização rural, recebíveis, fundos e debêntures do agronegócio tornam a gestão financeira muito mais sofisticada.
Só que não existe sofisticação financeira verdadeira quando a operação física é tratada no improviso.
Você pode ter a melhor estrutura financeira do mercado.
Se o ativo que gera o recebível não chega ao comprador, nasce um problema operacional que pode contaminar a estrutura financeira.
Finanças começam no mundo real.
Quanto maior o patrimônio, menos aceitável é depender de improvisação
O produtor profissional já compara:
drone pulverizador preço, custo operacional, renovação de frota, consórcio de tratores, financiamento, armazenagem e produtividade.
Agora precisa colocar a proteção logística dentro da mesma disciplina.
Não faz sentido discutir dez casas decimais no custo de uma operação financeira e aceitar uma apólice de transporte sem saber o limite por veículo.
Isso não é economia.
É exposição escondida.
CFTV fazenda e rastreamento precisam conversar com o risco logístico
Segurança também começa antes da rodovia.
Uma estrutura de CFTV fazenda pode ajudar no controle dos processos de carregamento e acesso à propriedade.
O rastreamento agrícola e logístico amplia essa visibilidade depois que o veículo entra em deslocamento.
Dependendo da operação, uma arquitetura de segurança pode incluir:
- identificação dos veículos e condutores;
- registro de entrada e saída;
- controle do carregamento;
- lacres;
- rastreamento;
- telemetria;
- rotas autorizadas;
- pontos previamente definidos;
- alertas para desvios;
- central de monitoramento;
- procedimentos de contingência.
Isso não elimina o risco.
Mas profissionaliza a gestão.
Como analisar a cobertura antes de contratar
Eu dividiria a auditoria em sete blocos.
1. Interesse segurado
Defina exatamente qual patrimônio você quer proteger.
Carga própria?
Carga vendida cuja responsabilidade ainda está com você?
Operação contratada com terceiros?
Não presuma.
Documente.
2. Eventos cobertos
Veja quais eventos estão realmente incluídos.
Tombamento?
Capotamento?
Colisão?
Incêndio?
Desaparecimento?
Roubo?
Existem extensões necessárias?
A própria Susep destaca que o seguro de transportes possui cobertura básica e pode receber coberturas adicionais conforme os riscos contratados.
3. Limites financeiros
Confira o limite por viagem, veículo, ocorrência e período quando aplicável.
Compare com o maior valor efetivamente transportado.
4. Gerenciamento de risco
Leia cada obrigação operacional.
Principalmente aquelas ligadas ao PGR.
Nos seguros obrigatórios RCTR-C e RC-DC, a legislação relaciona expressamente a contratação ao Plano de Gerenciamento de Riscos.
5. Exclusões
Aqui mora boa parte das surpresas.
Leia o que não está coberto.
Não pare no material comercial.
6. Procedimento de ocorrência
Defina antes do problema:
quem comunica, para quem comunica, quais documentos preserva e quem acompanha o processo.
7. Integração financeira
Cruze a cobertura com dívidas, entregas, CPRs e necessidades de caixa.
Essa é a parte que quase ninguém faz.
Quanto custa o Seguro Transporte Carga Agro?
Não existe uma taxa universal séria para responder isso.
Preço pode variar conforme perfil operacional e critérios considerados pela seguradora.
Entre os elementos que podem afetar a avaliação estão valor da carga, frequência de embarques, rotas, mercadoria, histórico, gerenciamento de risco, limites e extensão das coberturas.
Portanto, perguntar apenas:
“Qual é o percentual?”
é começar a negociação pela pergunta errada.
Pergunte primeiro:
“Qual risco estou transferindo?”
Depois pergunte quanto custa.
A apólice mais barata pode esconder o maior custo
Imagine duas propostas.
A primeira custa menos.
Mas impõe condições incompatíveis com sua operação, apresenta limites apertados e não acompanha determinados riscos relevantes.
A segunda custa mais, porém foi desenhada conforme seu fluxo logístico.
Qual é mais barata?
Você só descobre depois de comparar risco retido versus risco transferido.
Essa é a conta.
Preço sem cobertura não significa economia.
Advogado agronegócio e auditoria: quando você deve parar de decidir sozinho
Quando o valor exposto começa a ser relevante, envolva profissionais capazes de analisar o conjunto.
Um advogado agronegócio pode revisar contratos, responsabilidades, garantias e efeitos jurídicos.
Um corretor especializado pode ajudar na estrutura securitária.
Uma auditoria financeira pode cruzar exposição, endividamento e liquidez.
O produtor continua decidindo.
Mas decide enxergando o tabuleiro inteiro.
O banco não deve montar sozinho a arquitetura de proteção da sua fazenda
Aqui está uma regra que sigo:
quem vende o dinheiro não pode ser a única fonte da sua estratégia financeira.
Em determinadas operações, instituições financeiras oferecem crédito, seguros e outros produtos simultaneamente.
Isso pode ser conveniente.
Mas conveniência não elimina a necessidade de comparar contratos.
A discussão sobre taxa de juros agro, seguros, garantias e prazo precisa ser feita separadamente.
Você não compra uma operação financeira de milhões porque o gerente disse que o pacote ficou “bom”.
Você desmonta o pacote.
Analisa cada peça.
Depois decide.
O seguro precisa acompanhar o crescimento da fazenda
Há produtores que começaram transportando volumes relativamente pequenos.
Depois cresceram.
Compraram área.
Aumentaram produtividade.
Expandiram armazenagem.
Aumentaram endividamento.
Elevaram o número de embarques.
Mas continuam com a mesma lógica de proteção de anos atrás.
Isso é perigoso.
Toda vez que sua capacidade operacional cresce, refaça o mapa de risco.
Seguro Transporte Carga Agro é proteção de margem
No final das contas, seguro de transporte não existe para proteger caminhão.
Ele existe para ajudar a impedir que um evento extraordinário destrua valor econômico.
Um produtor de grande porte não trabalha apenas para produzir.
Ele trabalha para preservar margem.
E margem desaparece quando riscos grandes ficam sem tratamento.
A lógica correta é:
identificar → mensurar → reduzir → transferir → acompanhar.
O que não puder ser evitado precisa ser calculado.
O que puder ser transferido deve ser analisado.
E aquilo que você decidir assumir conscientemente precisa caber no caixa.
Checklist final antes de liberar a próxima carga
Antes de colocar uma carga relevante na estrada, confirme:
- quem possui interesse segurável sobre a mercadoria;
- qual seguro protege esse interesse;
- se o transportador possui as coberturas obrigatórias aplicáveis;
- limites máximos contratados;
- valor declarado da carga;
- validade das apólices;
- averbações exigidas;
- regras do PGR;
- exigências de rastreamento;
- rotas e pontos autorizados;
- franquias e participações;
- exclusões importantes;
- procedimento de comunicação de ocorrência;
- documentação necessária;
- impacto financeiro caso a indenização não seja imediata.
Se você não consegue responder esses pontos olhando para documentos, está confiando demais na memória e de menos no contrato.
Conclusão: grão vendido só vira dinheiro protegido quando a operação fecha
Produzir é apenas metade da batalha.
Você ainda precisa armazenar, transportar, entregar e receber.
Entre a porteira e o destino existe uma faixa de risco que muitos produtores ignoram.
Tombamento.
Capotamento.
Incêndio.
Desaparecimento.
Roubo.
Perda física.
Interrupção financeira.
Conflito contratual.
O Seguro Transporte Carga Agro bem estruturado não elimina esses eventos.
Ele reduz a capacidade deles destruírem sua estrutura financeira.
Esse é o essencialismo financeiro aplicado ao campo:
não compre produto financeiro por medo.
Não compre pelo discurso do vendedor.
Não compre só pelo preço.
Compre sabendo exatamente:
o que está protegido, quanto está protegido, durante quanto tempo, em quais condições e o que continua sendo responsabilidade sua.
Porque o risco mais caro não é aquele que você conhece.
É aquele que você achava que estava coberto.
AVISO PROFISSIONAL — LEIA ANTES DE TOMAR QUALQUER DECISÃO
Este conteúdo possui caráter exclusivamente informativo e educacional e não constitui recomendação jurídica, securitária, financeira, tributária ou de investimento. Condições, limites, exclusões, franquias, responsabilidades e exigências variam conforme seguradora, contrato, perfil da operação e legislação aplicável.
Não tome decisões envolvendo patrimônio rural relevante, contratação ou cancelamento de seguros, garantias, CPRs, financiamentos ou reorganização patrimonial com base somente neste artigo.
Antes de assinar, alterar ou dispensar qualquer cobertura, solicite análise individual da documentação por advogado especialista em agronegócio, corretor habilitado e, quando houver exposição financeira relevante, por equipe de auditoria financeira independente.