
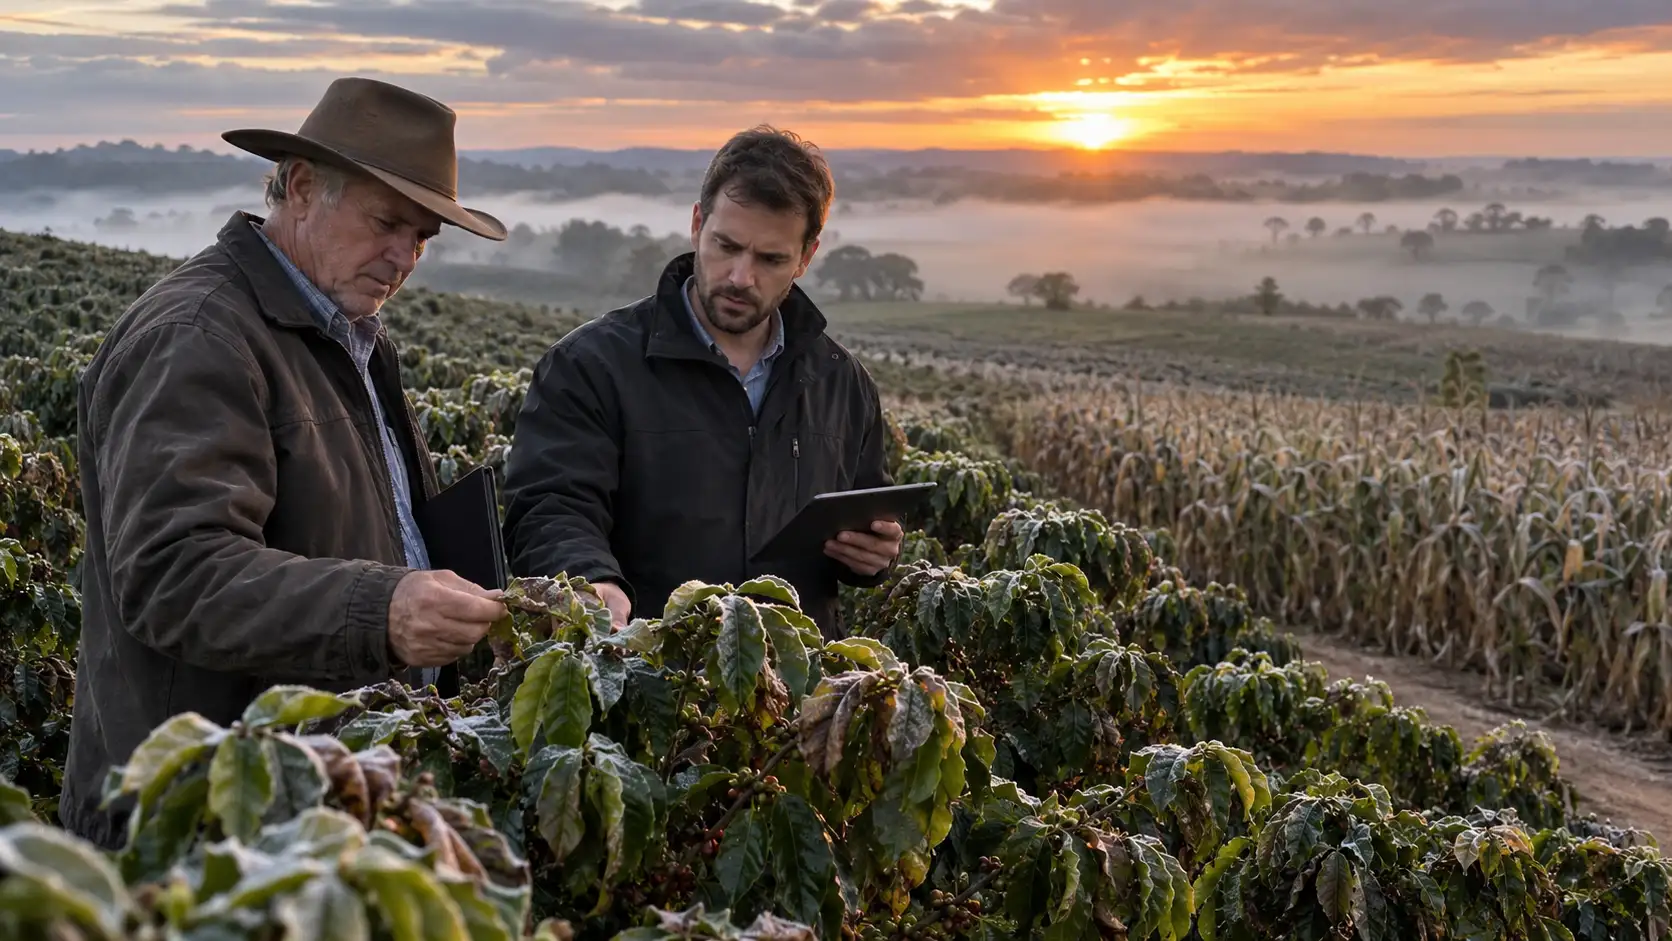
Geada não negocia prazo.
Ela não quer saber se a parcela do financiamento vence na semana seguinte, se você acabou de comprar fertilizantes, se existe CPR emitida ou se aquela produção seria usada para pagar máquinas, custeio e arrendamento.
Quando a temperatura despenca, o prejuízo pode aparecer em poucas horas.
No café, dependendo da intensidade, o dano pode atingir não apenas a produção imediata, mas comprometer ramos produtivos e a capacidade econômica da lavoura. No milho safrinha, uma ocorrência severa em momento crítico pode reduzir drasticamente o potencial produtivo.
É exatamente por isso que o Seguro Geada Milho Café precisa ser tratado como ferramenta financeira.
Não como papelada.
Não como item empurrado pelo banco.
E muito menos como uma proteção que você contrata sem entender.
O produtor que administra patrimônio relevante precisa saber uma coisa desde o começo:
ter seguro não significa automaticamente estar protegido contra qualquer geada, em qualquer momento e por qualquer valor.
Carência, início de cobertura, estágio da cultura, produtividade garantida, franquia, limite de indenização e exclusões fazem toda a diferença.
É aí que mora o dinheiro.
O erro mais caro: perguntar apenas se o seguro cobre geada
Muita contratação acontece assim:
“Tem cobertura para geada?”
Tem.
“Então fecha.”
Errado.
Essa pergunta é insuficiente.
Você precisa descobrir:
- quando a cobertura começa;
- quando termina;
- qual carência existe;
- quais estágios da cultura estão protegidos;
- qual produtividade foi considerada;
- qual produtividade foi efetivamente garantida;
- qual é o limite máximo indenizável;
- quais exclusões existem;
- qual parcela do prejuízo continuará sendo sua.
É isso que separa proteção verdadeira de falsa sensação de segurança.
A expressão Seguro Geada Milho Café alto cpc pode ser interessante do ponto de vista de valor comercial e publicidade, mas dentro da propriedade existe algo mais importante:
quanto dinheiro realmente entra no caixa depois de um sinistro grave?
Essa é a pergunta profissional.
Vigência, cobertura e carência não são a mesma coisa
Preste atenção porque essa diferença pode decidir uma indenização.
Vigência
É o período geral em que o contrato está formalmente válido.
Período de cobertura
É o intervalo em que determinado risco e determinada cultura estão efetivamente protegidos conforme as regras contratadas.
Carência
É o período inicial durante o qual determinados eventos podem ainda não gerar indenização, dependendo da apólice.
Portanto:
seguro emitido hoje não significa necessariamente geada protegida hoje.
É por isso que contratar proteção às pressas, já perto de um período crítico, pode ser perigoso.
A seguradora quer evitar que um risco praticamente materializado seja transferido para ela de última hora.
O produtor, por outro lado, precisa garantir que sua lavoura esteja dentro das condições exigidas antes que a exposição aumente.
Existe uma carência única para seguro contra geada?
Não.
E aqui está uma armadilha importante.
Não existe um prazo único que sirva para todo seguro de café ou milho.
Cada produto pode apresentar critérios próprios relacionados a:
- quantidade de dias;
- desenvolvimento da lavoura;
- estágio vegetativo;
- floração;
- implantação;
- inspeção da área;
- aceitação da proposta.
Por isso, nunca aceite respostas genéricas.
Antes de assinar, faça estas perguntas por escrito:
Qual é a carência específica para geada?
A partir de qual data ela começa a ser contada?
Existe alguma condição adicional ligada ao estágio da cultura?
Quando minha lavoura passa a estar efetivamente protegida?
O produtor que consegue essas respostas antes do contrato reduz muito a possibilidade de surpresa depois.
Café exige uma leitura ainda mais cuidadosa
No café, uma geada pode produzir impactos diferentes.
Ela pode reduzir frutos.
Pode prejudicar ramos.
Pode exigir poda severa.
Pode alterar a expectativa produtiva da temporada seguinte.
Porém, não cometa o erro de pensar que todo esse impacto econômico será automaticamente indenizado.
O contrato pode proteger apenas determinada perda de produção.
Outro produto pode incluir aspectos relacionados à planta.
Outro pode trabalhar com diferentes limites e condições.
Por isso, ao analisar Seguro Geada Milho Café, pergunte especificamente:
- o seguro cobre somente a produção atual?
- existe cobertura para danos estruturais no cafeeiro?
- consequências futuras entram na proteção?
- qual produtividade foi aceita?
- qual percentual dessa produtividade está garantido?
- existe franquia?
- existe participação obrigatória do produtor?
- qual é o teto por hectare?
- quais condições anulam ou reduzem a indenização?
É nesse momento que uma boa consultoria agropecuária deixa de ser custo e passa a funcionar como prevenção financeira.
Milho safrinha: geada pode atingir diretamente o caixa
O milho safrinha normalmente já carrega dinheiro dentro da lavoura muito antes da colheita.
Existe semente.
Fertilizante.
Defensivos.
Operação de máquinas.
Mão de obra.
Arrendamento em determinadas propriedades.
E muitas vezes existe financiamento agrícola por trás de tudo.
Quando entra crédito rural, o risco deixa de ser apenas produtivo.
Ele passa a ser financeiro.
Você pode perder produção e continuar devendo:
- principal;
- encargos;
- parcelas;
- garantias vinculadas;
- compromissos comerciais.
Quem trabalha com empréstimo rural, crédito pronamp ou estruturas de custeio agrícola banco do brasil precisa analisar o seguro em conjunto com o passivo.
Seguro e dívida não podem ser tratados como assuntos separados.
Seguro de custeio não é igual a seguro de produtividade
Outra confusão comum.
Seguro de custeio
Busca proteger parte do valor investido na produção.
Seguro de produtividade
Está relacionado à produtividade esperada, produtividade garantida e aos critérios previstos no contrato.
Seguro de faturamento
O seguro de faturamento procura proteger uma dimensão ligada à receita, respeitando as regras específicas do produto.
São estruturas diferentes.
O produtor pode contratar uma proteção que evita perder todo o dinheiro investido e, ainda assim, ficar muito longe do faturamento que esperava obter.
Por isso, prêmio barato não deve ser o primeiro critério.
A pergunta deve ser:
qual prejuízo este seguro realmente absorve?
Produtividade esperada não é produtividade garantida
Esse conceito precisa estar muito claro.
Imagine apenas como exemplo:
Produtividade esperada: 100 sacas.
Nível de cobertura contratado: 70%.
Referência garantida: equivalente a 70 sacas, considerando as demais regras aplicáveis.
Agora imagine que depois de um evento a propriedade consiga colher 65 sacas.
Não significa que você receberá simplesmente a diferença entre 100 e 65.
A indenização dependerá de fatores como:
- produtividade garantida;
- produção efetivamente apurada;
- valor considerado na apólice;
- franquia;
- participação do segurado;
- limite máximo;
- metodologia definida no contrato.
Seguro agrícola não paga aquilo que o produtor gostaria de ter colhido.
Ele paga aquilo que o contrato determina.
Essa diferença precisa ser entendida antes da assinatura.
A armadilha do seguro mais barato
Existe uma mania perigosa no campo:
comparar apenas preço.
“Essa seguradora ficou R$ 20 mil mais barata.”
Ótimo.
Mas ela protege a mesma coisa?
Possui a mesma carência?
Mesmo período de cobertura?
Mesma produtividade garantida?
Mesma franquia?
Mesmo limite financeiro?
Mesmas exclusões?
Se não tiver, você não está comparando preços.
Está comparando produtos diferentes.
Antes de escolher, coloque lado a lado:
- riscos cobertos;
- carência;
- início da cobertura;
- encerramento;
- produtividade considerada;
- nível de proteção;
- franquia;
- participação obrigatória;
- limite máximo de indenização;
- exclusões;
- obrigações depois do sinistro.
Só depois olhe o prêmio.
Seguro precisa conversar com o crédito rural
Aqui entra o que eu chamo de essencialismo financeiro.
Uma propriedade profissional pode ter simultaneamente:
- produção financiada;
- máquinas parceladas;
- CPR;
- contratos comerciais;
- terras dadas em garantia;
- seguro;
- capital de giro;
- dívidas de médio prazo.
Uma geada começa na lavoura.
Mas pode terminar no patrimônio.
A sequência costuma ser simples:
queda produtiva → queda de receita → pressão no caixa → dificuldade financeira → renegociação → pressão sobre garantias.
É por isso que analisar apenas taxa de juros agro não basta.
Você também precisa considerar taxa selic agro, custo da dívida e os efeitos dos juros compostos crédito rural ao longo do tempo.
Uma dívida que parecia administrável em uma safra normal pode ficar pesada quando a receita cai.
Seguro não substitui planejamento patrimonial
Outro erro é achar que seguro resolve todos os problemas da propriedade.
Não resolve.
Seguro agrícola não substitui holding rural agro.
Não substitui blindagem patrimonial holding.
Não impede automaticamente execução de cpr.
Não elimina efeitos de alienação fiduciária terras.
Não garante prorrogação de dívida rural.
Não resolve por conta própria um refinanciamento rural mal montado.
Cada ferramenta protege um risco diferente.
Seguro trabalha o risco de perda previsto no contrato.
Estrutura societária trabalha organização patrimonial.
Planejamento financeiro trabalha liquidez e endividamento.
Assessoria jurídica trabalha riscos contratuais.
Misturar tudo é uma receita para tomar decisões ruins.
Quando uma geada vira problema patrimonial
Imagine uma propriedade com alto valor em terras e pouco dinheiro disponível.
No papel, o produtor é rico.
No caixa, está apertado.
Uma safra prejudicada pode exigir novo capital de giro produtor justamente quando o banco começa a analisar a operação com maior cautela.
É aí que surgem problemas.
Se a dívida avança e as garantias ficam pressionadas, assuntos como leilão de fazenda deixam de parecer distantes.
Por isso, proteção deve ser planejada antes do problema.
Um advogado agronegócio pode avaliar contratos, garantias e obrigações.
Uma auditoria financeira pode verificar se o seguro contratado é suficiente diante do tamanho da dívida.
O momento correto para descobrir exposição patrimonial é antes da crise.
A propriedade precisa de uma arquitetura financeira
Produtor grande precisa separar ferramentas.
Para risco produtivo:
seguro.
Para patrimônio:
planejamento jurídico e societário.
Para liquidez:
reserva e linhas adequadas.
Para investimento:
análise de retorno e risco.
Para endividamento:
prazo, taxa e capacidade de pagamento.
Dependendo da estratégia financeira, aparecem instrumentos como fiagro, lca agro, debêntures do agronegócio e operações de securitização rural.
Esses instrumentos podem fazer parte de uma estratégia patrimonial ou financeira, mas não substituem o seguro da produção.
Da mesma forma, investimento em terras, consórcio de tratores ou utilização de algum fundo garantidor pertencem a outras decisões.
Cada peça precisa ter função clara.
Tecnologia melhora controle, não muda contrato
Tecnologia ajuda muito.
O produtor pode utilizar:
- mapas de área;
- georreferenciamento;
- fotos organizadas;
- registros operacionais;
- telemetria;
- imagens aéreas;
- rastreamento agrícola.
Tudo isso facilita gestão e comprovação.
Até decisões envolvendo aquisição de equipamentos e consultas como drone pulverizador preço fazem parte da modernização da operação.
Mas entenda uma coisa:
tecnologia não reescreve apólice.
Você pode possuir a melhor documentação do mundo.
Se determinada perda não estiver coberta, o registro por si só não cria uma cobertura inexistente.
Documentação serve para provar o que aconteceu dentro de uma proteção previamente contratada.
O que fazer depois de uma geada
Se o evento acontecer, a primeira regra é:
não improvise.
Faça tudo de maneira documentada.
1. Comunique o sinistro rapidamente
Use o canal determinado pela seguradora.
2. Guarde protocolo
Número de atendimento, data e horário.
3. Registre os danos
Fotografe e organize as informações por área e talhão.
4. Preserve documentos
Separe apólice, certificado, endossos, notas e documentos produtivos.
5. Cuidado antes de alterar a área
Evite medidas que possam eliminar evidências importantes antes da vistoria, respeitando as obrigações do contrato.
6. Acompanhe a perícia
Não terceirize completamente a compreensão do que está sendo registrado.
7. Leia documentos antes de assinar
Laudos e declarações podem influenciar diretamente a conclusão do processo.
8. Guarde tudo
Mensagens, fotos, protocolos, documentos técnicos e comunicações.
Organização documental pode valer centenas de milhares de reais.
Monte uma pasta de defesa antes do problema
Não espere o sinistro.
Mantenha organizados:
- proposta;
- certificado;
- apólice;
- condições gerais;
- condições especiais;
- endossos;
- identificação das áreas;
- documentos de custeio;
- notas fiscais;
- comprovantes do prêmio;
- documentos relacionados ao financiamento;
- registros técnicos;
- protocolos.
É burocracia?
Pode parecer.
Mas burocracia que protege dinheiro eu aceito.
O que eu não aceito é papelada inútil produzida apenas para dificultar a vida do produtor.
Como comparar duas propostas de seguro
Antes de contratar, monte uma tabela.
| Ponto analisado | Proposta A | Proposta B |
|---|---|---|
| Geada expressamente coberta | Conferir | Conferir |
| Carência | Conferir | Conferir |
| Marco inicial | Conferir | Conferir |
| Estágio mínimo da cultura | Conferir | Conferir |
| Início da cobertura | Conferir | Conferir |
| Final da cobertura | Conferir | Conferir |
| Produtividade esperada | Conferir | Conferir |
| Produtividade garantida | Conferir | Conferir |
| Nível de cobertura | Conferir | Conferir |
| Franquia | Conferir | Conferir |
| Limite por hectare | Conferir | Conferir |
| Exclusões | Conferir | Conferir |
| Regras de vistoria | Conferir | Conferir |
| Beneficiário da indenização | Conferir | Conferir |
| Prêmio final | Conferir | Conferir |
Faça isso antes de decidir.
Você ficará surpreso com a quantidade de diferença escondida dentro de propostas aparentemente semelhantes.
O seguro é suficiente diante da sua dívida?
Faça uma conta conservadora.
Considere:
obrigações financeiras de curto prazo + custos da operação + encargos – liquidez disponível – provável indenização.
O valor restante é sua exposição.
Se ela for alta demais, talvez o seguro não esteja dimensionado para o tamanho real da operação.
E aqui entra outro ponto:
quanto maior a alavancagem, menor sua margem para erro.
Uma propriedade sem dívida consegue absorver determinada perda.
Uma propriedade carregando crédito rural, financiamento de equipamentos e compromissos comerciais talvez não consiga.
Não existe uma única solução.
Existe planejamento.
A pergunta certa para fazer antes de assinar
Não pergunte apenas:
“Quanto custa?”
Pergunte:
“Quanto eu receberia se uma geada coberta reduzisse minha produção em 20%, 40% ou 70%?”
Depois faça uma pergunta ainda melhor:
“Em quais situações eu poderia sofrer esse prejuízo e receber pouco ou nada?”
Essa segunda pergunta expõe as fragilidades do contrato.
Se ninguém consegue explicar com clareza, não assine ainda.
Seguro barato não é proteção barata
O objetivo não é comprar a apólice mais cara.
Também não é comprar a mais barata.
O objetivo é pagar pelo risco que você realmente precisa transferir.
Uma pequena diferença no prêmio pode representar uma enorme diferença na indenização potencial.
E quando existem milhões envolvidos, economizar alguns milhares em uma cobertura inadequada pode ser uma falsa economia monumental.
É assim que o produtor deve enxergar proteção de safra.
Como defesa financeira.
Conclusão: a geada dura horas, mas o planejamento precisa começar antes
Geada é rápida.
O prejuízo financeiro pode durar anos.
É por isso que o Seguro Geada Milho Café deve ser escolhido com precisão.
Não basta encontrar a palavra “geada” na proposta.
Analise:
- carência;
- período de cobertura;
- desenvolvimento da cultura;
- produtividade garantida;
- franquia;
- limite;
- exclusões;
- obrigações depois do sinistro.
Depois compare tudo com:
- dívida;
- caixa;
- patrimônio;
- contratos;
- garantias.
O produtor que entende esses números negocia melhor com seguradora, banco e parceiros.
E principalmente:
não descobre depois do desastre aquilo que deveria ter descoberto antes da assinatura.
AVISO PROFISSIONAL
Este artigo possui caráter exclusivamente informativo e educacional e não constitui recomendação individual de contratação de seguro, investimento, operação financeira ou orientação jurídica.
Coberturas, carências, franquias, limites, exclusões e critérios de indenização variam conforme seguradora, produto e contrato.
Se sua propriedade possui patrimônio relevante, financiamento, CPR, garantias sobre imóveis, alto endividamento ou houver divergência sobre indenização, não tome decisões sozinho.
Procure profissionais habilitados, incluindo corretor especializado, auditoria financeira, consultoria técnica e advogado agronegócio com experiência em contratos e seguro rural.